
2026年度の年金額が改定され、来週に迫った年金支給日から、新しい金額での支給が始まります。
今回の改定で年金額は4年連続の増額となりましたが、日々の物価上昇を考えると、手放しでは喜べないと感じる方も多いのではないでしょうか。
厚生労働省の統計によると、厚生年金の平均受給額は約15万円、国民年金では約5万9000円となっており、働き方によって受給額には大きな差が生まれるのが実情です。
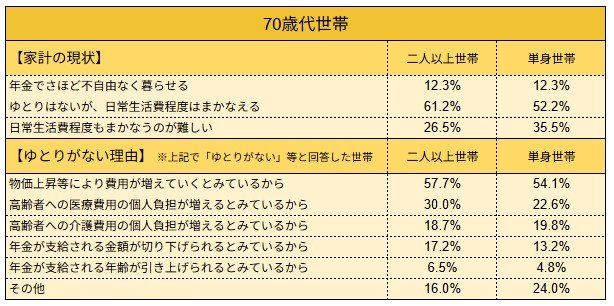
また、70歳代の約35%が「日常生活費の確保が難しい」と感じているという調査結果もあります。

今回の改定で受給額は増えますが、本当に大切なのは「現在の生活費に見合った水準か」という点です。物価の上昇率が年金の改定率を上回れば、実質的な価値は目減りしてしまいます。
この記事では、現在のシニア世代が実際に受け取っている年金額の平均を確認しながら、公的年金制度の基本をわかりやすく整理します。
あわせて、2026年度の年金支給日やライフスタイル別の受給例、そしてインフレが進むなかで老後資産をどう守るかという視点についても解説していきます。
1. 【2026年度版】年金支給日カレンダー|いつ、いくら支給される?
老後の生活設計を立てるうえで、「毎月いくら受け取れるか」という受給額は誰もが気になるところです。しかし、実際の家計管理では「いつ支給されるのか」というサイクルを把握しておくことも不可欠です。
公的年金は、基本的に偶数月の15日に、前月と前々月の2カ月分がまとめて支給される後払い方式です。
なお、支給日の15日が土日や祝日に重なる場合は、その直前の平日に前倒しで支給されます。生活費の計画にも関わるため、2026年度から2027年度にかけての支給スケジュールを確認しておきましょう。
【2025年度~2026年度】年金支給日カレンダー2/8

出所:各種資料をもとにLIMO編集部作成
- 2026年 2月15日(月): 2025年12月・2026年1月分
- 2026年 4月15日(木): 2026年2月・3月分
- 2026年 6月15日(火): 2026年4月・5月分
- 2026年 8月13日(金): 2026年6月・7月分(※日曜のため前倒し)
- 2026年10月15日(金): 2026年8月・9月分
- 2026年12月15日(水): 2026年10月・11月分
- 2027年 2月15日(火): 2026年12月・2027年1月分
- 2027年 4月15日(金): 2027年2月・3月分
このように、年金は毎月ではなく2カ月に一度支給されるため、奇数月には定期収入がありません。2カ月分の収入を計画的に管理する視点が大切になります。
2. 2026年度の年金額改定、国民年金・厚生年金はいくら増額?
公的年金の受給額は、毎年度の物価や賃金の動きに応じて見直されます。2026年度も改定が行われ、4年続けての増額となりました。
厚生労働省が2026年1月23日に発表した改定率は以下の通りです。
- 厚生年金(報酬比例部分): +2.0% の増額
- 国民年金(老齢基礎年金): +1.9% の増額
この新しい年金額は2026年4月分から適用され、実際の支給に反映されるのは6月15日の支給分からです。
2.1 モデル世帯の年金受給額(月額)はいくら?
- 国民年金(満額): 月額 7万608円(前年度比 +1300円※1) ※1 昭和31年4月1日以前生まれの方は月額7万408円です。
- 厚生年金(夫婦2人の標準モデル): 月額 23万7279円(前年度比 +4495円 ※2)※2 夫が平均的な収入(賞与込みで月額換算45万5000円)で40年間就業し、妻がその期間専業主婦だったケースを想定しています。
月額23万円以上と聞くと、老後の生活も安心できそうに思えるかもしれません。しかし、この金額はあくまで標準的な世帯を想定したモデルケースです。
現代では共働き世帯や単身世帯、自営業者など働き方が多様化しているため、実際の受給額は個人によって大きく異なります。モデルケースだけで自身の老後資金を判断するのは早計といえるでしょう。
次の章では、より現実に即した働き方別の受給額を見ていきます。
3. 【ほぼ厚生年金、平均年収610万円の会社員】vs【ずっと国民年金の自営業】…65歳からの年金目安は?
働き方が多様化する現代において、「自分が将来受け取れる年金はいくらだろう」と気になる方は多いはずです。
厚生労働省は、今回の年金改定と同時に「多様なライフコースに応じた年金額(概算)」を公表しました。これは、さまざまな働き方を想定した現実的な試算であり、参考になるデータです。
ここでは、2026年度に65歳になる人を想定し、加入歴や働き方の違いが受給額にどのくらい影響するのかを確認します。
ご自身のキャリアに近いモデルがあるか、ぜひチェックしてみてください。
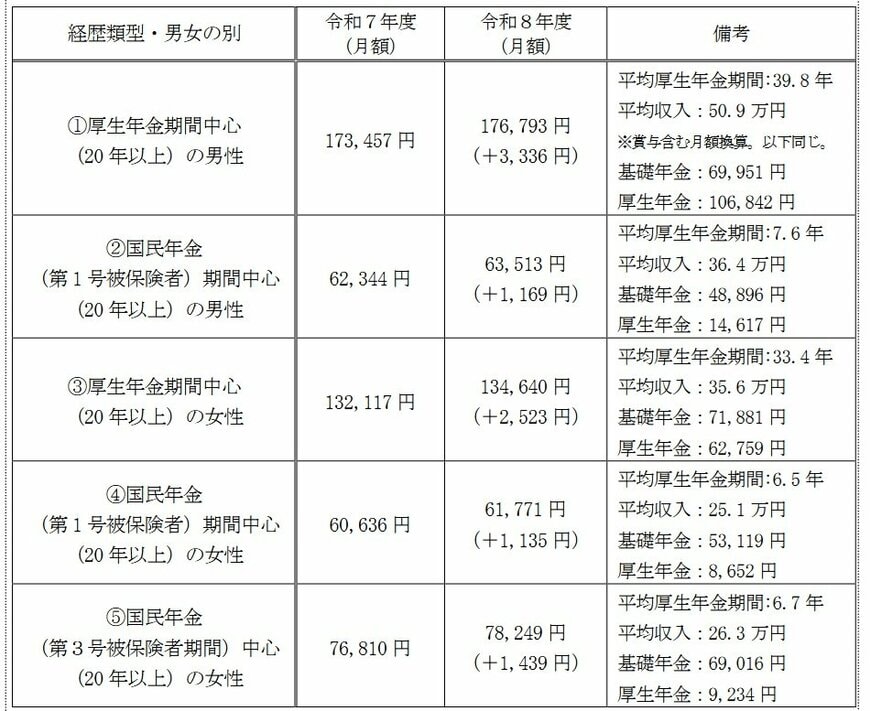
3.1 【試算1】会社員として長く勤務した男性(厚生年金中心)
- 想定:平均年収 約610万円(月額換算50万9000円)で40年就業
- 年金月額の目安: 17万6793円
この金額は、基礎年金約7万円と厚生年金約10万7000円を合わせたものです。長期間にわたり厚生年金に加入していた場合、比較的安定した受給額が期待できます。
3.2 【試算2】自営業・フリーランスの男性(国民年金中心)
- 想定:厚生年金加入が短く(約7年)、国民年金期間が長い
- 年金月額の目安: 6万3513円
国民年金が中心となると、受給額は大きく下がります。この金額だけで生活を維持するのは難しく、預貯金や私的年金といった自助努力がより重要になります。
3.3 【試算3】キャリアを積んだ女性(厚生年金中心)
- 想定:平均年収 約427万円(月額換算35万6000円)で33年就業
- 年金月額の目安: 13万4640円
女性の場合、就業期間や賃金水準によって受給額が変動しやすく、男性よりも低くなる傾向が見られます。
3.4 【試算4】自営業などで働いた女性(国民年金中心)
- 想定:厚生年金期間が短い(約6年)
- 年金月額の目安: 6万1771円
厚生年金への加入期間が短いと、老後の年金は国民年金が主体となり、生活設計に与える影響も大きくなります。
3.5 【試算5】専業主婦の期間が長かった女性(第3号被保険者中心)
- 想定:扶養内期間が長い
- 年金月額の目安: 7万8249円
第3号被保険者として国民年金保険料を納付していなくても基礎年金は受け取れますが、厚生年金部分が少ないため、受給額は限定的です。
3.6 働き方による受給額の差がポイント
同じ期間働いたとしても、厚生年金への加入期間によって、受給額に月10万円以上の差が出ることがわかります。
特に、国民年金が中心となる自営業者や専業主婦だった期間が長いケース(パターン2・4・5)では、公的年金だけで生活費をまかなうのは厳しい場合も考えられます。老後に向け、預貯金や資産形成など、年金以外の備えをどう準備するかが課題となります。
4. 実際の平均受給額はいくら?統計データで見る年金のリアル
モデルケースだけでなく、実際に年金を受け取っている人全体の平均額を確認すると、より現実的な姿が見えてきます。
4.1 厚生年金の平均受給額:男女差と分布
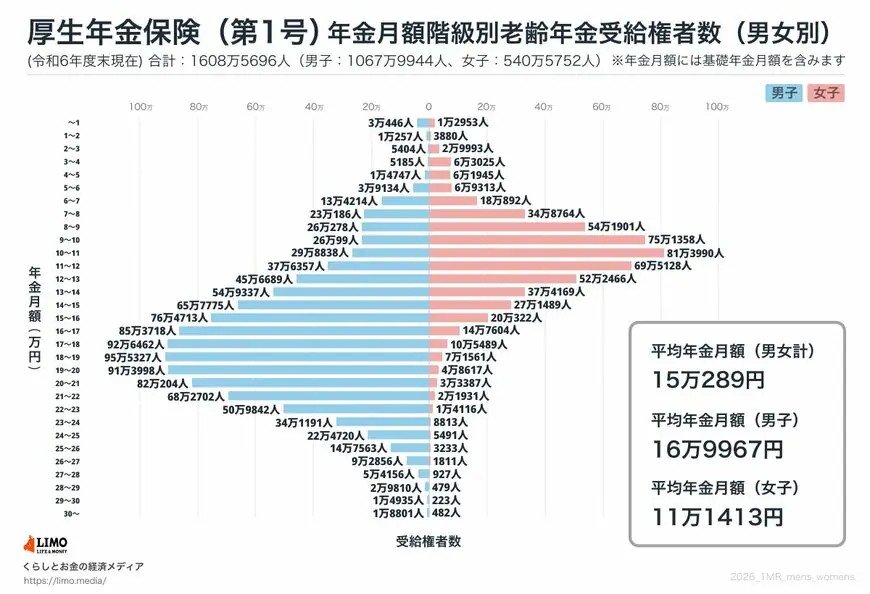
- 男性平均: 約17万円
- 女性平均: 約11万円
女性の平均額が男性を下回る理由としては、過去の賃金格差や、結婚・出産などを機に離職したり、非正規雇用で働いたりする期間が長かったことなどが影響していると考えられます。
受給額の分布データを見ると、女性は「月8万~10万円」の層に多く、年金収入だけで生活を支えることの難しさがうかがえます。
4.2 国民年金の平均受給額:満額との差はなぜ生まれる?
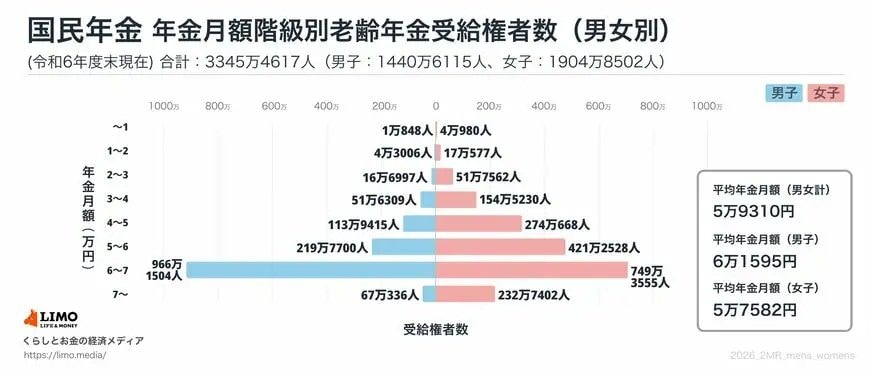
2024年度(令和6年度)の国民年金の満額は約6万8000円ですが、実際の平均受給額は約5万9000円にとどまっています。
この差は、保険料の未納や免除の期間があり、満額を受け取るための加入条件を満たしていない人が少なくないことが原因です。
5. 知っておきたい公的年金の基本|国民年金と厚生年金の「2階建て構造」とは
ここで、公的年金制度の基本的な仕組みについて、改めて整理しておきましょう。
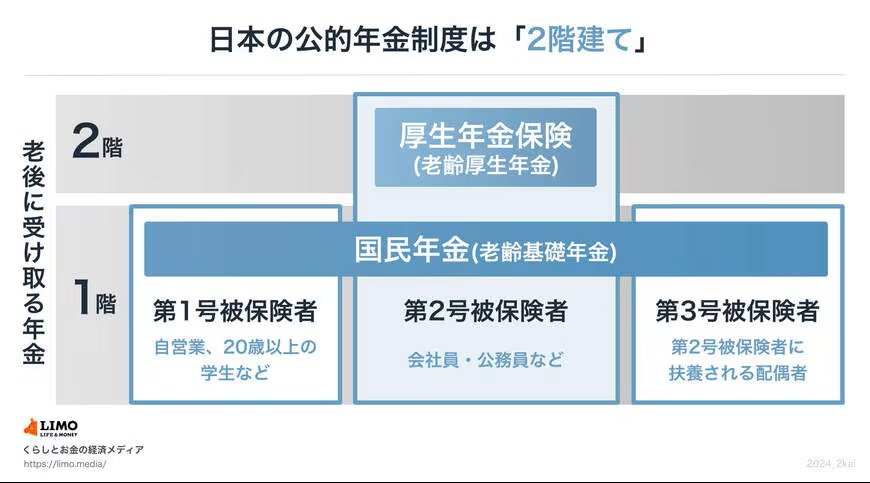
日本の公的年金は、しばしば「2階建て構造」に例えられます。
5.1 1階部分:国民年金(基礎年金)の概要
- 対象: 日本国内に住む20歳以上60歳未満のすべての人が加入対象。
- 特徴: 定額の保険料を納め、将来定額の基礎年金を受け取る部分。
自営業者や会社員、公務員、専業主婦(主夫)など、職業にかかわらず原則としてすべての人が加入します。
5.2 2階部分:厚生年金の概要
- 対象: 会社員や公務員など
- 特徴: 現役時代の給与(報酬)に比例して保険料と受給額が決まる部分。この2階部分が手厚いほど、老後の生活は安定します。
加入期間が長く、現役時代の収入が多いほど受給額も増えるため、老後の生活水準を大きく左右する部分といえます。
6. 申請しないと損?年金に上乗せされる3つの給付制度
公的年金は、時期が来れば自動的に支給されるものと思われがちですが、実際には自分で申請しないと受け取れない給付金も存在します。
特に「年金生活者支援給付金」「加給年金」「振替加算」といった上乗せ制度は、見落としやすいポイントです。対象者にとっては家計の助けになるため、仕組みを理解しておきましょう。
6.1 年金生活者支援給付金:所得が一定以下の人向けの制度
年金生活者支援給付金とは、公的年金などの収入や所得が一定の基準を下回る方々を対象に、年金に上乗せして支給される給付金です。
老齢基礎年金を受け取っている方のうち、主に以下のような条件を満たす場合に支給対象となります。
支給要件《老齢年金生活者支援給付金》
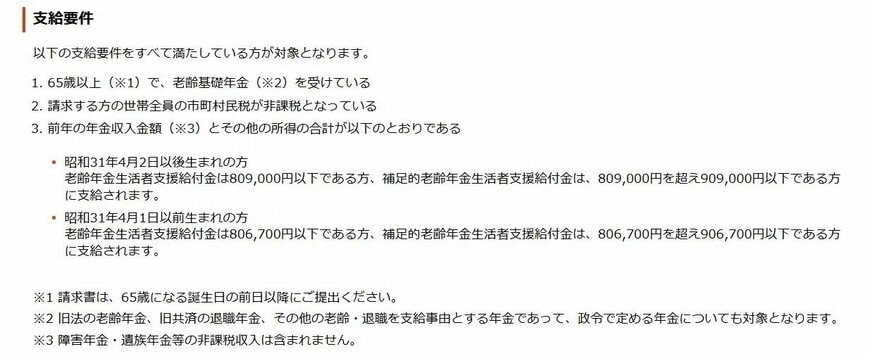
- 65歳以上の老齢基礎年金の受給者であること
- 同一世帯の全員が市町村民税非課税であること
- 前年の公的年金等の収入金額(※1)とその他の所得との合計額が、昭和31年4月2日以後生まれの方は90万9000円以下、昭和31年4月1日以前生まれの方は90万6700円以下(※2)であること
※1 障害年金や遺族年金などの非課税収入は合計額に含みません。
※2 所得に応じて「補足的老齢年金生活者支援給付金」が支給される場合があります。
給付額は所得によって変わりますが、老齢年金生活者支援給付金では月額数千円程度が加算されます。
重要なのは、この制度は対象者であっても請求手続きをしなければ支給されないという点です。日本年金機構から案内が届くこともありますが、書類を提出しない限り給付は始まりません。
年金の受給を開始したばかりの方や、世帯の所得状況に変化があった方は、自分が対象になっていないか確認してみることをおすすめします。
6.2 加給年金:配偶者や子がいる場合の「家族手当」
厚生年金を受け取る方の中には、「加給年金」が上乗せされることがあります。
これは、厚生年金の加入期間が原則20年以上ある方に、生計を共にしている配偶者や子がいる場合に支給される、いわば「家族手当」のような制度です。主な支給要件は以下の通りです。
加給年金《支給要件》
- 厚生年金の加入期間が20年(※)以上ある方が65歳に到達したとき
- 65歳以降に厚生年金の加入期間が20年(※)以上になったとき
(※)共済組合などの期間を除き、40歳以降(女性・坑内員・船員は35歳以降)に15~19年の被保険者期間がある場合も含まれます。
上記のタイミングで、
- 65歳未満の配偶者
- 18歳到達年度の末日までの子
- 1級・2級の障害状態にある20歳未満の子
がいる場合に年金額が加算されます。
ただし、配偶者自身が20年以上の厚生年金や障害年金などを受け取っている場合は、配偶者分の加給年金は支給されません。
加給年金の額は年度ごとに見直されますが、配偶者分は年間で数十万円になることもあり、家計への影響は決して小さくありません。
6.3 振替加算:加給年金終了後に配偶者の年金へ上乗せ
加給年金は、対象の配偶者が65歳になると支給が終了します。
しかし、一定の条件を満たす場合、今度は配偶者自身の老齢基礎年金に「振替加算」が上乗せされることがあります。
この制度は、女性の厚生年金加入がまだ一般的でなかった時代背景を考慮して設けられたもので、主に専業主婦だった期間が長い世代が対象です。
多くの場合、加給年金から振替加算へは自動で切り替わります。しかし、配偶者が65歳になった後で、本人が厚生年金加入20年を満たして年金を受け取り始めた場合などは例外です。
このようなケースでは、「老齢基礎年金額加算開始事由該当届」を提出しないと、振替加算を受け取ることができません。手続き漏れが多い部分なので、夫婦で年金を受け取り始める時期が異なる場合は特に注意が必要です。
振替加算《支給要件》
- 大正15年4月2日から昭和41年4月1日までの間に生まれていること
- 妻(夫)が老齢基礎年金の他に老齢厚生年金や退職共済年金を受けている場合は、厚生年金保険および共済組合等の加入期間をあわせて240月未満であること
- 妻(夫)の共済組合等の加入期間を除いた厚生年金保険の35歳以降の(夫は40歳以降の)加入期間が、生年月日に応じた一定期間であること
振替加算の額は生年月日によって決まっており、年間で数万円から十数万円が加算される場合があります。
6.4 年金額は基本部分だけで判断しないことが重要
老後の資金計画を立てるとき、多くの人は「毎月の基本年金額」に注目しがちです。しかし、実際には今回紹介したような給付金や加算制度によって、手取り額が変わることがあります。
制度を知らなかったり、手続きを忘れたりすることで、本来受け取れるはずのお金を逃してしまうのは非常にもったいないことです。
まずは「ねんきん定期便」や「ねんきんネット」を活用して、自分や配偶者がどの制度の対象になる可能性があるか、一度確認してみてはいかがでしょうか。
7. まとめ:物価上昇のなかで老後資金とどう向き合うか
これまで見てきたように、2026年度の年金額は増額されたものの、物価上昇が続く現状では、多くのシニア世帯が生活の厳しさを感じています。
J-FLEC(金融経済教育推進機構)の調査によると、70歳代の単身世帯では35.5%が「日常生活費の確保が難しい」と回答しており、老後の家計に余裕を感じられない実態が浮かび上がります。
来週には、改定後の新しい金額での年金支給が始まります。この機会に、まずは「ねんきん定期便」や「ねんきんネット」でご自身の正確な受給見込み額を確認し、申請すれば受け取れる可能性のある給付金がないかチェックすることが大切です。
公的年金は老後生活の基盤ですが、インフレが進む環境では、年金だけに依存する生活には限界もあります。預貯金や投資、保険など、さまざまな手段を組み合わせ、長期的な視点でご自身の老後資金を準備していくことが、これまで以上に重要といえるでしょう。

参考資料
- 厚生労働省「2024(令和6)年 国民生活基礎調査の概況」II 各種世帯の所得等の状況
- 日本年金機構「公的年金制度の種類と加入する制度」
- 日本年金機構「厚生年金保険の保険料」
- J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査 2025年」
- 厚生労働省「令和8年度の年金額改定についてお知らせします」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 日本年金機構「加給年金額と振替加算」
- 厚生労働省「年金生活者支援給付金制度について」
- 日本年金機構「老齢(補足的老齢)年金生活者支援給付金の概要」
- 政府広報オンライン「年金の手続。国民年金の第3号被保険者のかたへ。」
- 日本年金機構「国民年金の第3号被保険者制度のご説明」
- 厚生労働省「年金制度改正法が成立しました」
- 厚生労働省「令和6年簡易生命表の概況」1 主な年齢の平均余命
マネー編集部年金班