
夏を間近に控えたこの時期は、冷房の使用時間が増え、電気代の請求額が気になり始める方も多いのではないでしょうか。
日々の生活費に加え、住宅ローンを返済している世帯にとっては、金利動向も家計を左右する重要な要素の一つです。
近年は日本銀行の金融政策の変更などを背景に、市場金利への関心が高まっており、変動金利型の住宅ローンを利用している方の中には、今後の返済負担を不安に感じている方もいるでしょう。
金利がわずかに上昇しただけでも、借入額や返済期間によっては総返済額に大きな差が生じる可能性があります。
今回は、ローン残高3000万円、残りの返済期間10年、現在の適用金利5%という条件で、金利が1%上がった場合に生じる負担増を試算します。
将来の安全な資金計画を立てるための具体的な目安として、本シミュレーションの結果をお役立てください。
1. 金利上昇に先行する固定金利!代表格「フラット35」の現状
将来の金利変動に備えて変動金利から固定金利への切り替えを検討する際、あらかじめ知っておきたい特性があります。
それは固定金利が変動金利に先行して上昇する点であり、代表的な固定金利商品である「フラット35」の推移が参考になります。
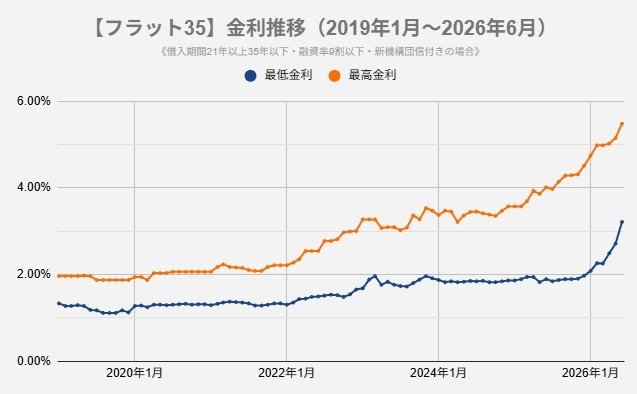
現在のフラット35の金利水準を詳しく確認すると、全体として徐々に上昇傾向にあることが明確に読み取れます。
直近の具体的な融資金利は最低が3.21%、最高が5.48%となっており、今後の推移にも注視が必要です。
2. 金利が1%アップしたら?月々の返済額がいくら増えるかシミュレーション
2/2

- ローン残高:30,000,000円
- 残り返済期間:10年
- 現在の金利:5%
- 金利上昇幅:+1%
- 現在の月々返済額:318,197円
- 上昇後の月々返済額:333,062円
- 月々の負担増:14,865円
- 返済額の上昇率:4.7%アップ
※元利均等返済
シミュレーションの結果、現在の適用金利5%から1%上昇して6%になると、月々の返済額は318,197円から333,062円に増額します。
これにより毎月14,865円の負担増となり、返済額のアップ率は4.7%という計算結果が出ました。
残りの期間が10年と比較的短くても、毎月の支出がこれだけ増えることは家計にとって無視できない影響を及ぼします。
3. 知っておくべき変動金利の仕組み「5年ルール」と「125%ルール」
変動金利タイプの住宅ローンを契約する際、知っておきたいのが「5年ルール」と「125%ルール」の仕組みです。5年ルールとは金利が上がっても5年間は毎月の返済額が変わらない仕組みであり、125%ルールとは5年後の見直し時にも従来の1.25倍までしか返済額を上げないという規定を指します。
3.1 メリット
これらの特約があることで、市場の金利が急激に跳ね上がった場合でも、毎月の支出が突発的に激変することを防げます。
子どもの教育費や他の固定費が重なる時期であっても家計を安定させやすく、長期の返済計画を狂わせずに維持しやすいのが魅力です。
3.2 デメリットと未払利息の注意点
しかし、毎月の返済額が一定に据え置かれても、利息の負担そのものや最終的な総返済額が減額されるわけではありません。
金利が大幅に上昇すると、月々の返済額のほぼ全額が利息の支払いに充てられ、ローン元金が全く減らない状況に陥ることがあります。
その結果、払い切れなかった利息が「未払利息」として積み重なり、最終返済日に一括請求され、老後資金の枯渇や売却を迫られるリスクが生じます。
3.3 ルールの有無の確認
この2つのルールは「元利均等返済」を選択している場合のみ適用され、「元金均等返済」には適用されません。
さらに、金融機関によっては最初からこれらのルール自体を導入していないケースもあります。
ルールがなければ金利上昇が即座に毎月の返済額に反映されますが、一方で未払利息が溜まる心配はないため、事前に確認が必要です。
4. まとめ
今回のシミュレーション条件(ローン残高3,000万円・残り10年・現在の金利5%)の場合、変動金利が1%上昇すると、月々の返済額は14865円増加します。
4.1 固定金利への切り替えに伴う「デメリット」と「メリット」
一般的に住宅ローンの金利設定は「固定金利 > 変動金利」となるため、固定へ変更すると目先の返済額が増えるデメリットは避けられません。
ただし、固定金利に切り替えることで今後の返済額が完全に確定し、将来的な金利変動リスクに怯える必要がなくなります。
家計管理の見通しが非常にクリアになり、将来的な負担増への不安をなくして長期のライフプランを組み立てられる点が大きなメリットです。
4.2 固定金利へ切り替えるべきかの判断基準
実際に固定金利へ移行すべきかどうかは、各家庭の現在の収支バランスや保有資産、今後のライフステージによって判断が分かれます。
まずは、将来的に金利がさらに上昇した際、「増額された返済額が家計を圧迫しないか」を事前に細かくシミュレーションすることが重要です。
起こり得るリスクをあらかじめ可視化し、適切な対策を打っておくことが、大切な資産を守るための賢明なアプローチとなります。
【免責事項】
本記事に掲載されている情報やシミュレーション結果は、試算条件に基づく一例であり、将来の金利動向や特定の金融商品の勧誘を保証・目的とするものではありません。実際の融資条件、金利、および返済額は金融機関や個人の契約状況によって異なります。住宅ローンの選択や契約に際しては、必ず各金融機関の最新の規定や情報を確認し、ご自身の責任においてご判断ください。