
6月の年金支給日から支給が始まった2026年度の年金額は4年連続でプラス改定されています。老後の生活を支える大切な公的年金ですが、その仕組みは少し複雑で、働き方によって受け取れる金額も大きく変わってきます。
この記事では、公的年金の基本である「2階建て構造」から、最新の平均受給額、そして高齢者世帯のリアルな所得事情まで、さまざまなデータをもとに詳しく解説します。
ご自身の将来の生活をイメージしながら、読み進めてみてください。
1. 公的年金の仕組みとは?基本の「2階建て構造」を解説
日本の公的年金は、しばしば「2階建て構造」に例えられます。
これは、年金制度が「1階部分」にあたる国民年金(基礎年金)と、「2階部分」の厚生年金で構成されているためです。

1.1 【1階部分】国民年金の概要
- 加入対象者:原則として日本国内に住む20歳以上60歳未満のすべての方
- 年金保険料:加入者全員が一律の金額。ただし、毎年度見直しが行われます(2026年度月額:1万7920円)
- 受給額:保険料を40年間(480カ月)すべて納付すると満額を受け取れます(2026年度月額:7万608円)
国民年金の加入者は、働き方などに応じて第1号から第3号の3種類に区分されます。このうち、会社員や公務員である第2号被保険者は、次に説明する厚生年金にも加入します。厚生年金の保険料を納めている方は、国民年金の保険料を別途支払う必要はありません。
また、第2号被保険者に扶養されている配偶者である第3号被保険者も、個別に保険料を納付する義務はありません。
1.2 【2階部分】厚生年金の概要
- 加入対象者:会社員や公務員のほか、パートタイマーなどで特定の条件を満たし、特定適用事業所(※1)で働く方が国民年金に上乗せして加入
- 年金保険料:給与や賞与などの収入額に応じて変動します。ただし、保険料計算の基になる収入には上限が設けられています(※2)
- 受給額:加入していた期間の長さや、納めてきた保険料の額によって個人差が生じます
※1 特定適用事業所:厚生年金保険の被保険者数が常時51人以上の企業など、一定の条件を満たす事業所を指します。
※2 厚生年金の保険料額:毎月の給与(標準報酬月額、上限65万円)と賞与(標準賞与額、上限150万円)に共通の保険料率を掛けて算出されます。
2. 【2026年度】国民年金「満額1人分で7万円台突破」厚生年金「夫婦の標準月額23.7万円」
公的年金の支給額は、毎年度、物価や現役世代の賃金の変動を考慮して見直されます。
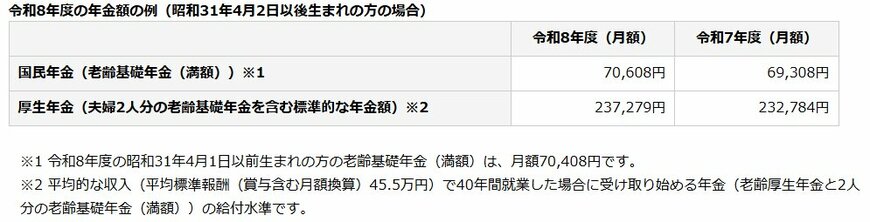
2026年度は2025年度と比較して、国民年金(老齢基礎年金)が1.9%、厚生年金(報酬比例部分)が2.0%の引上げとなりました。
2.1 国民年金・厚生年金の受給額例(2026年度)
- 国民年金(老齢基礎年金を満額で受給する場合・1人分):月額7万608円(前年度比+1300円)
- 厚生年金(夫婦2人分の老齢基礎年金を含むモデルケース):月額23万7279円(前年度比+4495円)
※昭和31年4月1日以前に生まれた方の老齢基礎年金の満額は、月額7万408円(前年度比+1300円)です。
※厚生年金の金額は、平均的な収入(賞与を含む月額換算で45万5000円)を得ていた夫が40年間厚生年金に加入し、その期間に扶養されていた妻がいるというモデル世帯の給付水準です。
3. 【年金の平均月額】国民年金「約5.9万円」厚生年金「約15万円」
老齢年金の受給額は、現役時代の働き方や年金制度への加入状況によって、一人ひとり異なります。
ここでは、厚生年金と国民年金の平均月額と、受給額ごとの人数分布を確認し、どの程度の個人差があるのかを見ていきましょう。
3.1 厚生年金の平均受給月額とその分布

- 〈全体〉平均年金月額:15万289円
- 〈男性〉平均年金月額:16万9967円
- 〈女性〉平均年金月額:11万1413円
※国民年金(老齢基礎年金)の額を含んだ金額です。
厚生年金の受給額分布(1万円ごと)
- ~1万円:4万3399人
- 1万円以上~2万円未満:1万4137人
- 2万円以上~3万円未満:3万5397人
- 3万円以上~4万円未満:6万8210人
- 4万円以上~5万円未満:7万6692人
- 5万円以上~6万円未満:10万8447人
- 6万円以上~7万円未満:31万5106人
- 7万円以上~8万円未満:57万8950人
- 8万円以上~9万円未満:80万2179人
- 9万円以上~10万円未満:101万1457人
- 10万円以上~11万円未満:111万2828人
- 11万円以上~12万円未満:107万1485人
- 12万円以上~13万円未満:97万9155人
- 13万円以上~14万円未満:92万3506人
- 14万円以上~15万円未満:92万9264人
- 15万円以上~16万円未満:96万5035人
- 16万円以上~17万円未満:100万1322人
- 17万円以上~18万円未満:103万1951人
- 18万円以上~19万円未満:102万6888人
- 19万円以上~20万円未満:96万2615人
- 20万円以上~21万円未満:85万3591人
- 21万円以上~22万円未満:70万4633人
- 22万円以上~23万円未満:52万3958人
- 23万円以上~24万円未満:35万4人
- 24万円以上~25万円未満:23万211人
- 25万円以上~26万円未満:15万796人
- 26万円以上~27万円未満:9万4667人
- 27万円以上~28万円未満:5万5083人
- 28万円以上~29万円未満:3万289人
- 29万円以上~30万円未満:1万5158人
- 30万円以上~:1万9283人
データを見ると、受給額は月額1万円未満から30万円を超える方まで、非常に幅広く分布していることがわかります。
3.2 国民年金の平均受給月額とその分布
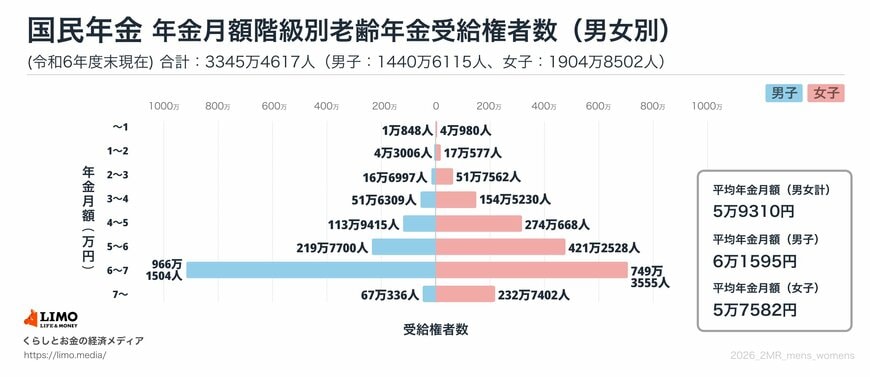
- 〈全体〉平均年金月額:5万9310円
- 〈男性〉平均年金月額:6万1595円
- 〈女性〉平均年金月額:5万7582円
国民年金の受給額分布(1万円ごと)
- 1万円未満:5万1828人
- 1万円以上~2万円未満:21万3583人
- 2万円以上~3万円未満:68万4559人
- 3万円以上~4万円未満:206万1539人
- 4万円以上~5万円未満:388万83人
- 5万円以上~6万円未満:641万228人
- 6万円以上~7万円未満:1715万5059人
- 7万円以上~:299万7738人
国民年金の平均受給月額は、全体で約5万9000円でした。男女別では男性が約6万2000円、女性が約5万8000円と、わずかな差が見られます。
最も人数の多いボリュームゾーンは「6万円以上~7万円未満」であり、多くの方が満額に近い年金額を受け取っていることが推測されます。
厚生年金ほど大きな差ではありませんが、国民年金においても受給額には個人差があることが確認できます。
4. 【高齢者世帯の平均所得】年間314.8万円「所得の6割を占めるのは年金」
次に、高齢者世帯の「1世帯あたりの平均所得金額」はどのくらいかを見ていきましょう。ここでは、厚生労働省の「2024(令和6)年 国民生活基礎調査の概況」を参考にします。
この調査では、高齢者世帯を「65歳以上の人のみで構成されるか、または65歳以上の人と18歳未満の未婚の人が加わった世帯」と定義しています。
4.1 高齢者世帯における平均所得額
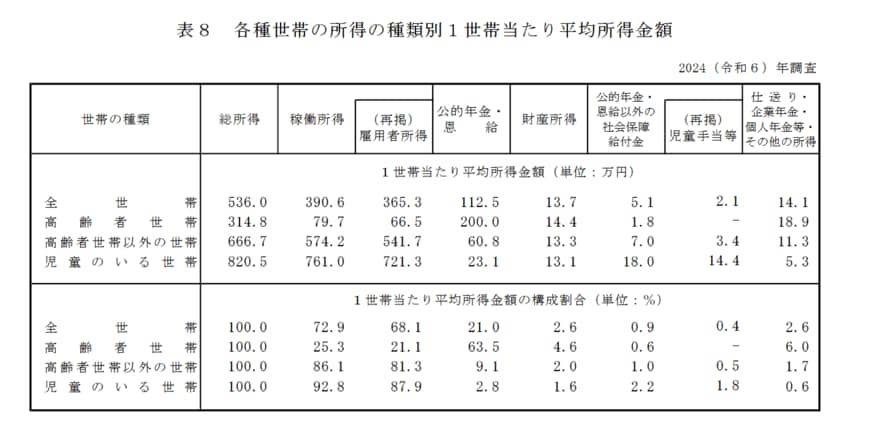
厚生労働省「2024(令和6)年 国民生活基礎調査の概況」によると、高齢者世帯の平均総所得は年間314万8000円です。その内訳についても詳しく見ていきましょう。
4.2 高齢者世帯の所得構成
- 稼働所得:79万7000円(25.3%)
- うち雇用者所得(※):66万5000円(21.1%)
- 公的年金・恩給:200万円(63.5%)
- 財産所得:14万4000円 (4.6%)
- 公的年金・恩給以外の社会保障給付金:1万8000円 (0.6%)
- 仕送り・企業年金・個人年金等・その他の所得18万9000円(6.0%)
月額に換算すると約26万円の所得のうち、約3分の2にあたる約16万6000円が「公的年金・恩給」で占められています。次に大きいのが、勤め先からの収入である「雇用者所得」で、月額約5万5000円です。
このデータから、多くの高齢者世帯では、公的年金を生活の基盤としつつ、就労による収入で家計を支えている状況が見て取れます。
※雇用者所得:世帯の構成員が勤務先から受け取った給料・賃金・賞与の合計額(税金や社会保険料が差し引かれる前の金額)を指します。
5. 【付加年金】国民年金の受給額を増やす選択肢
働き方が多様化する中で、厚生年金に加入していない自営業者やフリーランスとして働く方も増えています。
しかし、国民年金のみの加入となる場合、老後に受け取れる年金額は少なくなる傾向があります。
そこで、国民年金の受給額を上乗せする方法の一つとして、「付加保険料の納付」についてご紹介します。
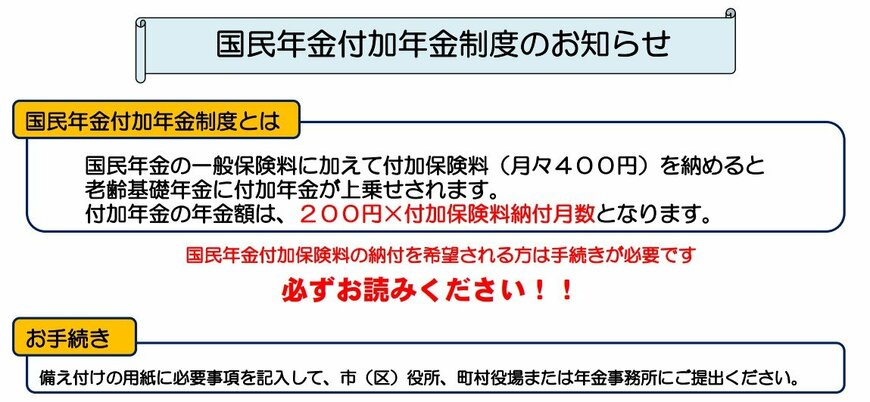
付加年金とは、毎月の国民年金保険料(2026年度は1万7920円)に加えて「付加保険料(月額400円)」を納めることで、将来受け取る年金額を増やせる制度です。
5.1 付加保険料を納付できる対象者
- 国民年金の第1号被保険者
- 65歳未満の任意加入被保険者
5.2 付加保険料を納付できないケース
- 国民年金保険料の納付が免除・猶予されている方(法定免除、全額免除、一部免除、納付猶予、学生納付特例の対象者)
- 国民年金基金に加入している方
なお、個人型確定拠出年金(iDeCo)と付加年金は同時に加入できます。ただし、iDeCoの掛金上限額によっては併用できない場合があるため、注意が必要です。
5.3 付加保険料を40年間納付した場合のシミュレーション
仮に、20歳から60歳までの40年間、付加保険料を納め続けた場合のシミュレーションをしてみましょう。
65歳から受け取れる年間の付加年金額は、「200円 × 付加保険料を納付した月数」で計算できます。
- 40年間に納付した付加保険料の総額:19万2000円(400円×480カ月)
- 65歳以降に毎年受け取れる付加年金額:9万6000円(200円×480カ月)
40年間で納める付加保険料の合計は19万2000円です。一方で、毎年9万6000円が上乗せして支給されるため、年金の受給を開始して2年で納付した保険料の元が取れる計算になります。
6. まとめ
本記事では、公的年金の基本的な仕組みと2025年度の平均受給金額、ライフコース別のモデルケースまでを解説してきました。
公的年金は現役時代の働き方によって受給金額が変わるため、個人差が発生します。
まずは、ご自分の受給金額がいくらになるのかを想定してみましょう。
また、今の収入よりも年金額は大きく減ってしまう可能性がある場合は、今のうちに不足金額を準備できる仕組みを考えておきましょう。
最近はNISAなどの資産運用を老後資金の準備として活用する方も増えてきましたが、すぐに資産が増加するとは限らず、時間をかけてリスク分散することが重要です。
長期目線で資産計画を立てていきましょう。