6月は、住民税の通知書が届く時期です。給与から天引きされる住民税は、前年の所得をもとに新年度の額へと切り替わります。手取りの変化を見て、「そろそろ家計を見直そうか」と感じる方も多いのではないでしょうか。
家計を考えるうえで気になるのが、やはり「貯蓄」です。現在の貯蓄も、そして老後資金もどのように貯めていくか悩まれる方もいるでしょう。
では、一般的な世帯はどのくらい持っているのでしょうか。今回は二人以上世帯の30歳代・40歳代・50歳代・60歳代に注目し、貯蓄額の平均と中央値をみたうえで、これからの備え方を考えます。
1. 【みんなの平均貯蓄額】いくらになる?「30〜60歳代」の貯蓄額をみる!
金融経済教育推進機構(J-FLEC)の「家計の金融行動に関する世論調査(2025年)」によると、二人以上世帯の金融資産保有額(金融資産を保有していない世帯を含む)は、年代別に次のとおりです。
※金融資産保有額とは、預貯金だけでなく株式、投資信託、生命保険などを含んだ金額です。ただし、日常的に使う普通預金の残高は含まれていません。
1.1 二人以上世帯の貯蓄額(平均・中央値)

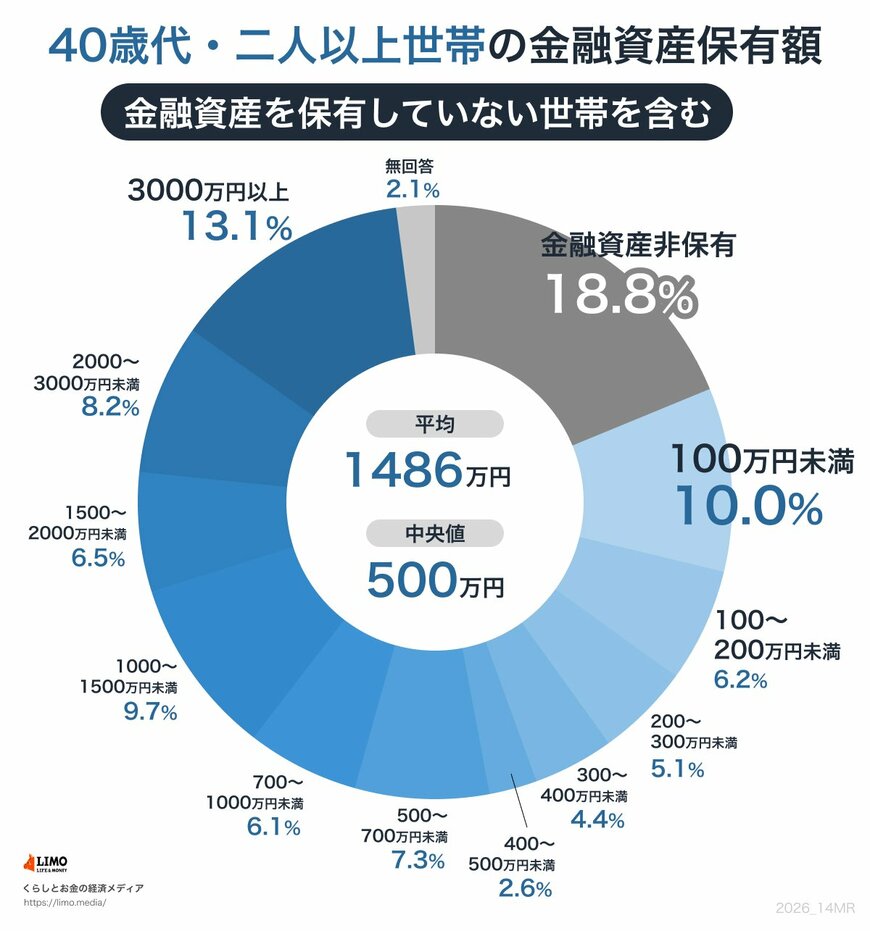
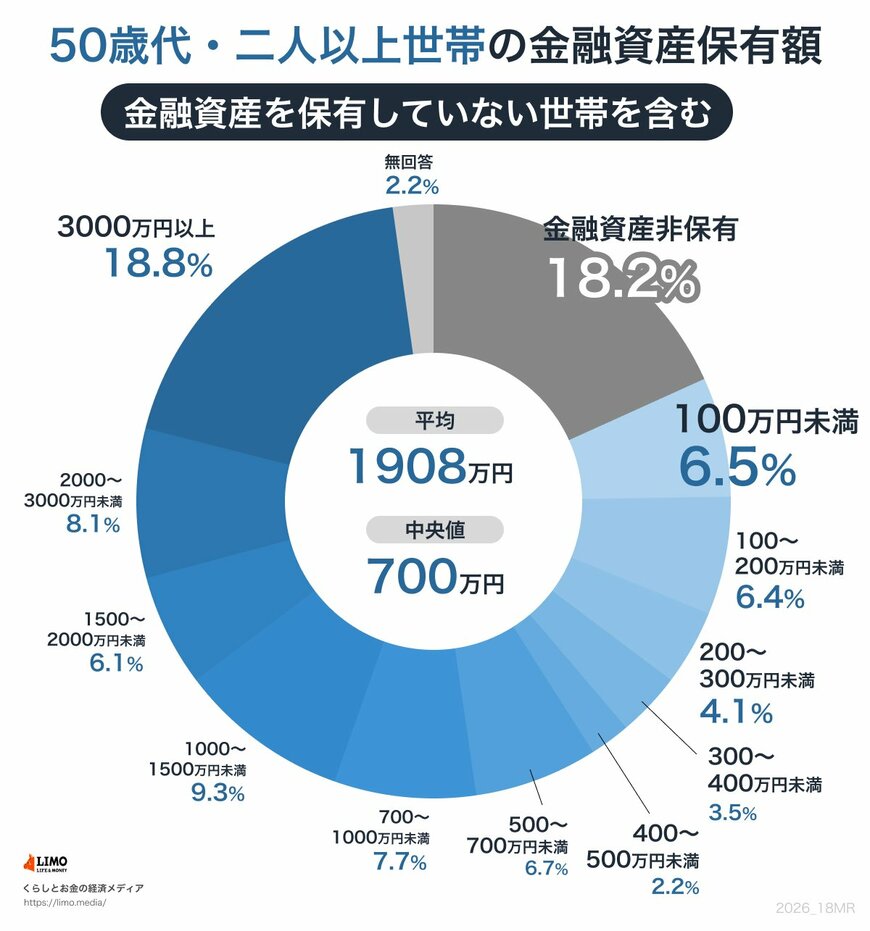
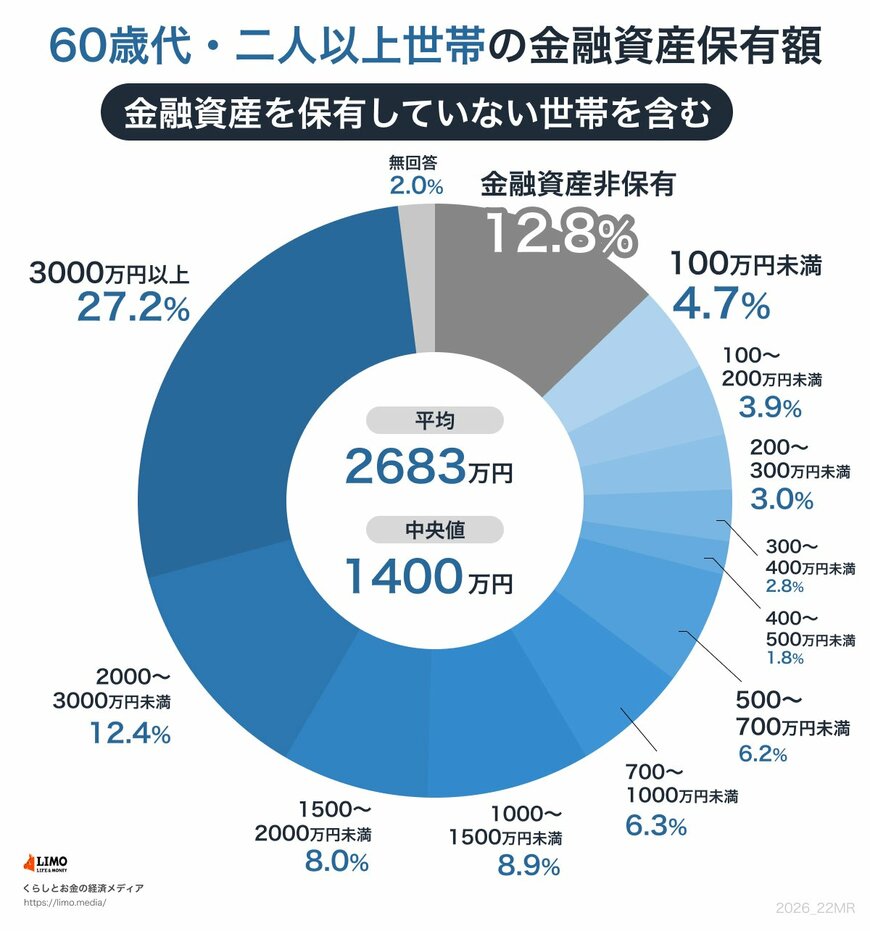
- 30歳代:平均1096万円/中央値311万円
- 40歳代:平均1486万円/中央値500万円
- 50歳代:平均1908万円/中央値700万円
- 60歳代:平均2683万円/中央値1400万円
どの年代も、平均と中央値に差があります。興味深いのは、基本的にはなりますが若い年代ほどその差が大きいことです。30歳代は平均1096万円に対して中央値311万円とおよそ3.5倍ですが、60歳代は平均2683万円・中央値1400万円でおよそ1.9倍にとどまります。
「貯蓄ゼロ」(金融資産を持たない世帯)の割合は、30歳代17.6%、40歳代18.8%、50歳代18.2%と、おおむね5〜6世帯に1世帯。60歳代は12.8%(およそ8世帯に1世帯)とやや下がります。二人以上世帯は単身世帯に比べると貯蓄ゼロの割合は低めですが、世帯ごとの開きがあることに変わりはありません。
2. 老後に向けて貯蓄をどう備える?
貯蓄には、年代や世帯による差があります。これから備えていくうえで、大きく2つの方向が考えられます。「長く働くこと」と「制度を活かすこと」です。順にみていきましょう。
2.1 働く期間をのばす
一つ目は、働く期間を延ばすという選択です。長く働けばその分の収入が得られ、貯蓄を取り崩し始める時期を後ろにずらせます。年金の受け取りを遅らせて将来の受給額を増やす「繰下げ受給」も選びやすくなります(ただし繰下げ受給が本当に得かは個人差が大きいので慎重に考えましょう)。
もちろん、健康や体力、働き方に応じて、無理のない範囲で考えることが大切です。いまはさまざまな職種や働き方が増えているので、調べてみるのも一つでしょう。
2.2 新NISA・iDeCoなど税制優遇制度を活かす
二つ目は、税制優遇のある制度を使う方法です。預貯金だけでなく、新NISAのつみたて投資枠やiDeCo(個人型確定拠出年金)を活用して、お金を育てる選択肢もあります。ただし、資産運用となると元本割れの可能性があり、またiDeCoは原則60歳まで引き出せないなど、それぞれの特徴を理解したうえで、自己責任で選ぶ必要があります。
この2つは、組み合わせることでより資産を増やせる可能性もあります。たとえば、長く働いて得た収入の一部を、税制優遇制度での運用に回すといったかたちです。
もちろん家庭状況などにもよりますし、損するリスクもあるので一律の正解はありません。自分の年代や家計の状況に合わせて、無理なく続けられる方法を選びたいものです。
3. まとめにかえて
二人以上世帯の貯蓄は、30歳代1096万円・40歳代1486万円・50歳代1908万円・60歳代2683万円(いずれも平均で、中央値はこれより低め)でした。
住民税の通知が届き、家計を見直したくなるこの時期。平均と比べて一喜一憂するよりも、長く働くこと、制度を活かすことなど、自分にできる備えを一つずつ整えていくことが、これからの安心につながるのではないでしょうか。
参考資料
宮野 茉莉子