
値上げの波は、2026年に入っても続いています。帝国データバンクの「『食品主要195社』価格改定動向調査(2026年6月)」によると、値上げされる品目数は7月に2269品目へ達し、4月以来3カ月ぶりに単月で2000品目を超える見込みです。1回あたりの値上げ率も、月平均で14%にのぼります。
食料品の値上がりが家計に重くのしかかるなか、これからのお金について落ち着いて見直しておきたいという方も多いのではないでしょうか。
なかでも60歳代は、定年や年金の受け取りという節目を控え、現役時代に積み上げた貯蓄と、これから受け取る年金の両方が気になりはじめる年代です。そこで今回は、二人以上世帯の60歳代にしぼって、貯蓄額の平均と中央値、そして厚生年金・国民年金の平均月額を順に確認していきます。
1. 60歳代二人以上世帯の平均貯蓄額はいくらか
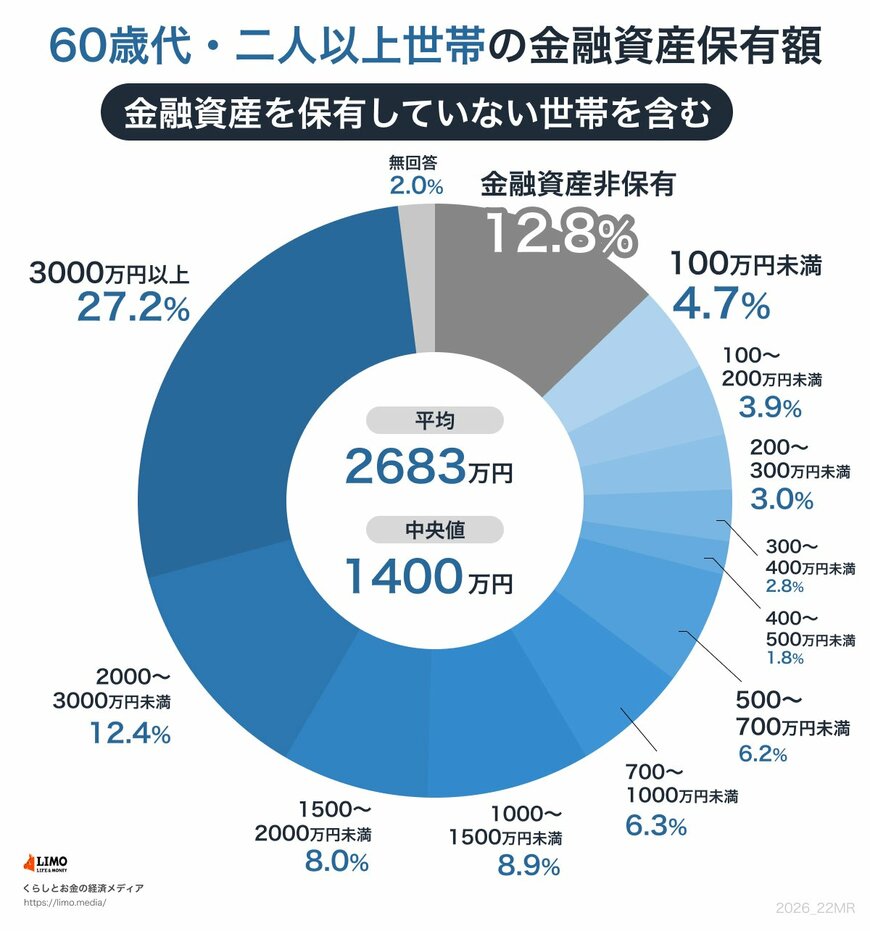
金融経済教育推進機構(J-FLEC)の「家計の金融行動に関する世論調査(2025年)」によると、二人以上世帯の金融資産保有額(金融資産を保有していない世帯を含む)は、60歳代で次のようになっています。
1.1 60歳代の貯蓄額(平均・中央値)
- 60歳代:平均2683万円/中央値1400万円
- 二人以上世帯全体:平均1940万円/中央値720万円
1.2 平均と中央値の差、「貯蓄ゼロ」はどのくらい?
60歳代では平均が2683万円であるのに対し、中央値は1400万円。その差はおよそ1.9倍にもなります。
これだけ離れるのは、平均がごく一部の貯蓄の多い世帯に引き上げられるためです。これに対して中央値は、世帯を貯蓄の少ない順に並べたときちょうど中央に位置する金額ですので、平均の大きさだけを見て「自分は足りない」と焦る必要は基本的にはありません。必要な老後資金は世帯ごとに異なるので、「わが家の場合」を考えることが大切です。
「貯蓄ゼロ」の世帯がどれくらいあるかも見ておきましょう。同じ調査では、二人以上世帯・60歳代で金融資産を持たない世帯は12.8%、およそ8世帯に1世帯でした。ほかの年代と比べると低めですが、十分な蓄えがある世帯と、ほとんど持たない世帯とに分かれている様子もうかがえます。
2. 厚生年金と国民年金の平均年金月額はいくら?6月から2026年度の年金が受け取れる
60歳代は、年金の受け取りが現実味を帯びてくる年代です。実際に受け取れる金額は加入状況によって変わりますが、まずは全体の平均額を知っておくと、これからの家計設計の目安になります。
厚生労働省年金局の「令和6年度 厚生年金保険・国民年金事業の概況」によると、平均年金月額(老齢年金)は次のようになっています。
- 国民年金(老齢基礎年金):全体5万9310円(男性6万1595円/女性5万7582円)
- 厚生年金(老齢厚生年金):全体15万289円(男性16万9967円/女性11万1413円)※国民年金分を含む
同じ年代でも、加入していた制度や働き方によって金額は大きく変わります。とくに女性は、厚生年金でも平均が男性より低い傾向がみられます。平均はあくまで目安として受け止めたい数字です。
また、年金額は毎年度改定され6月支給分から2026年度の年金額となります。
2026年度は前年に比べ、国民年金は1.9%、厚生年金は2.0%増額となりました。しかし今年に入っても物価上昇は続いているため、家計管理や資産形成を考えることは引き続き重要です。
3. 年金と貯蓄、どう組み合わせて考える?
公的年金は、老後の暮らしを支える土台です。とはいえ平均額を見るかぎり、年金だけでゆとりある生活をまかなうのは簡単ではないこともわかります。そこで、これまで築いた貯蓄と年金をどう組み合わせるかがポイントになります。意識しておきたいのは、次の3つです。
1.【受け取れる年金額を確認する】「ねんきん定期便」や「ねんきんネット」で、自分の年金見込み額を把握しておきましょう。この際、税金や社会保険料の天引きも想定しておきましょう。
2.【取り崩しの計画を立てる】年金で足りない分を貯蓄からどのくらい補うか、無理のないペースをあらかじめ考えておきましょう。不足する場合には家計や貯蓄方法などを見直してみましょう。
3.【一部は長期の運用も検討】使う予定のないお金は、新NISAなど税制優遇のある制度を活用する方法もあります。ただし元本割れの可能性があり、年齢や暮らしなどの状況によっても向き不向きがあるため、自身のリスク許容度を考えた上で慎重に検討しましょう。
4. まとめにかえて
60歳代二人以上世帯の貯蓄は、平均2683万円に対して中央値は1400万円と開きがありました。年金月額も、国民年金で平均5万9310円、厚生年金で15万289円。どの数字も個人差が大きく、平均はあくまで全体像をつかむための目安にすぎません。
大切なのは、世間の平均と自分を比べて落ち込むことではなく、受け取れる年金の見込みと手元の貯蓄を「自分の数字」としてつかみ、両者をどう組み合わせるかを考えることです。値上げが続く今こそ、年金と家計を一度ふり返るきっかけにしてみてはいかがでしょうか。
参考資料
- 金融経済教育推進機構(J-FLEC)「家計の金融行動に関する世論調査(2025年)〔二人以上世帯〕」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 帝国データバンク「『食品主要195社』価格改定動向調査(2026年6月)」
宮野 茉莉子