

本格的な夏へと向かうこの季節。冷房による光熱費の上昇など、家計の変化を意識する人も多いのではないでしょうか。
40・50歳代は一般的に働き盛りで賃金水準も高い傾向にあります。しかし実際には、「収入はあるはずなのに生活に余裕を感じにくい」と、収入と生活実感にギャップを抱える世帯も少なくありません。

- 総合指数は2020年を100として113.0 …前年同月比は1.4%の上昇
- 生鮮食品を除く総合指数は112.5 …前年同月比は1.4%の上昇
- 生鮮食品及びエネルギーを除く総合指数は111.8 …前年同月比は1.9%の上昇
その背景にあるのが、長期化する物価上昇です。
総務省公表の「2026年4月分消費者物価指数」によれば、総合指数は前年同月比で1.4%上昇。生鮮食品及びエネルギーを除く総合指数も1.9%上昇しており、食料品や日用品の値上がりが家計負担を重くしています。
さらに、貯蓄状況を見る際には、一部の富裕層が引き上げる「平均値」と、実態に近い「中央値」の大きな差にも注目する必要があります。
本記事では、物価高が続く中で働き盛り世代が直面する家計の現状と、40・50歳代における貯蓄・資産形成の実態を最新データから確認していきます。
1. 【40歳〜50歳代】家計資産はなぜ増えたのか?運用益が果たした役割を探る
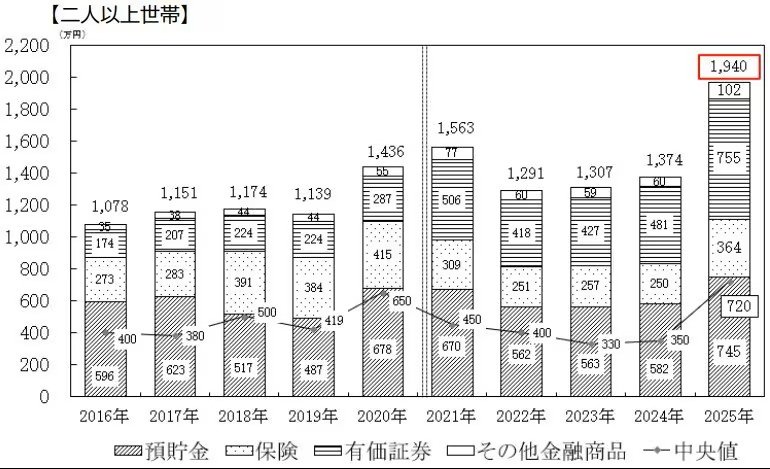
J-FLEC(金融経済教育推進機構)が2025年12月18日に公表した「家計と金融行動に関する世論調査(2025年)」によると、二人以上世帯の金融資産保有額は平均1940万円、中央値720万円となり、前年から大きく増加しました。
この増加の背景を詳しく見ると、給与収入の伸びや預貯金の積み増しだけではなく、「株式・債券価格の上昇による評価益」や「配当金・利子収入」など、資産運用による成果の影響が大きいことが特徴です。
- 定例的な収入が増加したから:40歳代37.5%、50歳代26.6%
- 株式、債券価格の上昇により、これらの評価額が増加したから:40歳代38.4% 50歳代34.1%
- 配当や金利収入があったから:40歳代33.0% 50歳代29.5%
つまり、資産の増加は家計の節約や貯蓄努力だけでなく、市場環境の追い風を受けた運用収益によって支えられている側面が大きいということです。
実際に40歳代では、「収入が増えた」と回答した割合が37.5%であるのに対し、「株式や債券の評価額が増加した」は38.4%、「配当や金利収入があった」は33.0%となっています。50歳代でもそれぞれ26.6%、34.1%、29.5%となっており、運用による資産形成が広く浸透している様子がうかがえます。
こうした状況を踏まえながら、次に40歳代・50歳代の貯蓄実態について具体的に見ていきましょう。
2. 【40歳〜50歳代】貯蓄額の平均と中央値から見える世帯間格差の実態
続いて、同調査をもとに働き盛り世代の資産保有状況を確認していきます。
2.1 「40歳代・二人以上世帯」の金融資産保有額
40歳代・二人以上世帯
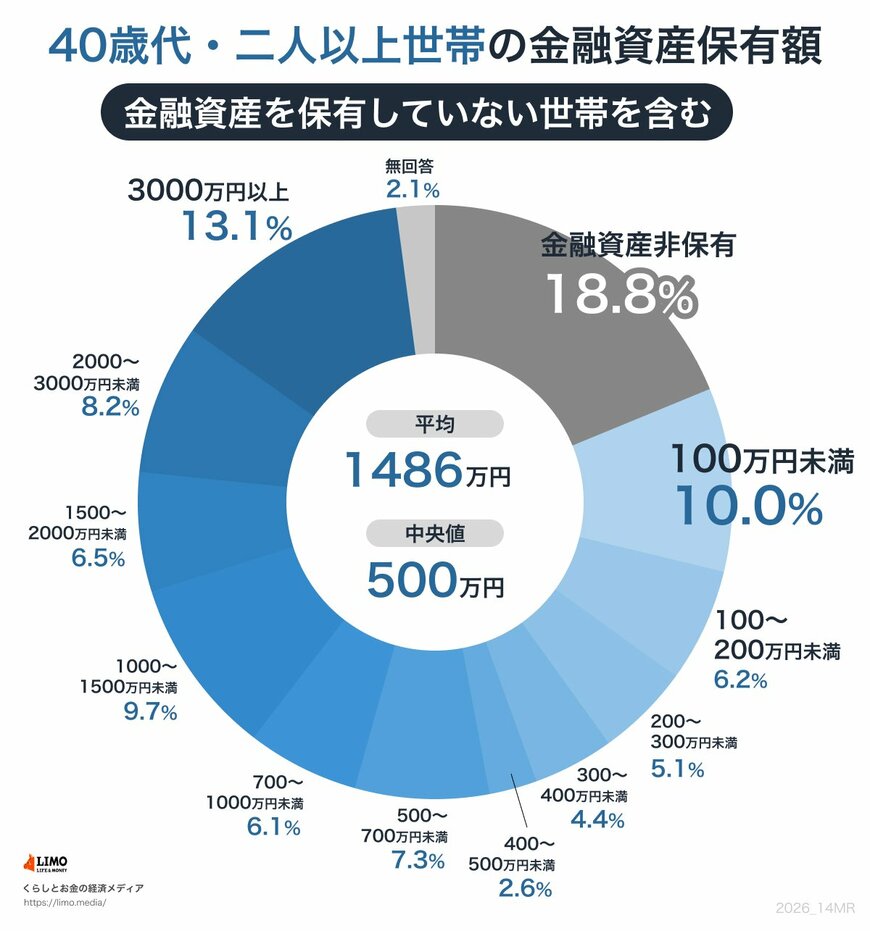
平均:1486万円
中央値:500万円
- 金融資産非保有:18.8%
- 100万円未満:10.0%
- 100~200万円未満:6.2%
- 200~300万円未満:5.1%
- 300~400万円未満:4.4%
- 400~500万円未満:2.6%
- 500~700万円未満:7.3%
- 700~1000万円未満:6.1%
- 1000~1500万円未満:9.7%
- 1500~2000万円未満:6.5%
- 2000~3000万円未満:8.2%
- 3000万円以上:13.1%
- 無回答:2.1%
40歳代の二人以上世帯では、金融資産保有額の平均は1486万円となっていますが、中央値は500万円にとどまっています。平均値と中央値の差が大きく、世帯による資産格差の広がりが見て取れます。
内訳を見ると、金融資産を保有していない世帯が18.8%存在する一方で、1000万円以上の金融資産を持つ世帯も一定数あります。こうした高額資産層が平均額を押し上げていることから、平均値だけでは実態を把握しにくい状況です。
そのため、多くの世帯の実情に近い資産水準を知るうえでは、平均額より中央値を参考にするほうが実態に近いと考えられます。
2.2 「50歳代・二人以上世帯」の金融資産保有額
50歳代・二人以上世帯
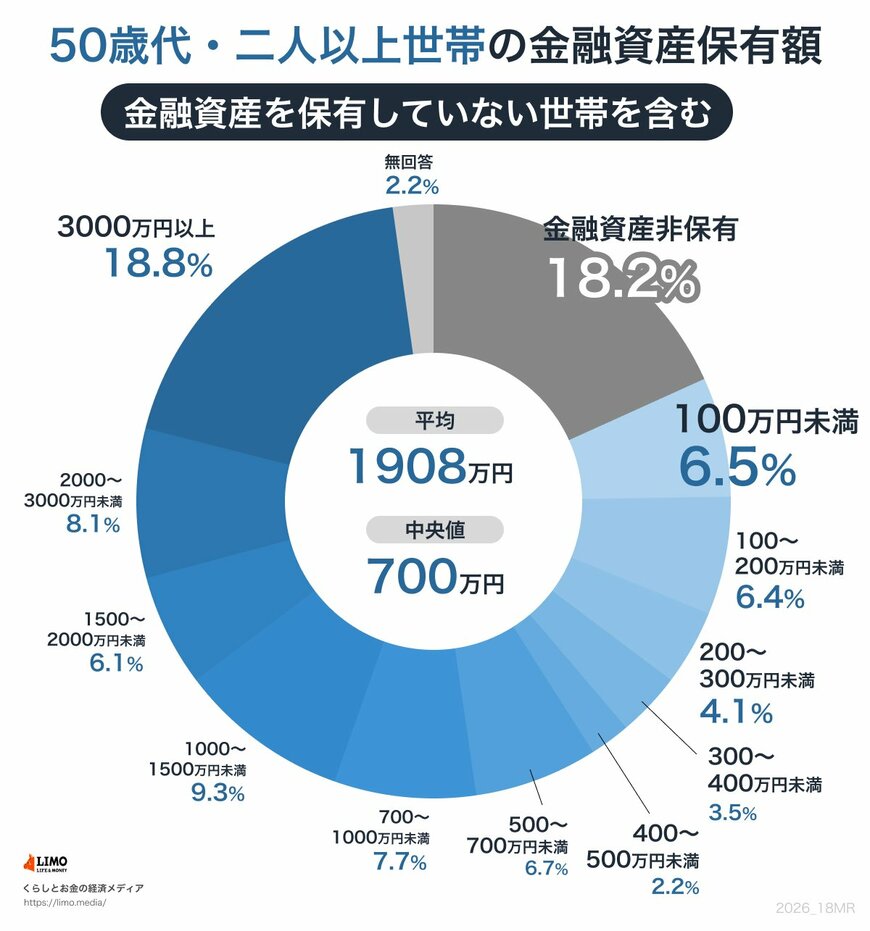
平均:1908万円
中央値:700万円
- 金融資産非保有:18.2%
- 100万円未満:6.5%
- 100~200万円未満:6.4%
- 200~300万円未満:4.1%
- 300~400万円未満:3.5%
- 400~500万円未満:2.2%
- 500~700万円未満:6.7%
- 700~1000万円未満:7.7%
- 1000~1500万円未満:9.3%
- 1500~2000万円未満:6.1%
- 2000~3000万円未満:8.1%
- 3000万円以上:18.8%
- 無回答:2.2%
続いて50歳代の二人以上世帯を見ると、平均は1908万円、中央値は700万円となっており、40歳代と同様に平均値と中央値の間に大きな開きが見られます。
特に注目されるのは資産の二極化です。金融資産を保有していない世帯が18.2%存在し、さらに500万円未満の世帯も少なくない一方で、3000万円以上を保有する世帯は18.8%に達しています。
50歳代は教育費や住宅関連費用などの支出が重なりやすい年代でもあります。そのため、資産形成が思うように進まない世帯と、十分な資産を築いている世帯との間で差が広がっている状況がうかがえるでしょう。
3. いよいよ支給時期!「夏のボーナス」が将来の格差を分ける?
40歳代・50歳代は収入のピークを迎える人も多い一方で、住宅ローンや教育費など大きな支出が重なる時期でもあります。
そのため、この世代にとってボーナスは単なる臨時収入ではなく、家計を支える重要な役割を担っています。
3.1 ボーナスは生活設計の一部になっている
帝国データバンクの調査によると、2026年の夏季賞与の平均支給額は正社員1人あたり47.7万円でした。
2026年夏季賞与データ5/7

出所:帝国データバンク「2026年夏季賞与の動向アンケート」企業の37.1%で夏ボーナス「増加」 平均支給額は47.7万円、前年から1.8万円増 業績回復と物価高が後押し 一方で、「中東情勢」でボーナス抑制の動きも
支給額は30万~50万円未満が最も多く、50万~75万円未満も約4分の1を占めています。
まとまった金額を受け取れることから、ボーナスは住宅ローンの返済や子どもの教育費、家電の買い替えなど、毎月の給与だけでは対応しにくい支出に充てられるケースが少なくありません。
一方で、ボーナスは資産形成を進める貴重な機会でもあります。 新NISAへの投資や預貯金の積み増しなどに活用できれば、老後資金の準備を一気に進めやすくなります。
しかし、日々の生活費の補填などで使い切ってしまう世帯も多く、先ほど見たような「同じ年代でも資産額に大きな差(格差)が生まれる要因」の一つになっています。
働き盛り世代だからこそ、ボーナスは消費や支払いに充てるだけでなく、将来への備えとのバランスを考えながら活用することが大切です。
4. 【65歳以上】リタイア後の生活費はいくら必要?夫婦世帯の家計を確認
それでは、ボーナスなどを活用して備えるべき「リタイア後の生活」には、実際どれくらいのお金がかかるのでしょうか。
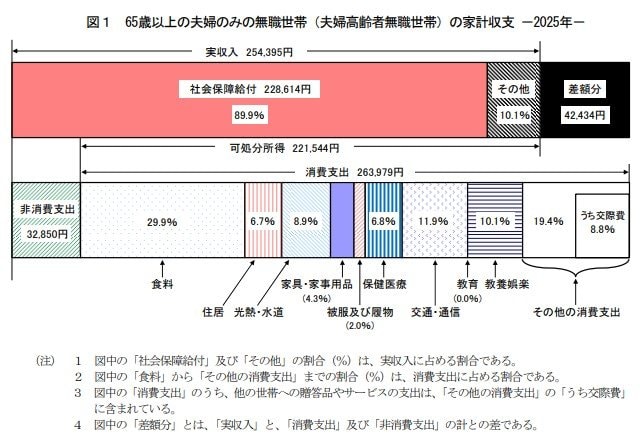
総務省統計局が公表した「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」をもとに、65歳以上の夫婦のみで暮らす無職世帯の収支状況を見ていきます。
4.1 【65歳以上・無職夫婦世帯】毎月の収入額とその内訳
収入合計:25万4395円
- うち社会保障給付(主に年金):22万8614円
4.2 【65歳以上・無職夫婦世帯】毎月の支出額とその内訳
支出合計:29万6829円
- 消費支出:26万3979円
- 非消費支出:3万2850円
収入の内容を見ると、月25万4395円のうち22万8614円を公的年金などの社会保障給付が占めており、老後の家計が年金収入を中心に成り立っていることが分かります。
一方で支出総額は29万6829円となっており、そのうち食費や光熱費、通信費などの日常生活にかかる消費支出が26万3979円、税金や社会保険料などの非消費支出が3万2850円を占めています。
収入と支出を比較すると、毎月およそ4万2000円の不足が発生する計算になります。
そのため、多くの世帯では不足分を貯蓄の取り崩しなどによって補っていると考えられます。こうした実態を踏まえると、老後の生活を安定して維持するためには、現役時代から計画的に資産形成を進めておくことの重要性が改めて見えてきます。
5. 資産形成と資産取り崩しのバランスをどう考えるか
先ほどのデータが示す通り、老後の家計は毎月約4万2000円の赤字となるのが平均的な姿です。さらに「人生100年時代」と呼ばれる昨今、この生活が引退後20年から30年以上も続く可能性があります。
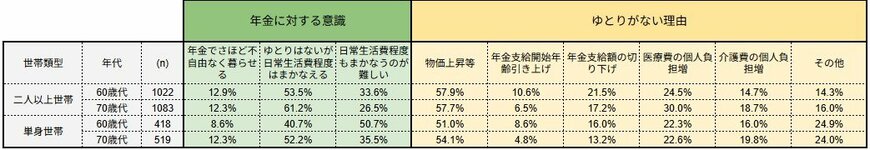
40歳代・50歳代は支出が重なりやすい年代ですが、実際の意識調査でも「物価上昇による家計負担の増加」を理由に、シニア世代の多くが老後の生活に不安を抱えています。
こうしたシビアな現実を踏まえると、公的年金だけに依存するのではなく、夏のボーナスなども活用した先取り貯蓄を続けながら、NISAやiDeCoなどの制度を使って現役時代から計画的に資産形成を進めていくことが、これまで以上に重要になるでしょう。
※投資には元本割れのリスクがあります。最終的な投資判断はご自身の責任で行ってください。 ※当記事は再編集記事です。


参考資料
- 総務省「2020年基準 消費者物価指数 全国 2026年(令和8年)4月分」
- 厚生労働省「高齢期と年金をめぐる状況」
- 株式会社帝国データバンク「2026年夏季賞与の動向アンケート」企業の37.1%で夏ボーナス「増加」 平均支給額は47.7万円、前年から1.8万円増 業績回復と物価高が後押し 一方で、「中東情勢」でボーナス抑制の動きも
- J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査 2025年」
- 総務省統計局「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」
- 国税庁「令和6年分 民間給与実態統計調査」
マネー編集部貯蓄班


