
2026年6月も半ばを過ぎ、梅雨のジメジメとした気候とともに、エアコンの稼働による夏の電気代上昇が気になる季節となりました。
6月15日(月曜日)は、今年度のプラス改定が反映された新しい年金額が口座に振り込まれる「最初の支給日」でした。
通帳の記帳やネットバンキングの画面で、引き上げられた入金額を確認された方も多いのではないでしょうか。
「去年より少し振り込みが増えていた」と一時的に安心したのも束の間、スーパーへ行けば毎日のように食品が値上がりしており、「年金は増えたはずなのに、なんだか去年より家計が苦しい…」というリアルな不安の声もあるのではないでしょうか。
実は、この「増えているのに苦しい」という感覚は決して気のせいではありません。現在の日本の年金制度とインフレ(物価高)の関係性には、知っておきたい、シビアな「カラクリ」が存在するのです。
本記事では、2026年度(令和8年度)の最新の年金改定額を整理するとともに、なぜ受給額が変わるのか、そしてインフレの波から大切な資産を守るための「家計管理と資産配分の考え方」について、プロの視点から分かりやすく解説していきます。
1. ついに国民年金が7万円台へ!2026年度の年金改定額と平均的な受給目安
2026年度における主な年金額は以下のとおりです。
- 国民年金(老齢基礎年金・満額):月額7万608円(前年度比+1.9%・+1300円)※月額7万608円は「昭和31年(1956年)4月2日以後生まれの方」。昭和31年4月1日以前生まれの方の老齢基礎年金(満額)は「月額7万408円」
- 厚生年金(標準的な夫婦世帯モデル):月額23万7279円(前年度比+2.0%・+4495円)
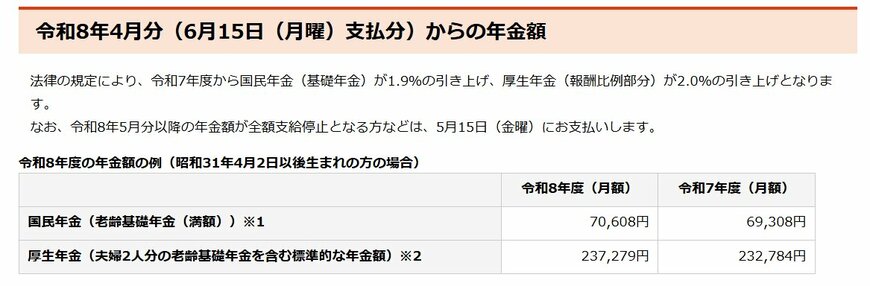
これはあくまでも制度上の例示額です。加入期間が短かった場合や標準報酬月額が低かった時期が長い場合は、これより少ない金額になります。自分の見込み額は、ねんきんネットで確認してみてください。
2. なぜ毎年もらえる金額が変わるのか?マクロ経済スライドを解説
年金の改定には2つのルールが作用しています。
ひとつは「賃金・物価スライド」で、賃金や物価の上昇率に応じて年金額を上げ下げします。もうひとつは「マクロ経済スライド」で、少子高齢化による年金財政の悪化を緩和するため、スライドの増加幅を一定量抑制する仕組みです。
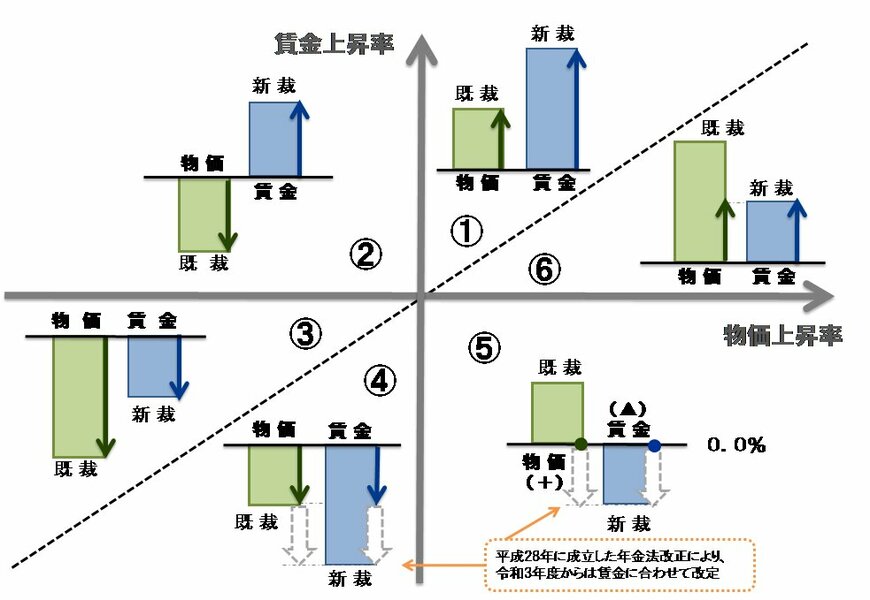
2026年度はプラス改定ですが、名目手取り賃金変動率2.1%を用いたうえで、マクロ経済スライドによる調整が行われたため、国民年金は1.9%、厚生年金の報酬比例部分は2.0%の改定となりました。物価上昇率ほど年金額は上昇していないため、各家庭での対策と工夫が求められます。
3. 金額は増えているのに「生活が苦しい」と感じる理由とは
年金が2%増えていても、食費・光熱費・医療費が3%ずつ上昇していれば、実質的な購買力は下がっています。「年金が増えた=安心」と捉えるのは早計で、物価との差を意識した家計管理が必要です。
2022年以降、日本では物価の上昇が続いています。食品については原材料費・輸送コスト・円安の影響を受けて年率2〜4%程度の値上がりが継続しており、調味料・冷凍食品・菓子類など身近な品目を中心に値上げの波が広がりました。光熱費も電気・ガス代の補助金縮小の影響を受け、家計への負担が増しています。
こうした状況下では、年金の名目上の増額がそのまま生活水準の向上につながらないことを、数字として理解しておくことが重要です。
4. インフレの波に飲み込まれないために。今日から家庭でできる3つの資産防衛策
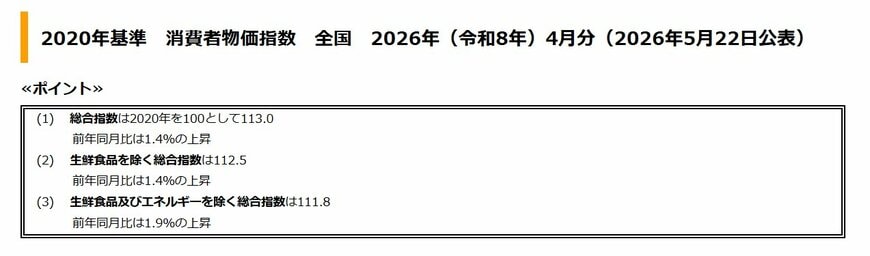
総務省によると、2026年4月分の物価上昇率は、前年同月比で1.4%の上昇でした(生鮮食品を除く総合指数は112.5)。
インフレに対抗する家計管理は「支出を抑える」と「資産を守りながら増やす」の2方向から考えるのが基本です。
4.1 支出を抑える
固定費(スマホ料金・保険料・サブスクリプション)は、一度見直せば毎月節約効果が継続します。変動費では食費の週次予算を設けたり、特売日・まとめ買いを活用したりすることで、年間で数万円単位の節約になります。
また、「欲しい」と感じたものはすぐに購入せず3日待つというルールを設けると、衝動買いによる無駄な支出を効果的に減らせます。
4.2 繰下げ受給を検討する
年金を65歳から1カ月繰り下げるごとに、受給額が0.7%増加します。70歳まで繰り下げると42%増、75歳まで繰り下げると最大84%増になります。受給額が大きいほど年金のインフレ対応力も高まるため、手元資産と健康状態が許す範囲での繰り下げは有効な選択肢です。
4.3 インフレに強い資産配分を意識する
保有している資産が預貯金だけでは、物価上昇分だけ実質価値が目減りします。年金収入を生活費の柱にしながら、預貯金・国債・分散投資を組み合わせた多層的な資産設計を心がけることが大切です。
リスクを取りすぎない範囲で、物価連動国債(インフレに連動して元本が増加する国債)や個人向け国債(変動10年型、市場金利上昇に連動して利息が増える)、分散投資型の資産(バランスファンド・世界株式インデックスなど)への投資を検討しましょう。
インフレ局面では「現金の比率を見直す」という発想が、老後の資産寿命を延ばすうえで重要になります。
5. 5. まとめ:支給日のリアルな数字を直視し、インフレに負けない家計の土台を作ろう
2026年6月15日に支給された最新の年金額と、その裏にある「マクロ経済スライドによる実質的な目減り」のカラクリについて解説してきましたが、いかがだったでしょうか。
国民年金がついに7万円台に乗ったとはいえ、夏の過酷な猛暑に向けた電気代の高騰や、今後も予想されるさらなる食料品の値上げラッシュを考慮すると、決して安心できる状況ではありません。
日本の年金制度が「物価高には完全には勝てない」ように設計されている以上、私たち自身で不足分を補う防衛策を取らなければならない厳しい時代に突入しています。
だからこそ、新年度の年金が振り込まれた今月を契機として、まずは通帳の入金額とご自身の家計簿を突き合わせ、正確な収支バランスを可視化してみてください。「何にいくら使っているか」を把握することが生活防衛の第一歩です。
「うちは大丈夫だろうか」と不安を感じたら、離れて暮らす親御さんや独立したお子さんとも最新のニュースを共有し、「スマホの料金プラン、一緒に見直してみない?」「新NISAの始め方を調べてみようか」と、互いに行動を促す声掛けをしてみてください。
国の制度の限界を正しく理解し、自ら行動を起こすことこそが、これからの時代を生き抜く方法のひとつとなるはずです。


参考資料
- 日本年金機構「令和8年4月分からの年金額等について」
- 厚生労働省「[年金制度の仕組みと考え方]第7 マクロ経済スライドによる給付水準調整期間」
- 総務省統計局「2020年基準 消費者物価指数 全国 2026年(令和8年)4月分(2026年5月22日公表)」
柴田 充輝