
風薫る5月下旬、日中は汗ばむ日も増え、本格的な夏の訪れを感じる季節となりました。
過ごしやすい気候とは裏腹に、物価の上昇は続いており、老後の生活資金をどう確保するかは、多くの人にとって切実な問題となっています。
かつて話題となった「老後2000万円問題」をきっかけに、公的年金だけで生活することの難しさが広く知られるようになりました。
しかし、実際の70歳代夫婦の家計状況はさまざまで、資産の保有状況には大きなばらつきがあるのが実情です。
十分な金融資産を持つ世帯もあれば、ほとんど、あるいは全く保有していない世帯も一定数存在します。
多くの世帯では年金収入だけでは生活費を賄えず、貯蓄を取り崩して不足分を補っているのが現状です。
この記事では、公的なデータを基に、70歳代・二人以上世帯の貯蓄額の分布や公的年金の受給水準を詳しく確認します。
あわせて、2026年4月から変わっている「在職老齢年金制度の改正内容」と変更点ついても具体的に見ていきましょう。
1. 70歳代夫婦世帯の金融資産、平均と中央値から見える貯蓄格差の実態
J-FLEC(金融経済教育推進機構)の「家計の金融行動に関する世論調査(2025年)」を基に、70歳代・二人以上世帯が保有する金融資産の状況を見ていきましょう。
※この調査における金融資産とは、預貯金のほかに株式、投資信託、保険商品などを含みます。ただし、日常的な支払いに利用する普通預金の残高は含まれていません。
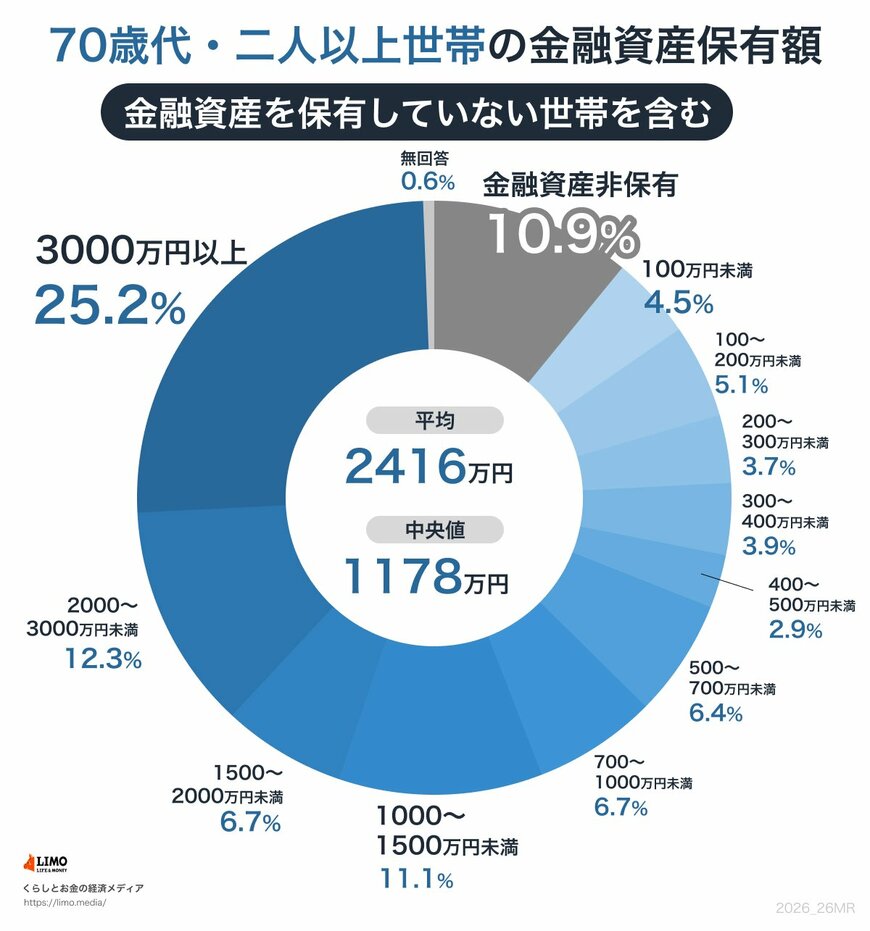
同調査によれば、70歳代・二人以上世帯の平均貯蓄額は2416万円です。
しかし、平均値は一部の高額資産を持つ世帯によって引き上げられる傾向があるため、より実態に近い数値を知るには中央値を見ることが重要です。
中央値は1178万円であり、多くの世帯がこの金額の周辺に位置していると推測できます。
世帯ごとの貯蓄額の詳しい分布は以下の通りです。
- 金融資産非保有:10.9%
- 100万円未満:4.5%
- 100~200万円未満:5.1%
- 200~300万円未満:3.7%
- 300~400万円未満:3.9%
- 400~500万円未満:2.9%
- 500~700万円未満:6.4%
- 700~1000万円未満:6.7%
- 1000~1500万円未満:11.1%
- 1500~2000万円未満:6.7%
- 2000~3000万円未満:12.3%
- 3000万円以上:25.2%
- 無回答:0.6%
貯蓄額の分布を見ると、200万円未満の世帯が合計で20.5%を占める一方、3000万円以上の金融資産を持つ世帯も25.2%にのぼり、老後の資産状況には明確な格差があることがわかります。
また、100万円未満から300万円未満といった比較的貯蓄が少ない層も一定数いる一方で、1000万円以上を保有する世帯もさまざまな層に分かれており、資産分布のばらつきが大きいことがうかがえます。
貯蓄の水準は、退職金の有無、現役時代の収入、相続の経験、健康状態など、多様な要因に影響されます。
さらに、公的年金の受給額も加入期間や働き方によって個人差があるため、同じ年代でも家計のゆとりには大きな違いが生まれます。
このような状況において、金融資産が限られている世帯では、年金収入だけで日々の生活費を賄うのが困難なケースも少なくありません。
そのため、老後を安心して過ごすためには、それぞれの状況に合わせた計画的な家計管理が不可欠です。
体力に余裕があるうちにパートなどで収入を補ったり、不動産や金融商品を活用して副収入を得たりする選択肢を、早い段階で検討しておくことが将来の安心につながるかもしれません。
2. 老後の厚生年金、受給額の平均は月額いくら?データで見る水準
次に、公的年金の受給額がどのくらいの水準なのかを確認していきましょう。
厚生労働省年金局の「令和6年度 厚生年金保険・国民年金事業の概況」によると、民間企業などに勤務していた人が受け取る厚生年金(第1号)の平均月額は以下のようになっています。

厚生年金の被保険者は第1号から第4号まで区分されていますが、ここでは民間企業などに勤めていた方が対象の「厚生年金保険(第1号)」(以下、記事内では「厚生年金」と表記)の年金月額を紹介します。
※記事内で紹介する厚生年金保険(第1号)の年金月額には、国民年金(老齢基礎年金)の金額も含まれています。
2.1 厚生年金《平均年金月額》
- 〈全体〉平均年金月額:15万289円
- 〈男性〉平均年金月額:16万9967円
- 〈女性〉平均年金月額:11万1413円
厚生年金の平均受給月額は、全体で15万289円です。
分布を見ると、15万円から19万円台に多くの受給者が集中しており、10万円台後半から18万円台が最も多い層となっています。
その一方で、10万円に満たない層も一定数おり、受給額には個人差が大きいことがわかります。
2.2 厚生年金《月額階級別受給権者》
- ~1万円:4万3399人
- 1万円以上~2万円未満:1万4137人
- 2万円以上~3万円未満:3万5397人
- 3万円以上~4万円未満:6万8210人
- 4万円以上~5万円未満:7万6692人
- 5万円以上~6万円未満:10万8447人
- 6万円以上~7万円未満:31万5106人
- 7万円以上~8万円未満:57万8950人
- 8万円以上~9万円未満:80万2179人
- 9万円以上~10万円未満:101万1457人
- 10万円以上~11万円未満:111万2828人
- 11万円以上~12万円未満:107万1485人
- 12万円以上~13万円未満:97万9155人
- 13万円以上~14万円未満:92万3506人
- 14万円以上~15万円未満:92万9264人
- 15万円以上~16万円未満:96万5035人
- 16万円以上~17万円未満:100万1322人
- 17万円以上~18万円未満:103万1951人
- 18万円以上~19万円未満:102万6888人
- 19万円以上~20万円未満:96万2615人
- 20万円以上~21万円未満:85万3591人
- 21万円以上~22万円未満:70万4633人
- 22万円以上~23万円未満:52万3958人
- 23万円以上~24万円未満:35万4人
- 24万円以上~25万円未満:23万211人
- 25万円以上~26万円未満:15万796人
- 26万円以上~27万円未満:9万4667人
- 27万円以上~28万円未満:5万5083人
- 28万円以上~29万円未満:3万289人
- 29万円以上~30万円未満:1万5158人
- 30万円以上~:1万9283人
3. 国民年金(老齢基礎年金)の受給額はいくら?平均月額と分布を解説
厚生年金への加入経験がなく、国民年金(老齢基礎年金)のみを受給している方の平均月額は、以下のようになっています。
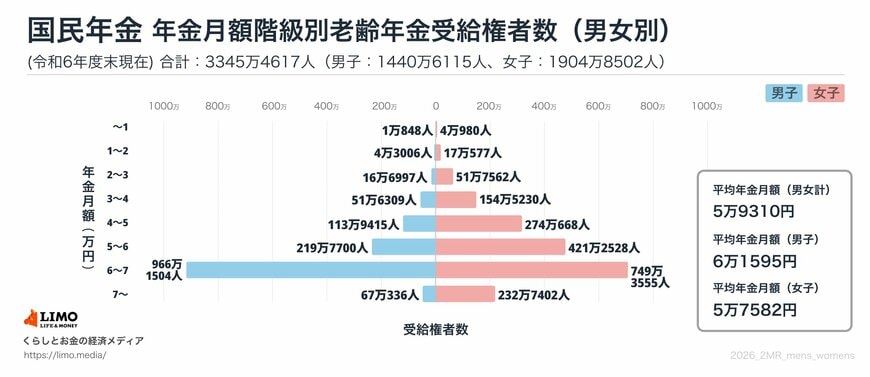
3.1 国民年金《平均年金月額》
- 〈全体〉平均年金月額:5万9310円
- 〈男性〉平均年金月額:6万1595円
- 〈女性〉平均年金月額:5万7582円
3.2 国民年金《月額階級別受給権者》
- 1万円未満:5万1828人
- 1万円以上~2万円未満:21万3583人
- 2万円以上~3万円未満:68万4559人
- 3万円以上~4万円未満:206万1539人
- 4万円以上~5万円未満:388万83人
- 5万円以上~6万円未満:641万228人
- 6万円以上~7万円未満:1715万5059人
- 7万円以上~:299万7738人
国民年金の平均月額は全体で5万9310円、男女別では男性が6万1595円、女性が5万7582円です。
受給額の分布を見ると、5万円台から6万円台がボリュームゾーンとなっており、満額に近い水準で受給している方が多いことがわかります。
一方で、保険料の納付期間が短いなどの理由で、受給額がさらに低くなるケースもあります。
一つのモデルケースとして、「厚生年金の男性平均月額」を受け取る夫と、「国民年金の女性平均月額」を受け取る妻の夫婦世帯を考えてみましょう。
この場合、世帯の年金収入は月額でおよそ22万7000円が一つの目安となります。
もちろん、実際には夫婦ともに厚生年金を受給する世帯や、双方が国民年金のみという世帯など、その組み合わせは多岐にわたります。
4. 物価上昇が年金生活に与える影響とは?
物価の上昇は、高齢者世帯の家計に直接的な打撃を与えます。
年金収入を生活の主な柱としている場合、物価高によって支出が増加し、生活費を十分に賄えなくなるリスクが高まります。
4.1 年金収入と物価のギャップ
前述の通り、厚生年金の平均月額はおよそ15万円、国民年金はおよそ6万円です。
しかし、生活費が上昇し続ける環境下では、年金収入だけでは必要な支出を賄いきれないケースが増加しています。
支出が収入を上回る状況が続けば、貯蓄の取り崩しや短時間でも働くことを検討せざるを得ない世帯も少なくありません。
4.2 赤字を防ぐための対策
支出の増加に備えるには、早い段階からの資金計画が重要です。
短時間の就労で収入を補う、投資や不動産などを活用して副収入を確保する、さらには年金の繰上げ・繰下げ受給を検討するなど、各世帯の状況に応じた対策を講じることが、老後の生活の安定につながるでしょう。
5. 家計の赤字をどう補う?「働きながら年金をもらう」という選択肢
年金と貯蓄だけでは家計の維持が難しい場合、選択肢の一つとして「働きながら収入を補う」という方法があります。
実際に、多くのシニア世帯が貯蓄の取り崩しと就労収入を組み合わせることで、家計の安定を図っています。
5.1 貯蓄の取り崩しだけに頼る生活の限界
毎月数万円の赤字でも、長期間続けば貯蓄は着実に減っていきます。
特に物価上昇が続く状況では、支出が想定以上に膨らみ、貯蓄を取り崩すペースが速まる可能性も考えられます。
一方で、老後は収入を大幅に増やすことが難しいため、「今ある資産を減らしながら生活する」という状態に不安を感じる人も少なくないでしょう。
こうした背景から、収入源をもう一つ確保するという考え方が、現実的な対策として注目されています。
5.2 無理のない範囲で収入を補うという選択肢
近年、体力やライフスタイルに合わせて働き方を選ぶシニアが増えています。
- 短時間のパート勤務
- これまでの経験を活かした再雇用
- 自営業やフリーランス的な働き方
このような形で月に数万円の収入を得るだけでも、家計へのプラスの影響は大きいものです。
例えば、毎月不足する金額と同じくらいの収入があれば、「家計の赤字」をほぼ解消できる計算になります。
「フルタイムで働く」のではなく、「不足分を補う」という視点が、無理なく続けるためのポイントといえるでしょう。
5.3 働くことで得られる収入以外のメリット
働くことの利点は、収入面だけではありません。
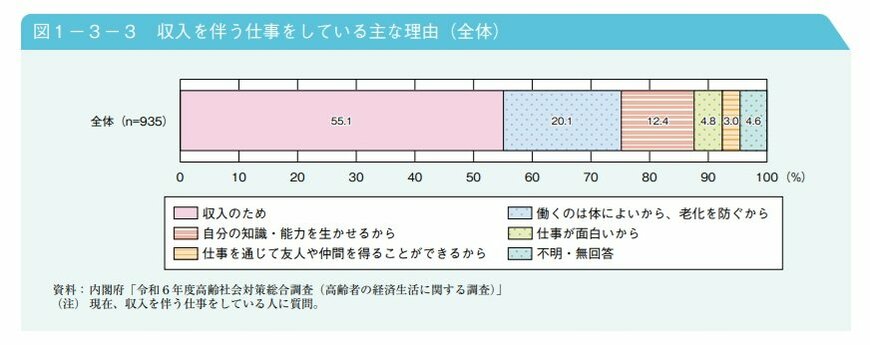
内閣府の調査によると、「収入のため」に働くシニアが多い一方で、仕事を通じてやりがいを感じたり、社会との関わりを維持したりすることに価値を見出している人も多くいます。
高齢期の就労には、以下のような側面もあります。
- 社会とのつながりを維持できる
- 生活リズムが整う
- 健康維持につながる
これらの要素は、結果として医療費の抑制や介護が必要になるリスクの低減につながる可能性も秘めています。
老後の生活を支える手段として、「働くこと」を前向きに捉える人が増えているのは、こうした複合的なメリットがあるからでしょう。
5.4 ただし「年金との関係」には注意が必要
一方で、就労によって収入を得る際には、公的年金制度との関係を正しく理解しておくことが不可欠です。
給与や賞与の金額によっては、受け取る年金の一部が支給停止になる場合があります。
特に厚生年金を受給している場合、収入に応じて年金の支給額が調整される仕組みが導入されています。
そのため、「働けば働くほど手取りが増える」とは限らず、制度の仕組みを理解した上で働き方を考えることが大切です。
この就労と年金の関係を具体的に定めているのが「在職老齢年金制度」です。
次章では、その仕組みと最新の改正内容について詳しく解説します。
6. 2026年4月から変わっている在職老齢年金制度、改正内容と変更点を整理
2025年6月に成立した年金制度改革関連法に基づき、2026年4月から在職老齢年金制度が見直されています。
今回の改正は、多様化する働き方やライフスタイルに対応することを目的としており、パートなどで働く人の社会保険の適用拡大(いわゆる「106万円の壁」の見直し)や、遺族年金制度の変更なども盛り込まれています。
ここでは、特に高齢期に働く方への影響が大きい在職老齢年金制度の変更点に焦点を当てて見ていきましょう。
6.1 「在職老齢年金制度」の見直し
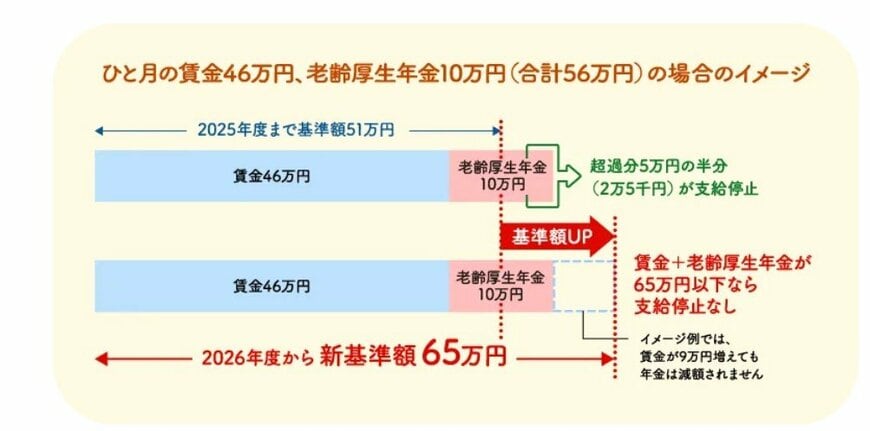
在職老齢年金制度とは、60歳以降に老齢厚生年金を受け取りながら働く場合に、年金の月額と給与・賞与の合計額が一定の基準を超えると、年金の一部または全額が支給停止となる仕組みです。
(※老齢基礎年金は対象外のため、全額支給されます)
この支給停止の基準となる金額は、毎年度見直されています。
- 2022年度:47万円
- 2023年度:48万円
- 2024年度:50万円
- 2025年度:51万円
- 2026年度:65万円
2026年4月からは、この基準額が現在の51万円から65万円へと大幅に引き上げられることになりました。
厚生労働省の試算によると、この改正によって、新たに約20万人が年金を全額受給できるようになる見込みです。
基準額が引き上げられることで、これまで年金の減額を気にして就労時間を調整していた高齢者も、より柔軟に働き方を選びやすい環境が整うと考えられます。
7. まとめ:これからの老後資金、どのようにバランスを考えるべきか
物価の上昇が続く現代において、老後の家計管理の重要性はますます高まっています。
70歳代・二人以上世帯の貯蓄データを見ると、資産にゆとりのある世帯とそうでない世帯との間には大きな格差があり、公的年金だけでは生活費を賄うのが難しいケースも少なくありません。
不足分を貯蓄で補うという家計構造は、多くの世帯に共通する傾向といえるでしょう。
そうした中で、2026年4月からは在職老齢年金の支給停止基準額が引き上げられ、一定の収入を得ながらでも年金を減額されずに受け取れる可能性が広がります。
これにより、「働きながら年金を受給する」という選択肢は、これまで以上に現実的なものとなるでしょう。
こうした制度の変更も視野に入れながら、自身の貯蓄額や収入の見通しを定期的に確認し、家計のバランスを見直していくことが、安定した老後生活を送るための鍵となりそうです。
※当記事は再編集記事です。


参考資料
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 総務省「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」
- 厚生労働省「年金制度改正法が成立しました」
- 内閣府「令和7年版高齢社会白書 第2節 高齢期の暮らしの動向」
- 日本年金機構「在職老齢年金の計算方法」
- LIMO「【70歳代】いまどきシニアの貯蓄額《平均・中央値》家計収支・老齢年金受給事情《データから見る実像》」
マネー編集部貯蓄班