
日本の金融政策の変化に伴い、住宅ローンの金利動向への関心が高まっています。特に変動金利を選択している方にとって、今後の金利上昇が家計にどのような具体的な影響を及ぼすのかを知っておくことは、将来の生活設計を立てる上で非常に重要です。
今回は、ローン残高が4,000万円、残りの返済期間が20年というモデルケースを想定し、金利が1%上昇した場合の返済額を詳しく試算しました。
日々の生活の中で無理のない返済を続けていくために、現在の立ち位置と今後の変化の可能性を、冷静に見つめ直すきっかけにしていきましょう。
1. 長期固定金利の指標「フラット35」の現状を確認
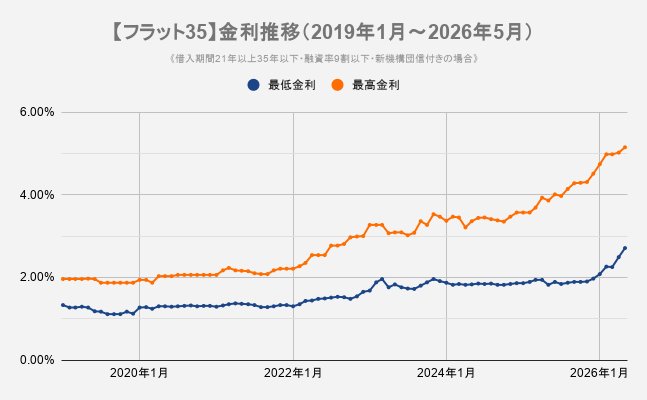
まず、住宅ローンの金利動向を把握する上で欠かせないのが、全期間固定金利の代表格である「フラット35」の推移です。グラフが示す通り、近年は緩やかな上昇傾向が見て取れます。
固定金利は市場の長期金利に連動する性質があり、変動金利に先行して動くことが一般的です。この推移は、日本の金利環境がこれまでの超低金利状態から、少しずつ変化していることを示唆しています。変動金利を利用している場合も、こうした全体的なトレンドを把握しておくことが大切です。
2. 月々の返済額がいくら増えるかシミュレーション
2/2

LIMO編集部作成
それでは、実際に金利が1%上昇した場合のシミュレーション結果を確認してみましょう。
- ローン残高:40,000,000円 (4,000万円)
- 残り返済期間:20年
- 現在の金利:0.5%
- 金利上昇幅:+1%
- 現在の月々返済額:175,174円
- 上昇後の月々返済額:193,018円
- 月々の負担増:17,845円
- 返済額の上昇率:10.2%アップ
試算の結果、月々の返済額は17,845円増加し、上昇率は10.2%となりました。
月々約1.8万円の負担増は、年間で見ると約21万円の支出増に相当します。
この金額を家計の中でどのように捻出するか、あるいは貯蓄計画をどう修正するかといった具体的なシミュレーションが求められる数値といえるでしょう。
3. 知っておきたい「5年ルール」と「125%ルール」の仕組み
多くの民間銀行の変動金利には、金利が上昇した際の急激な支払増を避けるための「5年ルール」と「125%ルール」が備わっています。
5年ルールは金利が上がっても5年間は毎月の返済額を変えない仕組みであり、125%ルールは6年目以降の返済額を前回の1.25倍以内に抑えるというものです。
3.1 未払利息が発生するリスクを正しく理解する
これらのルールは家計の急変を抑えてくれる一方で、注意すべき側面もあります。返済額が一定に保たれていても、金利上昇分に応じた「利息」自体は増えています。
もし利息の支払額が毎月の返済額を上回ってしまうと、その差額は「未払利息」として蓄積され、将来的に一括での支払いや期間延長などの形で負担が先送りされる可能性があります。支払額が変わらないからといって、金利上昇の影響を免れているわけではないという点に留意が必要です。
4. まとめ:変化に備えて家計の「健康診断」を
金利上昇が現実味を帯びる中、まずは自分自身のローンの現状を正確に把握することが重要です。現在の残高や返済期間、そして適用されているルールの詳細を金融機関からの通知などで再確認してみましょう。
その上で、今回のシミュレーションのように「もし上がったら」という視点で家計の余裕を点検しておくことが安心につながります。必要に応じて繰り上げ返済を検討したり、家計の固定費を見直したりするなど、冷静な対策を講じる準備を始めてみてはいかがでしょうか。
【免責事項】
本記事は情報の提供を目的としており、特定の金融商品の勧誘や投資助言を行うものではありません。シミュレーション結果はあくまで試算であり、実際の返済額や契約条件は金融機関や個別の状況により異なります。詳細については、ご契約の金融機関等へご確認ください。