
6月は、公的年金の支給額改定が反映される時期です。2026年度は、物価や賃金動向を踏まえて国民年金・厚生年金ともに増額改定となり、多くの年金受給者にとって関心の高いテーマとなっています。
一方で、食品や光熱費など生活コストの上昇が続くなか、「年金が増えても生活に余裕は感じにくい」という声も少なくありません。
高齢期では、年金収入だけでなく、貯蓄の取り崩しや資産運用との向き合い方も重要になります。
この記事では、2026年度の年金改定の概要に加え、高齢期の家計状況や、資産運用を考える際の注意点について整理します。
1. 2026年6月支給分から反映される「年金増額改定」|国民年金・厚生年金はいくら変わる?
公的年金の支給額は毎年度、物価や賃金の変動、マクロ経済スライドによる調整を踏まえて改定されます。2026年度は、以下の水準で引き上げられました。
- 国民年金(老齢基礎年金の満額):月額7万608円(前年度比+1300円、+1.9%)
- 厚生年金(標準的な夫婦世帯):月額23万7279円(前年度比+4495円、+2.0%)
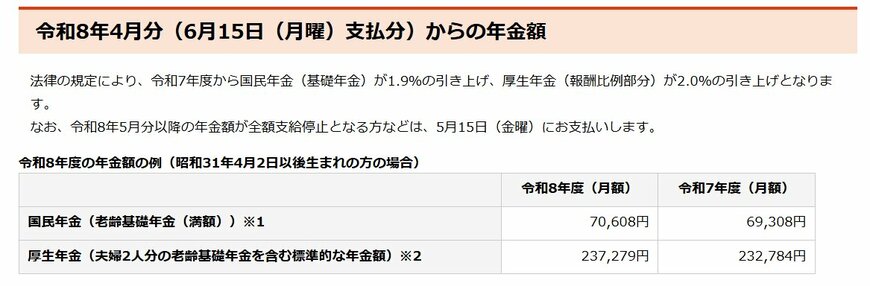
「標準的な夫婦世帯」の試算は、平均的な収入で40年間就業した夫の老齢厚生年金と、夫婦2人分の老齢基礎年金を合算した金額です。実際の受給額は加入期間、報酬、配偶者の年金加入状況などによって異なるため、あくまでも参考値として確認しましょう。
なお、2025年の物価変動率は3.2%、名目手取り賃金変動率は2.1%でした。2026年度の年金額は、名目手取り賃金変動率をもとに、マクロ経済スライドによる調整率0.2%を反映して改定されているため、物価上昇率を下回る増額にとどまっています。
2. シニア世帯の家計収支と老後生活の実態
総務省「家計調査」2025年平均によると、65歳以上の夫婦のみの無職世帯では、消費支出の平均が月額26万3979円、可処分所得が22万1544円でした。単純に差し引くと、毎月約4.2万円の不足が生じている計算です。

毎月の不足分を補うには、就労収入の確保、支出の見直し、資産の取り崩し方の工夫などを組み合わせる必要があります。心身の状況に応じて無理なく働くことや、余裕資金を慎重に運用することも、資産寿命を延ばす選択肢になります。
なお、年金収入や生活費は世帯によって異なります。自分の見込み額と支出を照らし合わせたうえで、「自分にとってどのような対策がベストか」を考えてみてください。
3. 高齢期の資産形成はどう考える?年金世代が知っておきたい運用リスクと基本方針
年金が増えたとはいえ、物価上昇や医療・介護費の増加を踏まえると、年金だけで生活費を賄うのが難しい世帯もあります。一方で、高齢期の資産運用では「増やすこと」だけでなく、「必要な資金を守ること」と「無理なく取り崩すこと」も重要です。
3.1 医療費・介護費・長寿化…高齢期ならではの資産運用リスクに注意
高齢期になると収入が年金中心となるため、投資商品の価格が下がっても「回復を待つ」余裕が限られます。また、急な医療費・介護費に備えた流動性の高い資金(すぐに引き出せるお金)の確保も欠かせません。
さらに、複雑な仕組み商品や詐欺的な投資話に注意が必要です。「仕組みを理解できない商品は買わない」「高利回りを強調する勧誘は慎重に確認する」といった姿勢で、大切な資産を守りましょう。
3.2 「増やす」だけではない|高齢期に意識したい資産配分と取り崩しの考え方
高齢になると、若いころと比べて大きなリスクを取りづらい以上、以下のような資産管理を心がけましょう。
- 流動性資産(普通預金・定期預金など):急な出費に対応できるよう生活費の1~2年分程度を目安に確保する
- 安全資産(個人向け国債・定期預金など):大きな価格変動を避けながら、一定の利息を確保する
- リスク資産(株式・投資信託など):生活費や緊急資金を確保したうえで、余裕資金の範囲内で保有割合を抑えて検討する
大切なのは「全財産をリスク資産に充てない」ことです。高齢期は特に流動性を高めた資産配分を意識し、投資は全体の一部に留めることが基本となります。
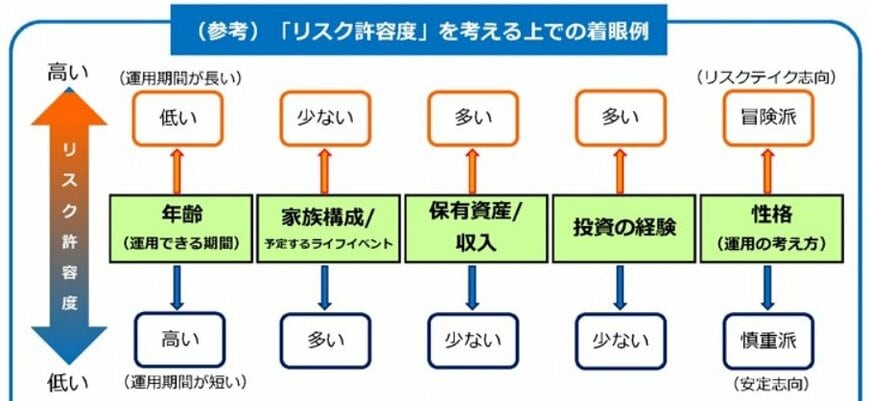
なお、銀行や証券会社の窓口では、手数料の高い投資信託や外貨建て保険などを勧められるケースがあります。購入の意欲を持ったとしても、「なぜこの商品を勧めるのか」「手数料はいくらか」「元本はどうなるか」を必ず確認しましょう。
「美味しい話は自分に舞い込んでこない」と考えることが、自分の老後資産を守る第一歩となります。
4. まとめ|年金増額だけに頼らず、高齢期の家計全体を見直す視点も重要に
2026年度は国民年金が月額+1300円(+1.9%)、標準的な夫婦世帯の厚生年金は月額+4495円(+2.0%)の増額となり、6月支給分から新金額が反映されます。
「標準的な夫婦世帯」の試算は条件が限定的で、実際の増額幅は個人差が大きい点にはご注意ください。
また、資産運用を考える場合も、「大きく増やす」ことだけを目的にするのではなく、生活防衛資金を確保しながら、無理のない範囲で安定性を重視する姿勢が求められます。
6月に届く年金額改定通知書なども確認しながら、自身の収支や老後資金計画を改めて整理してみることが大切です。


参考資料
柴田 充輝