
2026年度の年金額が増額されるという報道がありましたが、これにより私たちの暮らし向きは良くなるのでしょうか。この記事では、厚生労働省の最新発表に基づき、2026年度の年金額改定の要点と、60歳代から80歳代までの平均受給額を詳しく解説します。また、今後の法改正によって働き方の基準がどのように変わるのかも、あわせて見ていきましょう。
1. 【2026年度年金額】国民年金は1.9%、厚生年金は2.0%の増額!4年連続のプラス改定
公的年金の額は、毎年度の賃金や物価の変動に応じて改定されます。2026年度においては、前年度と比較して国民年金(基礎年金)が1.9%、厚生年金(報酬比例部分)が2.0%引き上げられることが決まりました。
この新しい改定率は、6月に支給される4月・5月分の年金から反映されます。すでに年金を受け取っている方には、6月の支給時期に合わせて、日本年金機構から改定後の年金額が記載された通知書が送付されます。
1.1 2026年度の年金額はいくら?国民年金の満額と厚生年金のモデルケース
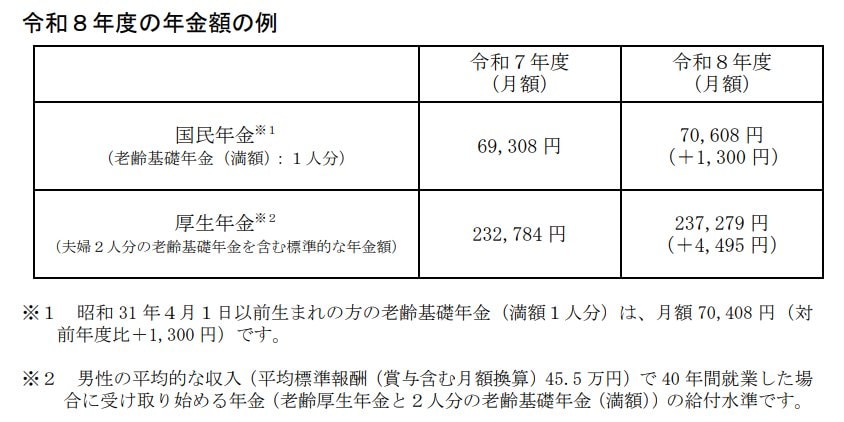
【2026年度】国民年金・厚生年金の受給額モデル
- 国民年金(老齢基礎年金(満額):1人分)(※1):7万608円
- 厚生年金:(夫婦2人分)(※2):23万7279円
※1 昭和31年4月1日以前に生まれた方の老齢基礎年金の満額は、月額7万408円(前年度比+1300円)です。
※2 厚生年金は、夫が平均的な収入(平均標準報酬45万5000円)で40年間勤務した場合に受け取り始める年金(老齢厚生年金と夫婦2人分の老齢基礎年金(満額))の給付水準です。
1.2 6月に届く「年金額改定通知書」と「年金振込通知書」とは?
すでに年金を受給している方へ、毎年6月に日本年金機構から送られてくるのが「年金額改定通知書」と「年金振込通知書」です。
年金額改定通知書:この年度(4月分以降)の年金額がいくらになるかを確認できます。
年金振込通知書:年金から天引き(特別徴収)される税金や社会保険料の内訳、そして実際に支給される手取り額が記載されています。
1.3 「年金振込通知書」でわかる年金からの天引き項目
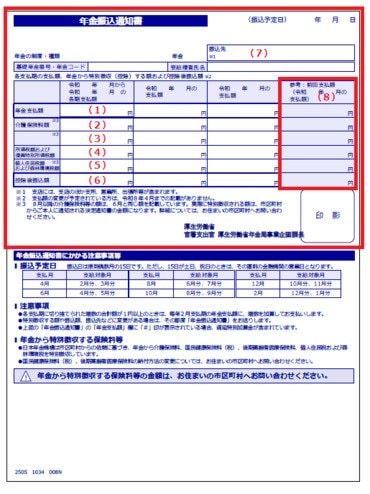
老齢年金から天引きされる税金と社会保険料の内訳
- 介護保険料
- 公的医療保険(国民健康保険・後期高齢者医療制度)の保険料
- 個人住民税および森林環境税
- 所得税および復興特別所得税
このように、年金からも、現役で働いていたときと同じように、介護保険料や医療保険料、住民税、所得税などが天引き(特別徴収)されます(※)。
「ねんきん定期便」や「ねんきんネット」で確認できる金額は、あくまで額面の見込み額です。実際の手取り額はそれよりも少なくなる点に注意が必要です。
※ただし、年金の受給額が年間18万円に満たない場合など、天引きの対象とならないケースもあります。
2. 公的年金の基本!国民年金と厚生年金の「2階建て構造」を解説
日本の公的年金制度は、基礎となる「国民年金(基礎年金)」と、その上に乗る「厚生年金」で成り立っています。このため、年金制度は「2階建て構造」と表現されることがあります。
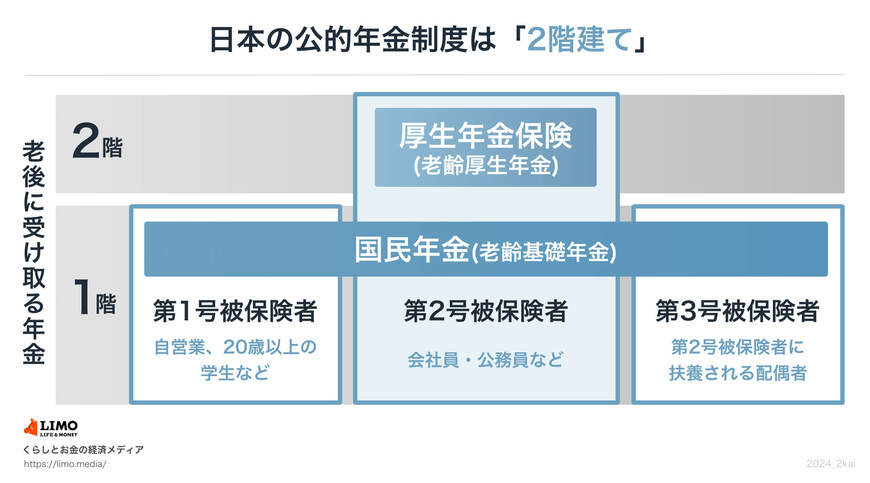
二つの年金制度の基本的な違いを理解しておきましょう。
2.1 1階部分:国民年金(基礎年金)の概要
- 加入対象:原則として日本国内に住む20歳から60歳未満のすべての人
- 年金保険料:加入者全員が一律で、年度ごとに改定されます(※1)
- 老後の受給額:保険料を480カ月(40年間)すべて納付した場合、65歳から老齢基礎年金の満額(※2)を受け取ることが可能です。未納期間があれば、その月数に応じて満額から減額されます
※1 2026年度の国民年金保険料は月額1万7920円です。
※2 2026年度の国民年金(老齢基礎年金)の満額は月額7万608円です。
2.2 2階部分:厚生年金の概要
- 加入対象:会社員や公務員のほか、特定適用事業所(※3)でパートタイマーとして働き、一定の要件を満たす人が国民年金に上乗せして加入します
- 年金保険料:収入に応じて決定されます(上限あり)(※4)
- 老後の受給額:加入期間や納付した保険料によって個人差が生じます
国民年金と厚生年金では、加入対象者や保険料の決まり方、受給額の計算方法などが異なります。これが、老後に受け取る年金額が人それぞれになる理由です。
年度ごとに年金額が改定される際には、先述したような「年金例」が示されますが、実際に受け取る額は現役時代の加入状況によって個人差があることを理解しておく必要があります。
ご自身の年金情報は、「ねんきんネット」や「ねんきん定期便」で定期的に確認することが大切です。
※3 特定適用事業所とは、1年のうち6カ月以上、厚生年金保険の被保険者(短時間労働者や共済組合員は除く)の総数が51人以上となる見込みの企業などを指します。
※4 厚生年金の保険料は、標準報酬月額(上限65万円)と標準賞与額(上限150万円)に保険料率を乗じて計算されます。
3. 【60歳代の年金】国民年金・厚生年金の平均受給月額はいくら?
ここからは、現在のシニア世代が実際にどのくらいの老齢年金を受け取っているのかを見ていきましょう。
厚生年金と国民年金について、年齢層ごとに1歳刻みの平均年金月額を一覧表で確認します。
なお、この記事で紹介する厚生年金の月額には、国民年金(基礎年金)の金額が含まれています。
3.1 厚生年金の平均月額一覧【60歳代・1歳刻み】
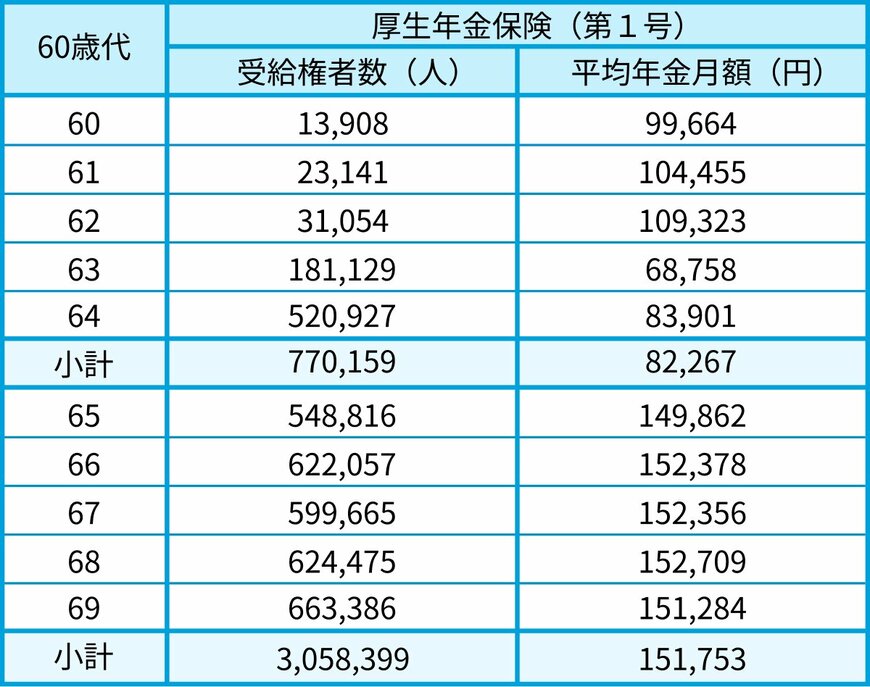
- 60歳:9万9664円
- 61歳:10万4455円
- 62歳:10万9323円
- 63歳:6万8758円
- 64歳:8万3901円
- 65歳:14万9862円
- 66歳:15万2378円
- 67歳:15万2356円
- 68歳:15万2709円
- 69歳:15万1284円
3.2 国民年金の平均月額一覧【60歳代・1歳刻み】

- 60歳:4万5186円
- 61歳:4万6371円
- 62歳:4万7784円
- 63歳:4万7258円
- 64歳:4万7896円
- 65歳:6万1240円
- 66歳:6万1369円
- 67歳:6万1345円
- 68歳:6万1293円
- 69歳:6万978円
65歳から69歳における平均年金月額は、厚生年金が14万円台から15万円台、国民年金が6万円台となっています。
64歳までの平均額が65歳以降より低いのは、繰上げ受給(※1)を選択した方や、特別支給の老齢厚生年金(※2)の報酬比例部分のみを受け取っている方の年金額が含まれているためです。
※1 繰上げ受給とは、老齢年金を60歳から64歳までの間に前倒しで受け取る制度です。繰上げた月数に応じて年金額が減額(月0.4%)され、その減額率は生涯変わりません。
※2 特別支給の老齢厚生年金は、昭和60年の法改正で厚生年金の受給開始年齢が60歳から65歳へ引き上げられた際、円滑な移行のために設けられた制度です。年齢などの一定条件を満たす場合に受給できます。
4. 【70歳代の年金】国民年金・厚生年金の平均受給月額をチェック
続いて、70歳代の各年齢における平均年金月額を見ていきましょう。
4.1 厚生年金の平均月額一覧【70歳代・1歳刻み】
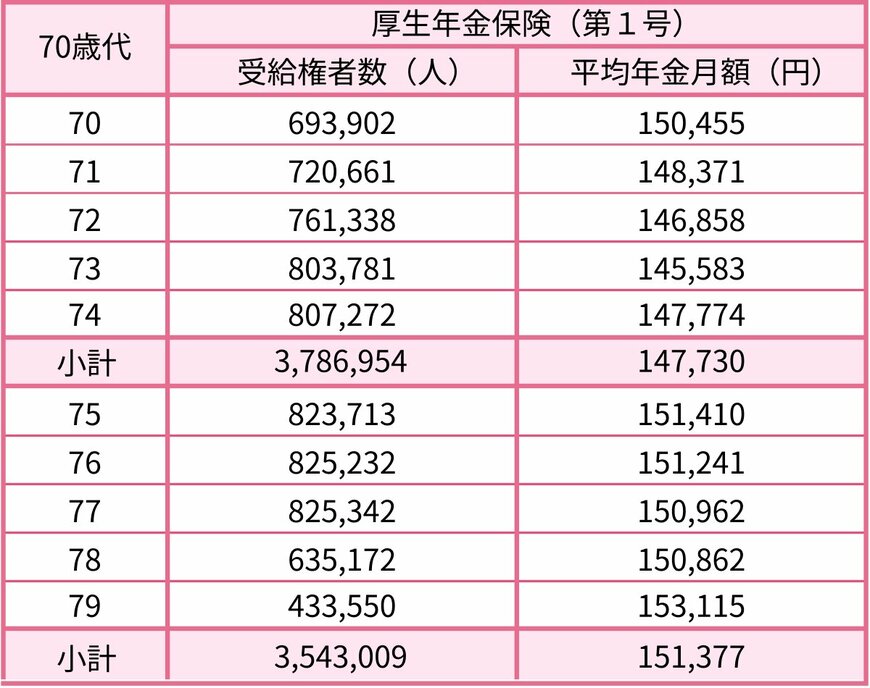
- 70歳:15万455円
- 71歳:14万8371円
- 72歳:14万6858円
- 73歳:14万5583円
- 74歳:14万7774円
- 75歳:15万1410円
- 76歳:15万1241円
- 77歳:15万962円
- 78歳:15万862円
- 79歳:15万3115円
4.2 国民年金の平均月額一覧【70歳代・1歳刻み】
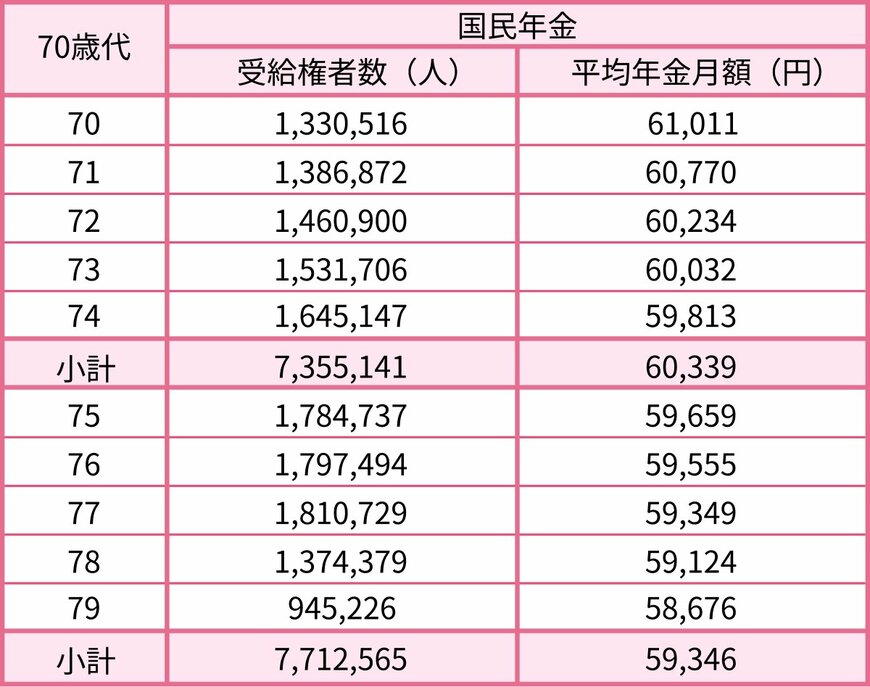
- 70歳:6万1011円
- 71歳:6万770円
- 72歳:6万234円
- 73歳:6万32円
- 74歳:5万9813円
- 75歳:5万9659円
- 76歳:5万9555円
- 77歳:5万9349円
- 78歳:5万9124円
- 79歳:5万8676円
70歳代の平均年金月額は、厚生年金が14万円台から15万円台、国民年金が5万円台から6万円台という結果でした。
5. 【80歳代の年金】国民年金・厚生年金の平均受給月額は?
次に、80歳代の各年齢における年金の平均月額を確認します。
5.1 厚生年金の平均月額一覧【80歳代・1歳刻み】

- 80歳:15万3729円
- 81歳:15万5460円
- 82歳:15万7744円
- 83歳:15万9994円
- 84歳:16万2555円
- 85歳:16万3947円
- 86歳:16万5577円
- 87歳:16万5557円
- 88歳:16万6200円
- 89歳:16万6767円
5.2 国民年金の平均月額一覧【80歳代・1歳刻み】
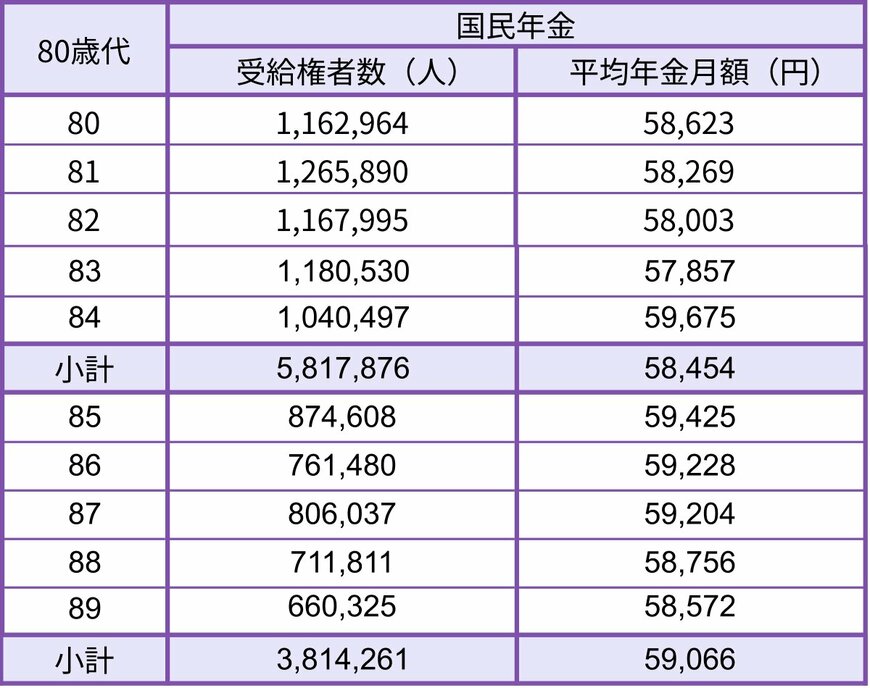
- 80歳:5万8623円
- 81歳:5万8269円
- 82歳:5万8003円
- 83歳:5万7857円
- 84歳:5万9675円
- 85歳:5万9425円
- 86歳:5万9228円
- 87歳:5万9204円
- 88歳:5万8756円
- 89歳:5万8572円
80歳代の平均受給額を見ると、厚生年金は15万円台から16万円台、国民年金は5万7000円台から5万9000円台となっています。
ただし、ここで紹介したデータは、あくまで各年齢の平均値です。実際の年金額は、現役時代の働き方や年金保険料の納付状況によって、一人ひとり異なります。
6. 今後の年金制度はどう変わる?主な改正ポイントを解説
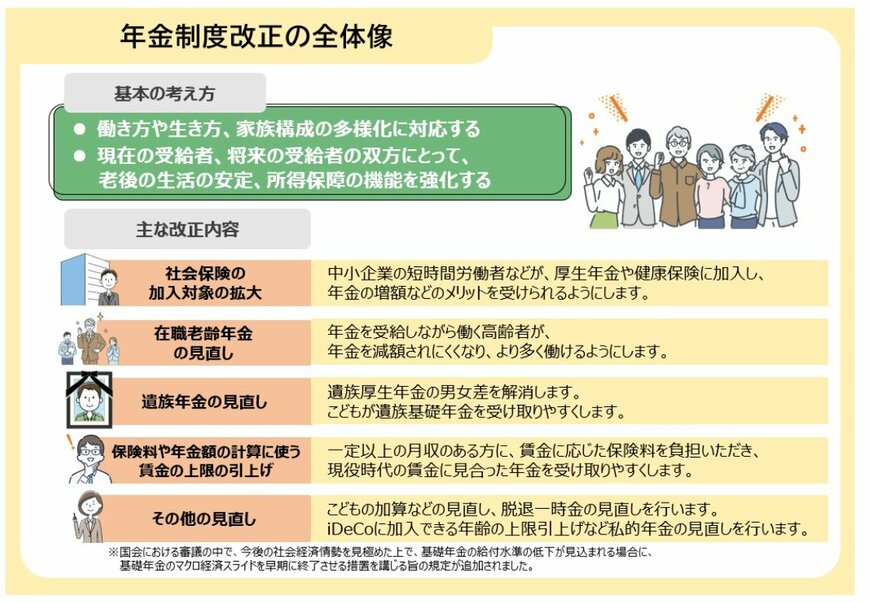
公的年金制度は、単に老後の受給額だけでなく、個人の働き方やキャリア設計、さらには人生計画そのものに深く関わっています。
2025年6月13日に国会で成立した年金制度改正法には、働く人々の仕事や暮らしに大きく影響する見直しポイントが含まれています。その中から主要なものを紹介します。
6.1 改正点1:短時間労働者における社会保険の加入要件見直し
- 賃金要件の撤廃:3年以内に、いわゆる「年収106万円の壁」が撤廃される方向です。
- 企業規模要件の撤廃:10年かけて段階的に対象企業が拡大されます(※)。
※2025年7月時点では従業員「51人以上」の企業が対象です。
6.2 改正点2:個人事業所における社会保険の適用対象拡大
- 2029年10月から、個人事業所における社会保険の適用対象(※)が、従業員5人以上のすべての業種に拡大されます(ただし、2029年10月時点の既存事業所は当面除外)。
※2025年7月現在、加入が必須なのは「常時5人以上の従業員を使用する法定17業種」です。法定17業種には、製造業、建設業、販売業、医療、社会福祉などが含まれます。
6.3 改正点3:在職老齢年金制度の見直し
2026年4月より、年金が減額される基準額(※)が、現在の「月収51万円(2025年度の金額)」から「62万円」へと緩和されます。これにより、働きながらでも年金を全額受給しやすくなる見込みです。
※支給停止調整額とは、年金を受給しながら働くシニアの「賃金+老齢厚生年金」の合計額がこの金額を超えた場合に、年金の支給額が調整される基準のことです。
6.4 改正点4:保険料・年金額計算に用いる賃金上限の引き上げ
厚生年金などの保険料や年金額の計算に用いられる賃金の上限(※1)が、現在の「月65万円」から「75万円」へ段階的に引き上げられます(※2)。これにより、従来よりも現役時代の賃金に見合った年金を受け取れるようになります。
※1 標準報酬月額とは、厚生年金や健康保険の保険料、年金額を計算するために、月々の報酬と賞与を一定の範囲で区分した基準額のことです。
※2 2027年9月に68万円、2028年9月に71万円、2029年9月に75万円へと引き上げられる予定です。
7. まとめ:自身の年金見込額を確認し、将来に備えよう
今回は、公的年金の仕組みや年代別の平均受給額について解説しました。年金額は年収や加入期間などによって個人差があるため、ご自身の年金がいくらになるかについては、「ねんきんネット」や「ねんきん定期便」で確認することをおすすめします。
2025年度の年金額は、物価上昇を背景に前年度から1.9%引き上げられました。しかし、物価の上昇率には及んでおらず、実質的な価値は減少したと見ることができます。
現在の低金利時代では、預貯金だけでは資産を増やすことが難しいため、株式や投資信託、債券といったインフレに強い資産を持つことも一つの選択肢です。
投資にはリスクが伴いますが、長期・分散・積立投資を心掛けることで、リスクをできる限り抑えることが期待できます。
ご自身に合った方法を見つけて、将来のための準備を始めてみてはいかがでしょうか。
※当記事は再編集記事です。



参考資料
- LIMO「「4年連続プラス」国民年金1.9%、厚生年金2.0%の引上げ!60歳代から80歳代の受給者「平均月額はいくら?」」
- 日本年金機構「公的年金制度の種類と加入する制度」
- 日本年金機構「厚生年金保険の保険料」
- 厚生労働省「令和8年度の年金額改定についてお知らせします」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 厚生労働省「年金制度改正法が成立しました」
- 厚生労働省「社会保険の加入対象の拡大について」
- 日本年金機構「在職老齢年金の計算方法」
- 政府広報オンライン「パート・アルバイトの皆さんへ 社会保険の加入対象により手厚い保障が受けられます。」
菅原 美優