近年の物価上昇や社会保険料の負担増などもあり、老後のお金に対する関心が高まっている一方で、公的年金制度の仕組みや、実際にどれくらい受け取れるのかを十分に理解している人は多くありません。
日本の公的年金制度は、「国民年金」と「厚生年金」の2階建て構造となっており、働き方や加入状況によって将来の受給額に差が生じます。
また、高齢者世帯の収入を見ると、公的年金だけで暮らす世帯がある一方で、仕事収入や資産収入を組み合わせながら生活しているケースも多く見られます。
本記事では、日本の公的年金制度の基本的な仕組みから、2026年度の支給スケジュール、厚生年金・国民年金の平均受給額、高齢者世帯の所得実態まで詳しく解説します。
老後のお金について考える第一歩として、まずは現状を確認していきましょう。
1. 日本の公的年金制度は「2階建て構造」!
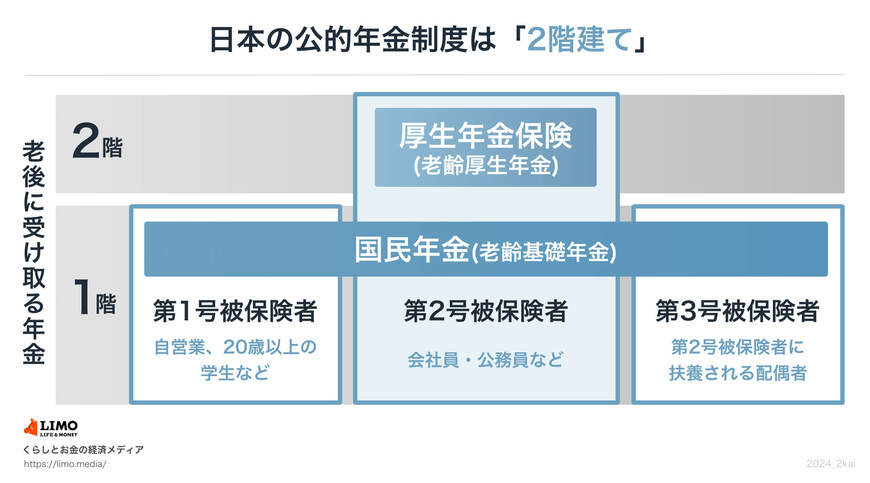
日本の公的年金制度は、「国民年金」と「厚生年金」の2つから成り立っており、その仕組みは「2階建て」と例えられています。
1.1 1階部分にあたる「国民年金(基礎年金)」とは
まずは、土台部分となる国民年金について見ていきましょう。
国民年金は、日本国内に住む原則20歳以上60歳未満のすべての人が加入する制度です。
保険料は全国共通で設定されており、毎年度改定が行われ、2026年度の月額保険料は1万7920円です。
40年間すべて保険料を納めた場合、65歳以降に老齢基礎年金の満額を受給できますが、未納期間がある場合は、その分受給額が少なくなる仕組みとなっています。
1.2 2階部分にあたる「厚生年金」とは
続いて、国民年金に上乗せされる厚生年金について確認していきます。
厚生年金の対象者は、会社員や公務員に加え、一定条件を満たすパートタイマーなどです。
この制度は、国民年金へ追加して加入する形式のため、「2階建て」と表現されています。
また、厚生年金の保険料は収入に応じて決まる点が国民年金との違いです。
給与が高いほど保険料も上がりますが、一定以上の収入では上限が設けられています。
将来の受給額は、加入期間や納めた保険料によって異なるため、人によって受け取れる金額に差が出やすいのが特徴です。
2. 2026年度の年金支給日はいつ?スケジュールを確認
公的年金は、原則として偶数月の15日に支給されます。
ただし、15日が土日や祝日にあたる場合は、直前の平日に前倒しで振り込まれます。
なお、年金は後払い方式となっており、前月までの2か月分がまとめて支払われる仕組みです。
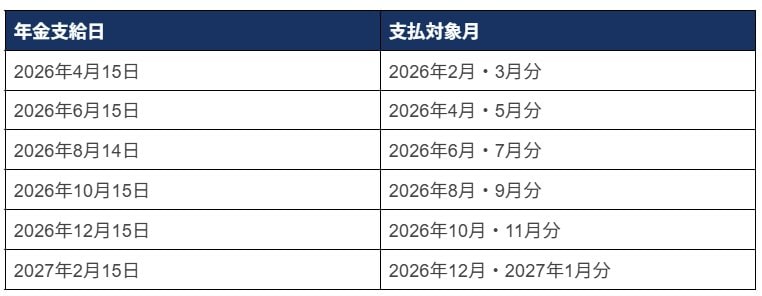
- 2026年4月15日:2026年2月・3月分
- 2026年6月15日:2026年4月・5月分
- 2026年8月14日:2026年6月・7月分
- 2026年10月15日:2026年8月・9月分
- 2026年12月15日:2026年10月・11月分
- 2027年2月15日:2026年12月・2027年1月分
たとえば、2026年6月15日には、2026年4月分と5月分の年金がまとめて支払われます。
現役時代のように毎月給与が入る生活とは異なり、収入サイクルが変化するため、家計管理には注意が必要です。
3. 【6月の支給(4月・5月分)から増額】2026年度の年金額はプラス改定に!
厚生労働省の発表によると、2026年度の年金額例は以下のとおりです。

- 国民年金(老齢基礎年金(満額)):7万608円(1人分※1)
- 厚生年金:23万7279円(夫婦2人分※2)
※1昭和31年4月1日以前生まれの方の老齢基礎年金(満額1人分)は、月額7万408円(対前年度比+1300円)です。このように年齢により受給額が異なります。
※2男性の平均的な収入(平均標準報酬(賞与含む月額換算)45万5000円)で40年間就業した場合に受け取り始める年金(老齢厚生年金と2人分の老齢基礎年金(満額))の給付水準です。
厚生年金の23万7279円という金額は、夫婦2人分を合計したモデルケースによるものです。
注釈に記載されているように、「40年間会社員として平均標準報酬(月額換算45万5000円)で働いた夫が受け取る厚生年金と国民年金」に加え、「40年間、第3号被保険者(または自営業など)だった妻が受け取る国民年金」をもとに算出されています。
一方で、近年は共働き世帯の増加や単身世帯、自営業など、働き方や家族構成が多様化しています。
そのため、この支給額はあくまでモデル例の一つと考える必要があります。
実際に受け取れる年金額は、加入していた制度や加入期間によって異なり、人それぞれ差が生じます。
次章では、厚生年金と国民年金の平均的な受給額について確認していきましょう。
4. 厚生年金・国民年金の受給額にはどのくらい差がある?
老後生活の収入の柱となる公的年金ですが、実際の受給額には個人差があります。
受け取れる金額は、これまでの加入期間や納付状況によって決まるため、人によって大きく異なる点に注意が必要です。
ここからは、実際のデータをもとに厚生年金と国民年金の受給額を見ていきましょう。
4.1 厚生年金の平均受給月額と男女差をチェック

- 〈全体〉平均年金月額:15万289円
- 〈男性〉平均年金月額:16万9967円
- 〈女性〉平均年金月額:11万1413円
※国民年金の金額を含みます。
4.2 厚生年金受給額の分布(1万円単位)は?
- 1万円未満:4万3399人
- 1万円以上~2万円未満:1万4137人
- 2万円以上~3万円未満:3万5397人
- 3万円以上~4万円未満:6万8210人
- 4万円以上~5万円未満:7万6692人
- 5万円以上~6万円未満:10万8447人
- 6万円以上~7万円未満:31万5106人
- 7万円以上~8万円未満:57万8950人
- 8万円以上~9万円未満:80万2179人
- 9万円以上~10万円未満:101万1457人
- 10万円以上~11万円未満:111万2828人
- 11万円以上~12万円未満:107万1485人
- 12万円以上~13万円未満:97万9155人
- 13万円以上~14万円未満:92万3506人
- 14万円以上~15万円未満:92万9264人
- 15万円以上~16万円未満:96万5035人
- 16万円以上~17万円未満:100万1322人
- 17万円以上~18万円未満:103万1951人
- 18万円以上~19万円未満:102万6888人
- 19万円以上~20万円未満:96万2615人
- 20万円以上~21万円未満:85万3591人
- 21万円以上~22万円未満:70万4633人
- 22万円以上~23万円未満:52万3958人
- 23万円以上~24万円未満:35万4人
- 24万円以上~25万円未満:23万211人
- 25万円以上~26万円未満:15万796人
- 26万円以上~27万円未満:9万4667人
- 27万円以上~28万円未満:5万5083人
- 28万円以上~29万円未満:3万289人
- 29万円以上~30万円未満:1万5158人
- 30万円以上:1万9283人
男女別では、男性が16万9967円、女性が11万1413円となっており、平均月額に約6万円の差があります。
また、受給額は月額1万円未満から30万円以上まで幅広く分かれており、加入状況によって大きな差があることがわかります。
4.3 国民年金の平均受給月額と男女差をチェック
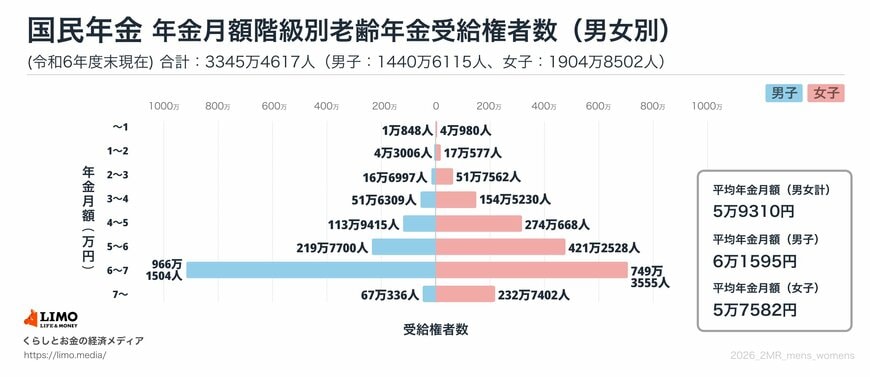
- 〈全体〉平均年金月額:5万9310円
- 〈男性〉平均年金月額:6万1595円
- 〈女性〉平均年金月額:5万7582円
4.4 国民年金受給額の分布(1万円単位)は?
- 1万円未満:5万1828人
- 1万円以上~2万円未満:21万3583人
- 2万円以上~3万円未満:68万4559人
- 3万円以上~4万円未満:206万1539人
- 4万円以上~5万円未満:388万83人
- 5万円以上~6万円未満:641万228人
- 6万円以上~7万円未満:1715万5059人
- 7万円以上:299万7738人
国民年金の平均月額は、全体・男女別ともに5万円台となっています。
また、受給額は1万円未満から7万円以上まで分布していますが、厚生年金と比べると差は小さい傾向です。
最も多いのは「6万円以上~7万円未満」で、多くの人が満額に近い金額を受け取っていることがうかがえます。
5. 高齢者世帯の平均所得はいくら?収入の内訳を確認
続いて、高齢者世帯の平均所得について、厚生労働省「2024(令和6)年 国民生活基礎調査の概況」を参考に見ていきます。
なお、この調査における高齢者世帯とは「65歳以上のみの世帯」または「65歳以上の人と18歳未満の人で構成される世帯」と定義されています。
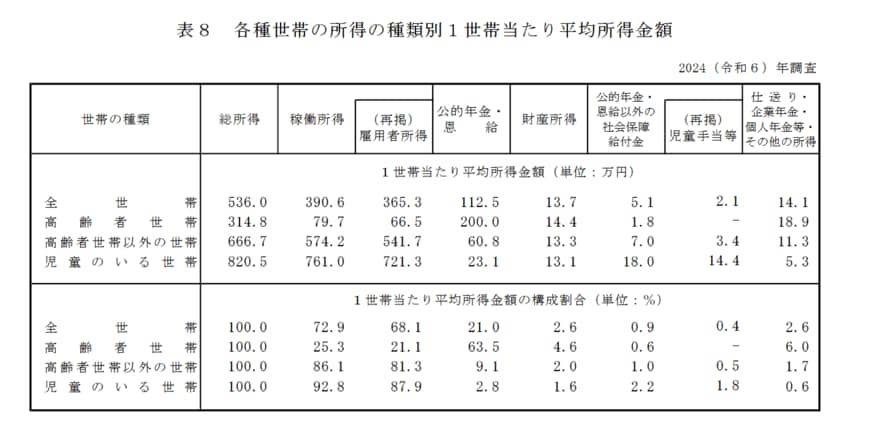
厚生労働省「2024(令和6)年 国民生活基礎調査の概況」によると、高齢者世帯の平均総所得は314万8000円となっています。
5.1 所得構成の内訳を見る
総所得に占める各所得の金額や割合は以下のとおりです。
- 稼働所得:79万7000円(25.3%)
- うち雇用者所得(※):66万5000円(21.1%)
- 公的年金・恩給:200万円(63.5%)
- 財産所得:14万4000円(4.6%)
- 公的年金・恩給以外の社会保障給付金:1万8000円(0.6%)
- 仕送り・企業年金・個人年金等・その他の所得:18万9000円(6.0%)
月額換算では約26万円となり、そのうち約16万6000円を公的年金・恩給が占めています。
次に多いのが、約5万5000円の雇用者所得です。
この結果から、高齢者世帯では公的年金を収入の中心としながら、就労収入を組み合わせて生活を支えている様子が見て取れます。
※雇用者所得:世帯員が勤め先から支払いを受けた給料・賃金・賞与の合計金額で、税金や社会保険料を含む
6. 公的年金の仕組みと実態を知り、老後資金を早めに考えよう
本記事では、日本の公的年金制度の基本的な仕組み、2026年度の支給スケジュール、厚生年金・国民年金の平均受給額、高齢者世帯の所得実態まで解説しました。
年金の平均受給額を見ると、厚生年金は全体で約15万円、国民年金は約6万円となっており、働き方によって老後収入に違いがあることが分かります。
老後の生活を安心して迎えるためには、「年金がいくらもらえるか」だけでなく「不足分をどう補うか」を早い段階から考えることが大切です。
制度を正しく理解し、自分に合った資産形成や家計管理を進めていきましょう。