
ゴールデンウィークを迎え、新緑が目に鮮やかな季節となりました。
連休を利用して、普段は後回しにしがちな将来のお金について考えてみるのも良い機会かもしれません。
物価の上昇が続くなかで、「自分の年金だけで老後は大丈夫だろうか」「もしものとき、生活保護は受けられるのか」といった不安を感じる方もいらっしゃるでしょう。
特に単身で老後を迎える方にとっては、切実な問題かもしれません。
厚生労働省が公表したデータを見ると、高齢の単身世帯が直面する厳しい現実や、誰にでも起こりうるリスクが明らかになります。
まずは公的な制度を正しく理解し、ご自身の状況を把握することから始めてみてはいかがでしょうか。
1. 年金と生活保護は同時に受け取れる?知っておきたい「補足性の原理」
まず、「年金を受け取っていると生活保護は利用できない」というのはよくある誤解です。
生活保護制度には「補足性の原理」という基本的な考え方があります。
これは、年金など他の制度で受け取れる収入があっても、それがお住まいの地域で定められた最低生活費に満たない場合、その不足分を生活保護費として受け取れるという仕組みです。
仮に、ある地域の最低生活費が月額13万円だとします。
この場合、ご自身の年金受給額が月6万円であれば、差額の「7万円」が生活保護費として支給されることになります。
2026年度の国民年金(基礎年金)は、満額でも月額7万608円です。
最低生活費は地域によって異なりますが、基礎年金のみで生活している場合、収入面で生活保護の基準を下回る可能性は十分に考えられます。
ただし、生活保護の受給には収入だけでなく、預貯金や不動産といった資産がないこと、親族からの援助が期待できないことなど、いくつかの要件を総合的に満たす必要があります。
年金と生活保護を両方受け取ったとしても、支給される合計額はあくまで「最低生活費」の範囲内です。
そのため、生活に余裕が生まれるわけではない点を理解しておくことが大切です。
2. 生活保護を受けている人の年金は平均月5万円台という実態
それでは、実際に生活保護を受給している高齢者は、どのくらいの年金を受け取っているのでしょうか。
厚生労働省が公表した「年金制度基礎調査(老齢年金受給者実態調査)令和4年」のデータから確認してみましょう。
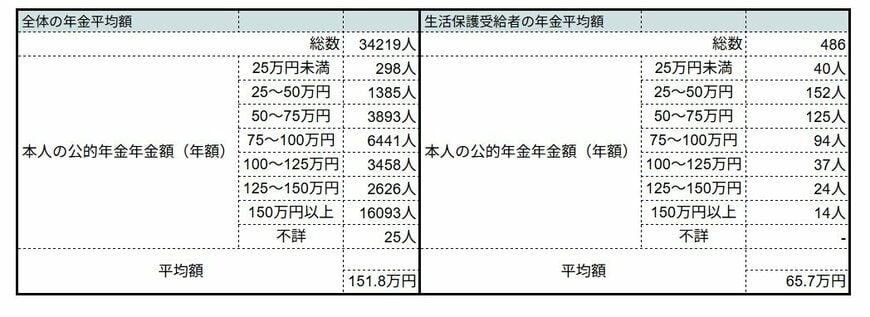
- 全体の年金平均額:151万8000円(年額)
- 生活保護受給者の年金平均額:65万7000円(年額)
年額65万7000円を月額に換算すると、約5万4000円となります。
この結果から、生活保護を受給している高齢者の多くは、国民年金の満額にも届かない低水準の年金で生活していることがわかります。
データは、最後のセーフティネットである生活保護に頼らざるを得ない厳しい現実を浮き彫りにしています。
3. 年金と生活保護を併用する人の約7割が単身世帯という事実
さらにデータを詳しく見て、年金と生活保護を同時に受給している人々の家族構成についても確認してみましょう。
生活保護を受給している年金受給者(約48万5000人)のうち、配偶者の有無に関する内訳は以下の通りです。
- 配偶者あり:10万2000人
- 配偶者なし:36万2000人
このうち、配偶者がいない世帯の中で「単身」で暮らしているのは31万6000人です。
つまり、生活保護を受給している年金生活者の約7割以上が、配偶者のいない単身世帯であることがわかります。
夫婦世帯であれば、2人分の基礎年金を受け取れるうえ、生活費を分担することも可能です。
しかし、単身世帯ではひとりの収入ですべてを賄わなければならず、経済的に厳しい状況に陥りやすいと考えられます。
4. 公的年金制度に残る、見過ごせない男女間の受給額格差
もう一つ、考慮すべき重要な点として「男女間の年金格差」が挙げられます。
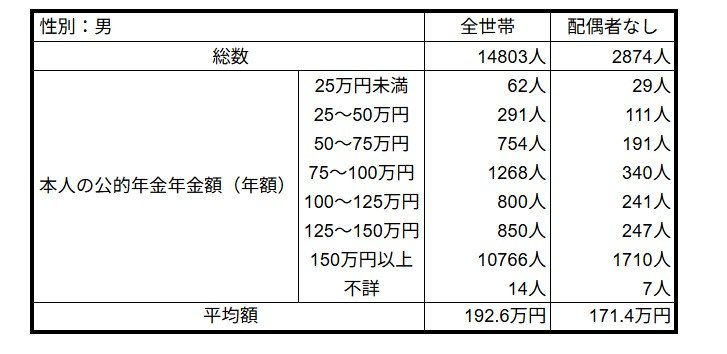
生活保護受給者に限らず、年金受給者全体の平均年金額を見ると、男性は年額192万6000円です。
配偶者がいない世帯でも171万4000円となっています。
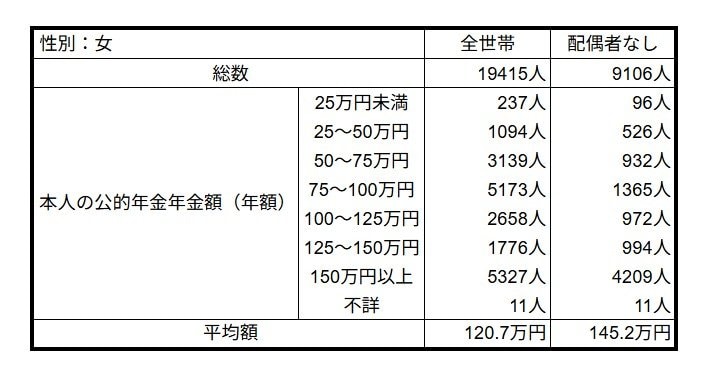
一方で、女性の平均年金額は120万7000円と、男性との間に大きな差が見られます。
配偶者のいない世帯では145万2000円でした。
生活保護受給者の平均年金額を見ても、女性は年額58万3000円(月額約4万8000円)と、依然として低い水準にとどまっています。
この格差の背景には、公的年金の仕組みが関係していると考えられます。
国民年金の額は「保険料の納付月数」によって決まり、厚生年金の額は「現役時代の報酬額や加入期間」に基づいて計算されます。
かつての日本では、「女性は結婚後に家庭に入る」という考え方や、パートタイム労働が中心であった雇用形態が一般的でした。
こうした社会構造が、結果として男女間の年金受給額に差を生じさせる一因となったのです。
近年は共働き世帯が増加しており、年金の男女差は少しずつ解消されていくと予想されます。
しかし、働き方による個人差は今後も存在し続けるでしょう。
老後に受け取る年金額は、現在の働き方と密接に関わっていることを意識し、将来を見据えたキャリアプランを考えることが重要です。
5. 老後の生活設計に役立つ4つの具体的なステップ
他者の年金や生活保護の状況について意見することは簡単かもしれません。
しかし、データが示すように、年金額の個人差にはこれまでの加入履歴や過去の社会・雇用環境が大きく影響しています。
他者を気にしても、ご自身の老後資金が増えるわけではありません。
私たちが今取り組むべきなのは、自身の現状を正確に把握し、具体的な老後設計を立てることです。
特に50歳代後半から60歳代の方は、以下のステップを参考にしてみてはいかがでしょうか。
-
「ねんきん定期便」や「ねんきんネット」で受給額を確認する
まずはご自身の現実を直視することから始めましょう。
65歳からいくら年金を受け取れるのか、正確な金額を把握することが第一歩です。 -
退職金や手持ちの資産を洗い出す
勤務先の退職金制度や、現在の預貯金額を計算します。
加入したままになっている貯蓄型保険など、資産全体を見直す良い機会にもなります。 -
老後にかかる生活費を試算する
住宅ローンの完済時期、家賃、食費など、最低限必要となる生活費をシミュレーションします。 -
不足額を計算する
「毎月の生活費 - 年金収入 = 毎月の不足額」を算出し、老後全体でどれくらいの資金が必要になるかを逆算します。
もし資金が不足する見込みであれば、どのように準備を進めるか冷静に計画を立てましょう。
現在、「貯蓄から投資へ」という流れが推奨されていますが、60歳代からリスクの高い投資に全資産を投じるのは避けるべきです。
対策としては、「働く期間を延ばす」ことや「年金の繰下げ受給」の活用を検討するのも一つの方法です。
まずは「長く働き、厚生年金の加入期間を延ばすこと」が基本となります。
長く働くことができれば、年金の受け取り開始を遅らせる「繰下げ受給」という選択肢も生まれます。
この制度を利用すると、1カ月受け取りを遅らせるごとに年金額が0.7%増え、70歳まで繰下げれば生涯にわたって42%増額された年金を受け取れます。
ただし、年金額が増えると税金や社会保険料の負担も変わるため、総合的な視点で判断することが重要です。
もちろん、生活に影響のない余剰資金の範囲で、iDeCo(個人型確定拠出年金)やNISA(少額投資非課税制度)を活用することも有効な手段です。
6. 公的制度を理解し、未来への備えを
生活保護や年金など、私たちの暮らしを支える公的制度について知ることは非常に大切です。
データを見ると、生活保護を受給している方の年金額は決して多くはなく、また年金額には男女差が存在するという現実も明らかになりました。
将来に対して過度な不安を抱くのではなく、客観的な事実を知ることで、取りうる対策は増えていきます。
未来の安心を手に入れるために、まずは現状を正しく知ることから始めてみましょう。
※当記事は再編集記事です。

参考資料
マネー編集部社会保障班