ゴールデンウィークを迎え、行楽や帰省で家族と過ごす時間が増える方も多いのではないでしょうか。
そのような中で、お金について話す良い機会かもしれません。
2024年から新制度が始まった少額投資非課税制度(NISA)は、非課税期間が無期限化され、多くの人が資産形成に活用しています。
しかし、広く普及する一方で、NISA口座の名義人が亡くなった場合の「相続」については、意外と知られていない注意点が存在します。
この記事では、NISAの利用状況を確認するとともに、万が一の際に慌てないための相続ルールを解説します。
さらに、具体的な目標達成に向けた積立シミュレーションも紹介しますので、ご自身の資産計画の参考にしてみてください。
1. NISA口座、若者からシニアまで幅広い世代で活用傾向に
金融庁が公表したデータ(2025年6月末時点)によれば、NISAの総口座数は約2696万口座にのぼり、買付総額は63兆円を超えています。
地域別に見ると東京都が約393万口座で最も多いものの、全国的に数十万口座単位で開設されており、地域に関わらず広く利用されていることがわかります。
1.1 NISA利用者の3割が60歳代以上という地域も。シニア層にも広がる資産運用

また、利用者の約3割を60歳代以上が占める地域も見られ、老後資金の準備や資産整理を目的としてNISAを活用するシニア層が増加しています。
NISAはまさに「全世代型」の資産形成制度として定着しつつあるといえるでしょう。
2. NISA口座の非課税メリットはいつまで?名義人死亡後の相続における注意点を解説
NISAの特徴である「運用益の非課税」というメリットは、口座の名義人が亡くなった時点で終了してしまいます。
そのため、家族がNISA口座を非課税のまま相続することはできない仕組みになっています。
NISAの相続ルールとは?2/5
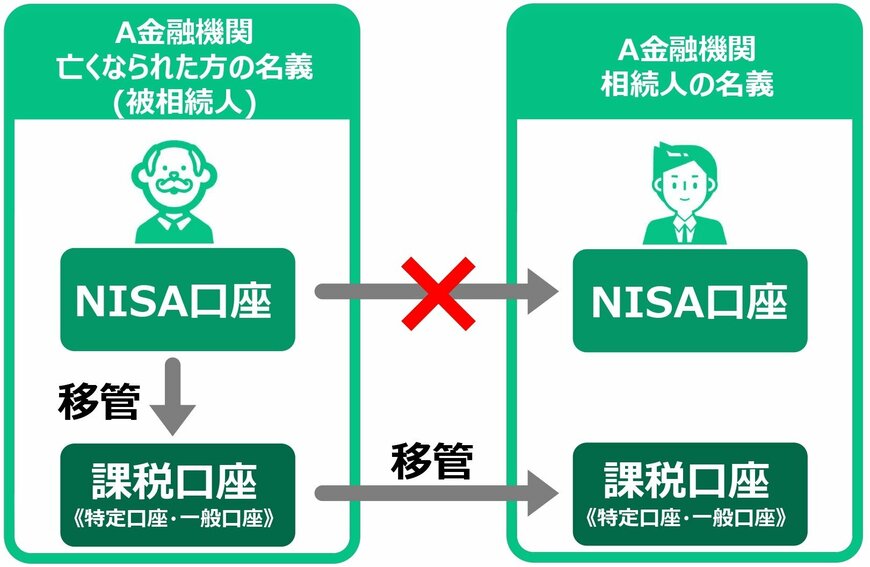
LIMO編集部作成
2.1 知っておきたいNISA相続の基本ルール
NISA口座の名義人が亡くなった場合、資産の相続には特有のルールがあります。主なポイントを以下にまとめました。
- 課税口座への移管:NISA口座内の資産は、相続人の名義である「課税口座(特定口座または一般口座)」に移されます。
- 金融機関の原則:手続きを円滑に進めるため、相続人は故人と同じ金融機関に課税口座を開設するのが一般的です。
- 取得価格のリセット:相続する際の資産の取得価格は、被相続人が亡くなった日の市場の終値に更新されます。将来、その資産を売却した際の利益は、この新しい価格を基に計算されることになります。
2.2 NISA資産も相続税の課税対象。基礎控除額の計算方法とは
NISA口座内の金融資産も、預貯金などと同じように相続税の課税対象となります。
しかし、遺産の総額が相続税の基礎控除額を下回る場合には、相続税は発生しません。
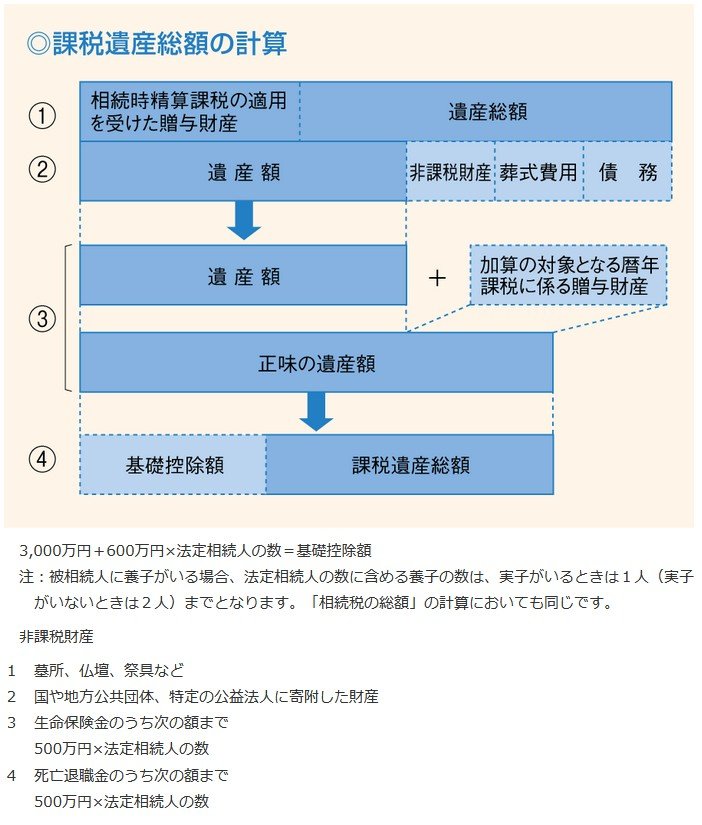
遺産に係る基礎控除額の計算式
3000万円 + (600万円 × 法定相続人の数)
相続税の申告期限は、被相続人の死亡を知った日の翌日から10カ月以内と定められています。
万が一の時に家族が困らないよう、どの金融機関にNISA口座があるかといった情報を共有しておくことが大切です。
普段は話しにくいお金のことですが、相続手続きをスムーズに進めるためにも、ご両親などがどの金融機関でNISA口座を開設しているかなどを共有しておくと、いざという時に安心です。
NISAが全世代に普及したことで、相続を考えるシニア層だけでなく、これから資産を築く現役世代にとっても、効率的な運用の重要性が高まっています。
では、仮に「老後資金2000万円」を目標とした場合、NISAを使うとどのくらい効率的に準備できるのか、具体的なシミュレーションで確認していきましょう。
3. NISAで20年後に2000万円を目指す積立シミュレーション。月々の積立額はいくら?
老後の生活資金として「2000万円」という目標を立てる場合、まず理解しておきたいのが、投資を利用せずに貯蓄だけで達成することの難しさです。
もし20年間で2000万円を貯めようとすると、毎月約8万3333円もの金額を貯金し続ける必要があります。
この目標をNISAを活用した資産運用で目指すと、複利の効果が働くため、毎月の積立負担を軽減できる可能性があります。
今回は金融庁の「つみたてシミュレーター」を利用し、想定利回りを年率3%と6%の2つのケースで試算してみましょう。
3.1 想定利回り3%で運用した場合:リスクを抑えたバランス型の積立計画
年率3%という利回りは、国内外の株式や債券を組み合わせた「バランス型」の投資信託などで目指しやすい、比較的現実的な水準といえます。
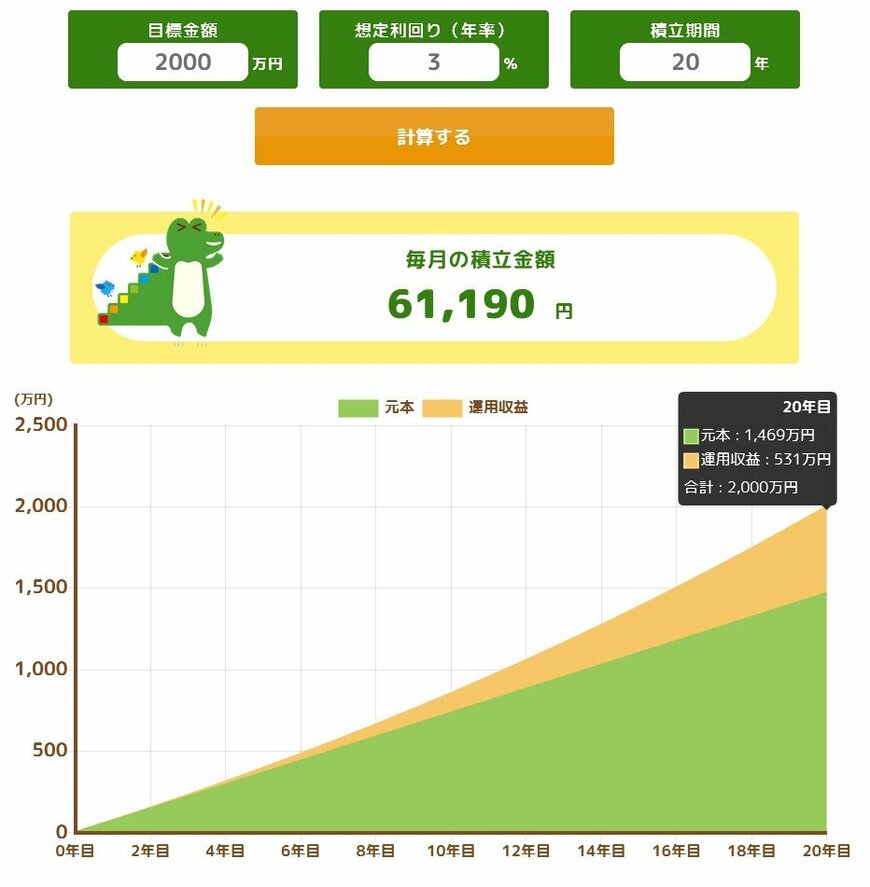
金融庁の「つみたてシミュレーター」で試算すると、20年間で2000万円を達成するための毎月の積立額は6万1190円です。
この場合、積立元本の合計1469万円に対して、運用による利益が531万円見込めます。
貯蓄だけで準備するケースと比較して、毎月の負担を約2万2000円減らしながら目標に近づける計算になります。
3.2 想定利回り6%で運用した場合:全世界株式で積極的な成長を目指す積立計画
年率6%という利回りは、全世界株式(オール・カントリー)や米国株式のインデックスファンドなど、成長が期待される株式を中心に長期運用した場合の平均的なリターンに近い設定です。
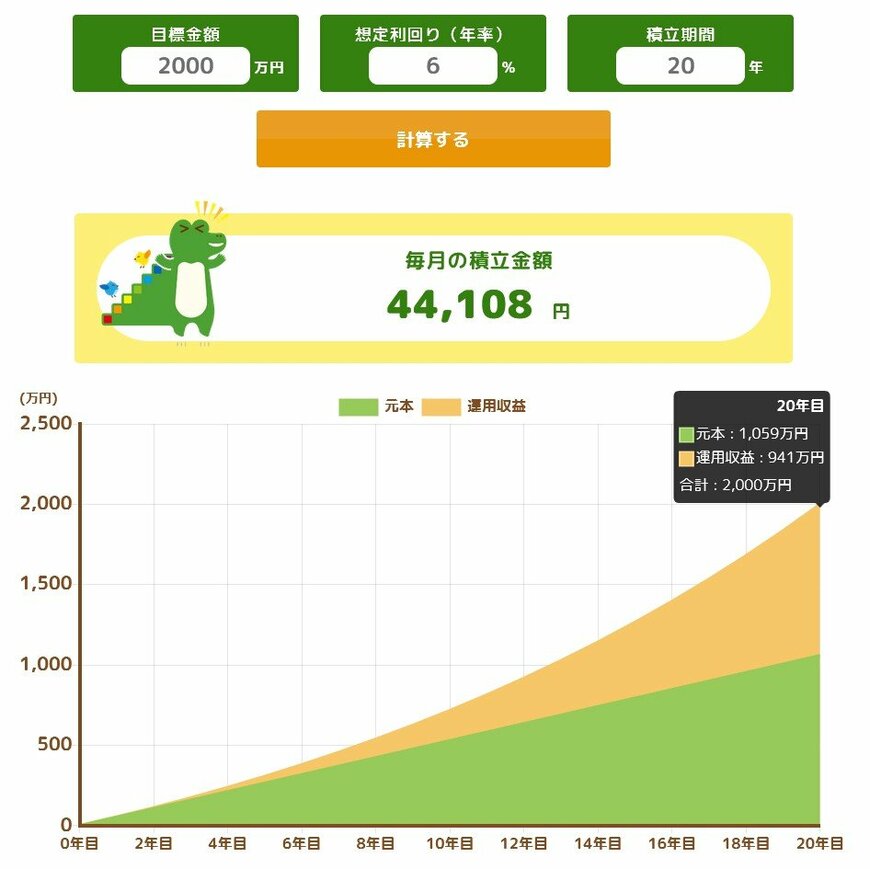
金融庁の「つみたてシミュレーター」によれば、同じ20年という期間でも、毎月の積立額は4万4108円まで下がります。
最終的な積立元本は1059万円となり、運用で得られる利益が941万円と、資産の半分近くを収益が占める計算です。
年率3%の運用と比べても、毎月の積立額が約1万7000円少なくなるため、その分を現在の生活費や子どもの教育費などに充てるという柔軟な資金計画も立てやすくなるでしょう。
ただし、このシミュレーションはあくまで過去の実績データに基づく試算であり、将来の成果を保証するものではありません。
投資には価格が変動するリスクがあり、元本割れの可能性もあることを十分に理解した上で始めることが重要です。
また、今回の試算では将来の物価上昇(インフレ)によるお金の価値の変化は考慮されていません。
将来的に物価が上昇すれば、必要となる生活資金が増えることも考えられるため、ご自身の状況に応じて定期的に資産計画を見直すことが望ましいでしょう。
4. NISAは「増やす」ことを目指すだけでなく「引き継ぐ」時代へ
NISAは資産を「増やす」段階から、それをいかにして「守り、次の世代へ引き継ぐか」を考える段階へと移り変わっています。
2026年現在、NISAの普及により資産形成は多くの人にとって身近なものとなりました。
しかし、非課税というメリットの終わりには「相続」という重要な段階が待っています。
ご自身の資産を増やすことだけでなく、家族へ円滑に引き継ぐことまでを視野に入れた対話が、本当の意味で安心できる資産形成につながるのではないでしょうか。
※金額等は執筆時点の情報に基づいています。
※当記事は再編集記事です。

参考資料
- 国税庁「No.1464 譲渡した株式等の取得費」
- 国税庁「No.4102 相続税がかかる場合」
- 国税庁「財産を相続したとき」
- 国税庁「相続税のあらまし」
- 金融庁「NISAを知る:NISA特設ウェブサイト」
- 金融庁「 NISAの利用状況の推移(グラフ)」
- 金融庁「都道府県別のNISA口座開設状況(グラフ)」
- 金融庁「つみたてシミュレーター」
- LIMO「【NISA】「非課税→課税」に変わるのはどんな時?NISA相続の注意点!20年で2000万円を目指す!積立シミュレーション「結果はどうなる?」」
マネー編集部NISA班