
「ゴジラ」や「名探偵コナン」などの大ヒット映画の配給元として、私たちのエンターテインメントに欠かせない存在である東宝。
多くの人は同社を純粋な「映画会社」と認識していますが、実は都心の一等地に不動産を保有し、アニメの知的財産(IP)を管理する多角化企業としての顔を持っています。
直近の決算ではメガヒット作の連発により過去最高益を叩き出しましたが、次期は大幅な減収減益予想となり、ヒット作に依存するビジネスの弱点も浮き彫りになりました。
一体なぜ、東宝は映画という看板事業を持ちながら、新たな収益の柱となる「IP・アニメ事業」へ急激にシフトしようとしているのでしょうか。
事業構造と財務体質を分析し、業績好調の本当の理由と中長期的な成長戦略を、元機関投資家の泉田良輔氏がYouTubeチャンネル「イズミダイズム」にて読み解きます。
この記事のポイント
- 東宝は映画・演劇・不動産・IPアニメの4セグメント構造を持つ多角化企業
- 2026年2月期は「鬼滅の刃」などの歴史的ヒットに恵まれ過去最高益を記録
- 映画の当たり外れによる収益変動を抑えるため、IP・アニメ事業を急成長させている
- サンリオやバンダイのような長寿IPを育成し、LTV(顧客生涯価値)を高められるかが今後の鍵
1. 東宝の意外な素顔:「東京宝塚」から始まった4つの事業柱
東宝のビジネスモデルを理解する上で、まず知っておくべきなのはその意外な事業構造です。
宝塚市にある宝塚歌劇団を東京に持ってくるという構想から生まれた「東京宝塚」が、現在の東宝のルーツです。そのため、現在でも同社の事業は単なる映画にとどまりません。
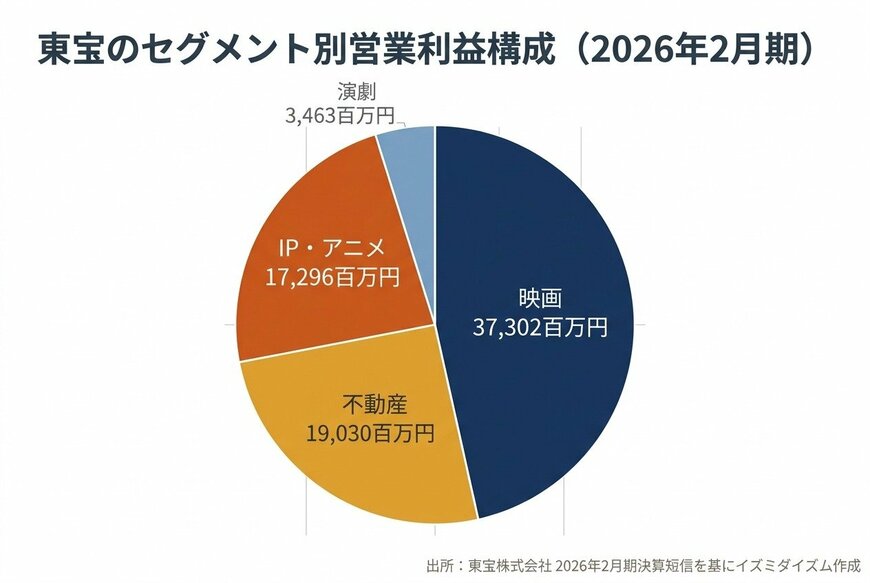
大きく分けて「映画事業」「IP・アニメ事業」「演劇事業」「不動産事業」という4つのセグメントで構成されています。
東宝のセグメント別営業利益構成(2026年2月期)1/5
出所:東宝株式会社「2026年2月期 決算短信」を基にイズミダイズム作成
ここで注目すべきは、全体の営業利益67,889百万円(2026年2月期実績)のうち、約28%にあたる19,030百万円を「不動産事業」が稼ぎ出しているという事実です。利益率も24.0%と非常に高く、同社の屋台骨を支えています。
なぜエンターテインメント企業が、これほどまでに強固な不動産事業を持っているのでしょうか。泉田氏は、機関投資家としての視点からその重要性を次のように語ります。
「映画も当たり外れあるじゃないですか。だから会社全体で見た時に、安定した収益を生むものってやっぱり大事なんですよ」
映画や演劇は、作品がヒットするかどうかで収益が大きく変動する「水物」のビジネスです。万が一、大作映画が連続して不発に終わったとしても、次なる作品を作るための資金(キャッシュ)が枯渇しては事業が継続できません。
不動産という安定した収益基盤があるからこそ、東宝はリスクを取って大規模な映画制作や演劇興行に投資し続けることができるのです。
2. 過去最高益の裏側:歴史的ヒットがもたらした「ボラティリティ」
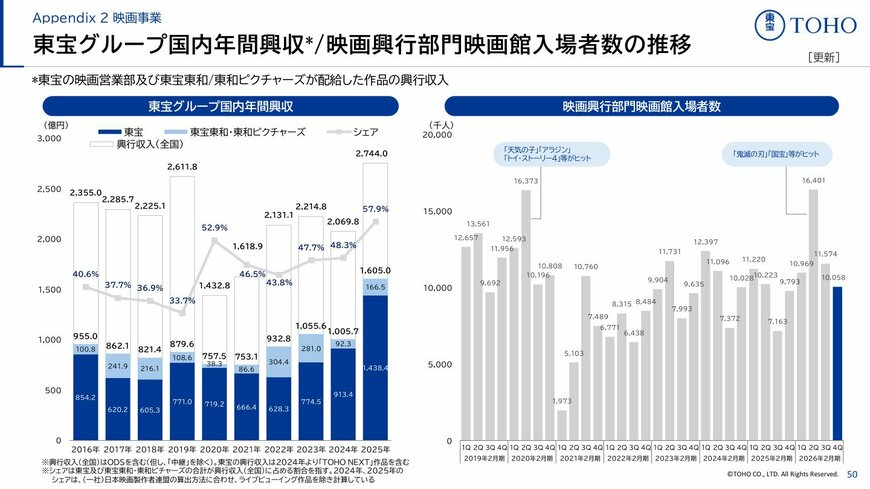
東宝の2026年2月期の業績は目覚ましいものでした。営業収入は3,606億円(前期比+15.2%)、親会社株主に帰属する当期純利益は517億円(同+19.4%)に達し、見事に過去最高益を記録しています。
この好業績を牽引したのは、歴史的なメガヒット映画の連発です。国内興行収入を見ると、「鬼滅の刃」無限城編 第一章が驚異の400.4億円を記録。
さらに長編作品として話題を呼んだ「国宝」が206.4億円、「名探偵コナン」最新作が147.4億円、「チェンソーマン レゼ篇」が108.0億円と、100億円を超える特大ヒットが目白押しでした。
2026年2月期 興行収入10億円以上の国内作品一覧2/5
出所:出所:東宝株式会社「2026年2月期 決算説明会資料」
しかし株式市場を驚かせたのは、同時に発表された次期(2027年2月期)の業績予想です。営業収入3,450億円(前期比-4.3%)、営業利益620億円(同-8.7%)、当期純利益410億円(同-20.8%)という、大幅な減収減益見通しが示されたのです。
インタビュワーからこの激しい落差の理由について疑問が投げかけられると、泉田氏は決算を作成する企業側の心理を代弁して解説します。
「決算を作る側からすると、こんなにあった翌年ってなると、やっぱり保守的に作らざるを得ない。だってこの2つ(鬼滅の刃と国宝)だけでも合計600億円超だから」
2027年2月期の映画ラインナップには、「ゴジラ -0.0(マイナスゼロポイントゼロ)」「ゴールデンカムイ」「ちいかわ」「名探偵コナン」シリーズなど、強力な作品が控えています。
それでも、前期の「鬼滅の刃」や「国宝」が叩き出した数字があまりにも巨大だったため、その反動減は避けられません。
これこそが、映画事業が抱える「ボラティリティ(変動率)の高さ」という課題です。どれほど優れた制作体制を持っていても、最終的な興行収入は公開してみるまで分からず、業績の振れ幅が極めて大きくなってしまうのです。
【動画で解説】映画のヒットに依存しない東宝、屋台骨は「不動産」にあり
3. 脱・映画依存:サンリオ・バンダイ型を目指す「IP・アニメ事業」
映画ヒットの有無で業績が乱高下する構造から脱却するため、東宝が中長期の成長ドライバーとして全社を挙げて注力しているのが「IP・アニメ事業」です。
実際、2027年2月期のセグメント別営業利益予想を見ると、その姿勢が鮮明に表れています。
映画事業がマイナス43億円、演劇事業がマイナス14億円(帝国劇場の建て替え工事が影響)、不動産事業がマイナス10億円と軒並み減益を見込む中、IP・アニメ事業だけがプラス47億円(利益予想220億円)と、唯一の力強い成長エンジンとして位置付けられています。
2027年2月期 セグメント別営業利益の増減予想3/5

出所:出所:東宝株式会社「2026年2月期 決算説明会資料」を基にイズミダイズム作成
【動画で解説】映画のヒットに依存しない東宝、屋台骨は「不動産」にあり
泉田氏はこの事業構造の転換について、投資家にも馴染み深い他業界の成功事例を引き合いに出して解説します。
「しっかり自分たちのIPをマネジメントして、そのIPを収益化させる。これってゲーム業界とすごい似た構造なのかなと思いました。あとサンリオとかもそうだよね」
バンダイナムコホールディングスが「ガンダム」や「ドラゴンボール」で稼ぎ、サンリオが「ハローキティ」などで安定収益を得ているように、自社が権利を持つキャラクターや作品(IP)を、グッズ販売、ゲーム化、海外配信など多様な「出口」で展開する。
この仕組みが完成すれば、毎年新作映画の当たり外れに一喜一憂することなく、継続的かつ安定的なビジネスモデルを構築できるのです。
4. 127クールの積み上げと組織戦略
東宝のIP・アニメ事業の歴史は、決して昨日今日始まったものではありません。
2014年2月期の「弱虫ペダル」を皮切りに、現在までに「TOHO animation」として127クール(1クールは約3か月・12話程度のアニメ放送単位)もの作品を積み上げてきました。
現在では、「僕のヒーローアカデミア」(ボンズ制作)、「薬屋のひとりごと」(TOHO animation STUDIO制作)、「葬送のフリーレン」(マッドハウス制作)など、世界的な人気を誇る強力なラインナップを抱えています。
さらに2032年には、この累積クール数を約200クールまで拡大するという野心的な目標を掲げています。
TOHO animation クール数の積み上がり4/5

出所:東宝株式会社「2026年2月期 決算説明会資料」
組織体制もIP戦略に合わせて最適化を進めており、国内では「東宝アニメーション」「ライツ事業部」に加え、最も歴史の長いIPであるゴジラを専任で扱う「ゴジラ部」を独立させています。
海外展開を担う「TOHO Global」も設置し、グローバル市場での収益化を狙っています。
しかし、課題がないわけではありません。インタビュワーから「バンダイのガンダムのように、何十年単位で稼ぎ続ける長寿IPに育つのか」という疑問が投げかけられると、泉田氏もその視点の重要性に深く同意します。
「そこのIPマネジメントだよね。あとはポートフォリオの管理とライフタイムバリューをどうやって上げるか。そこがポイントになってくる」
ライフタイムバリュー(LTV=顧客生涯価値)とは、一人のファンが一生涯の間にそのIPに対してどれだけのお金を使ってくれるかを示す指標です。
アニメの放送が終わったら忘れ去られてしまう消費型のコンテンツではなく、グッズやイベントを通じてファンに長く愛され続ける「資産」へと昇華させることができるか。東宝のIP・アニメ事業の真価は、まさにこのポートフォリオ管理の手腕にかかっています。
【動画で解説】映画のヒットに依存しない東宝、屋台骨は「不動産」にあり
5. 東宝の今後の展望と投資家が注目すべきポイント
東宝の事業構造を紐解くと、短期的な業績の波と、中長期的な事業モデルの転換という2つの側面が浮かび上がってきます。
投資家として東宝を見る際は、映画ビジネス特有のリスクを正しく認識する必要があります。
どれほど素晴らしい作品を準備しても、最終的なヒットの規模は予測が難しく、業績が大きくブレるボラティリティの高さは避けられません。
株式投資はあくまで自己責任ですが、こうした「当たり外れ」のリスクを許容できるかどうかが、エンターテインメント株へ投資する際の一つの判断基準となります。
一方で、その波の大きさを不動産という強固な岩盤で支えながら、IP・アニメ事業という新しい成長エンジンを育てている点は、企業分析の観点から非常に興味深い動きです。
泉田氏は、東宝が持つ独自のポテンシャルについて次のように評価し、解説を締めくくりました。
「当たったものがしっかり自分たちのIPになって、それが次の商売のネタになるというのがこの会社ができることだから、そこはやっぱり作り手としては魅力的だし、ビジネスもうまくやればもっとさらにアップサイドあるかなとは思ってます」
映画のヒットという「点」の収益を、IPという「線」や「面」の収益へと変えていく東宝の挑戦。次回の決算発表や新作アニメの動向を見る際は、単なる「映画の興行収入」だけでなく、その作品が将来のIP資産としてどう育っていくのかという視点を持つことで、企業の本当の価値が見えてくるはずです。
より詳しい決算数値の解説や、機関投資家ならではの深い分析の背景を知りたい方は、ぜひ「イズミダイズム」の動画本編をご覧ください。
6. イズミダイズムとは
イズミダイズムは、元機関投資家である泉田良輔の個人YouTubeチャンネルです。プロの視点で金融や経済に関する様々なニュースの解説や、資産形成に役立つトピックをお届けします。
新NISAの開始やインフレを背景に、個人の資産運用への関心が高まる中、機関投資家と個人投資家の「視点の違い」や、経済ニュースの裏側にある「構造」をロジカルに解説します。
教科書的な知識だけでなく、プロの実体験に基づいた分析を通じて、ビジネスパーソンや個人投資家に役立てていただけるコンテンツをお届けしています。