

昨今の物価上昇や将来への経済的な不安が続くなかで、手元の資金を少しでも効率よく安全に増やしたいというニーズが急速に高まっています。資産運用の重要性が叫ばれるなか、安全性を最優先にしつつも銀行預金より高い利回りを期待できる商品として個人向け国債が大きな注目を集めています。
今回は2026年5月発行回における変動金利型や固定金利型の具体的な適用金利を提示し、主要なメガバンクの定期預金金利と徹底的に比較します。実際に100万円や500万円というまとまった資金を投資した場合の税引後手取り額シミュレーションも掲載しますので、ぜひ具体的な運用の参考にしてください。
1. 2026年5月募集の「個人向け国債」の気になる金利水準を公開
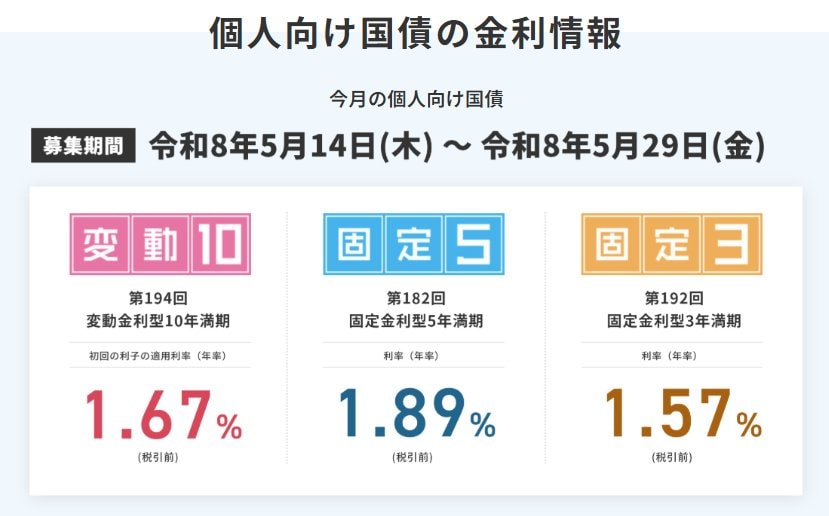
2026年5月募集の個人向け国債は、変動10年が1.67%、固定5年が1.89%、固定3年が1.57%という非常に魅力的な金利が設定されています。一方で、現在のメガバンクの定期預金金利を見ると、3年が0.6%、5年が0.7%、10年が0.9%となっており、すべての期間において個人向け国債が大きく上回っています。
例えば、最長となる10年間の運用を比較した場合、メガバンク定期預金の0.9%に対して個人向け国債の変動10年は1.67%と、約1.8倍もの金利差が生じる計算になります。金利上昇局面においては変動10年の金利がさらに見直される可能性もあるため、中長期の資産形成において個人向け国債は非常に有利な選択肢と言えるでしょう。
1.1 100万・500万投資した際の手取り額を詳しく試算
それでは、実際にまとまった資金を個人向け国債に預け入れた場合、1年間でどれくらいの手取り利子が得られるのかを具体的に試算してみましょう。日本の国債の利子には一律で20.315%の税金が課されるため、今回はその税金を引き去った後の実質的な受取額を計算して比較を行います。
まず100万円を投資した場合、変動10年(1.67%)では税引後で年間約13,308円、固定5年(1.89%)では約15,061円、固定3年(1.57%)では約12,511円が手元に残ります。これをメガバンクの10年定期預金(0.9%)の手取り額である約7,172円と比較すると、国債の変動10年を選ぶだけで毎年約6,136円もの差が生まれることが分かります。
次に500万円を投資したケースを試算すると、変動10年での年間の手取り額は約66,537円、固定5年では約75,303円、固定3年では約62,553円へと跳ね上がります。メガバンクの5年定期預金に500万円を預けた際の手取り額は年間約27,890円にとどまるため、同じ5年固定の国債を選べば年間で約47,413円も多く受け取れる計算です。
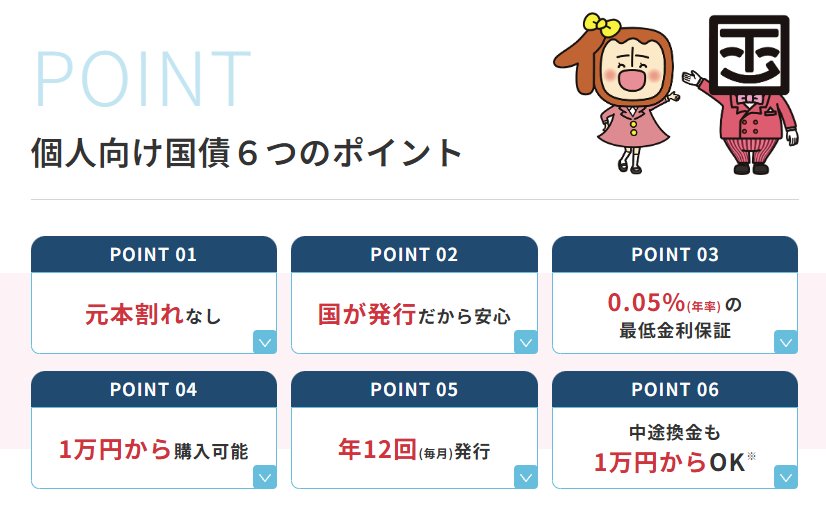
2. 国の責任で支払われる安心感と最低金利0.05%の仕組み
個人向け国債の大きな魅力は、メガバンクを上回る高金利だけでなく、日本国政府が責任を持って利子や資金の支払いを保証している点にあります。
銀行の定期預金では預金保険制度により1,000万円までしか保護されませんが、国債であれば投資額の上限に関わらず国そのものが返済の盾となるため非常に堅実です。
さらに個人向け国債には「最低金利0.05%」の保証が組み込まれており、今後もし市場金利がどれほど低下したとしてもこれ以下になることはありません。資産を大きく減らすリスクを徹底的に回避しながら、少しでも確実にお感を増やしたいという慎重派の投資家にとって、この仕組みは強力な後ろ盾となります。
3. まとめ
2026年5月の個人向け国債は、メガバンクの定期預金金利を大幅に超える魅力的な利回りが提供されており、安全な運用先として極めて優秀です。100万円や500万円の投資シミュレーションからも明らかなように、預け先を銀行から国債に変えるだけで、手取額には数万円規模の大きな差が生めます。
物価高が続く現代において、大切な資産を目減りさせずに手堅く守り育てるためにも、個人向け国債の活用を検討してみてはいかがでしょうか。
【免責事項】
- 本記事は、投資判断の参考となる情報の提供を目的としたものであり、投資勧誘を意図するものではありません。

参考資料
ファイナンス部


