来月、6月15日は年金支給日です。過ごしやすい季節となりましたが、将来のお金について考える方もいらっしゃるかもしれません。
特に60歳代を迎え、セカンドライフが視野に入ってくると「自分は年金をいくらもらえるのだろう」「周りの人はどのくらいもらっているの?」といった疑問が浮かぶのは自然なことです。
年金の金額は、現役時代の働き方や加入期間によって一人ひとり異なりますが、同世代の平均額を知ることは、ご自身の状況を客観的に把握し、今後の生活設計を立てる上で大切な指標になります。
この記事では、厚生年金と国民年金について、60歳代から90歳以上までの年齢別に平均受給額を詳しく見ていきます。
1. 日本の公的年金の仕組みとは?基本の2階建て構造を解説
まずは年金のしくみについて解説します。
公的年金は、基礎部分となる「国民年金」と上乗せ部分にあたる「厚生年金」から成り立つ、いわゆる2階建て構造です。下の図をイメージするとわかりやすいでしょう。
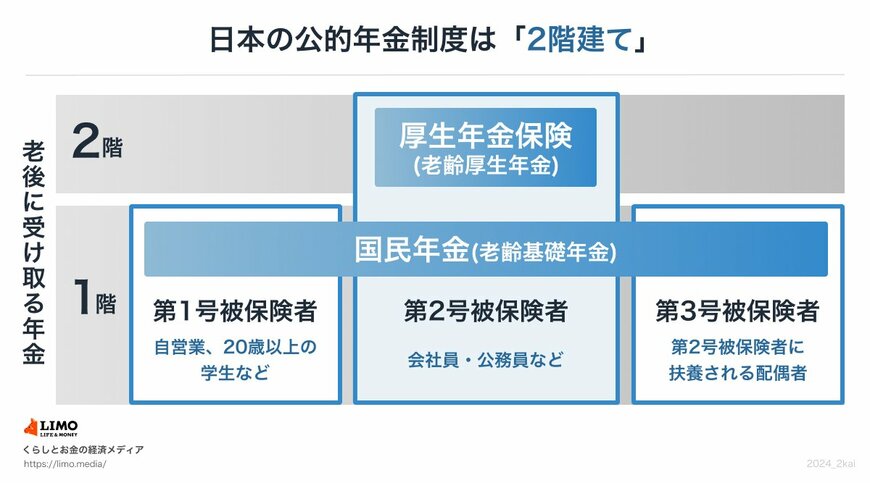
下にある国民年金には、原則として「国内在住の20歳以上60歳未満の全ての人」が加入します。ちなみに、国民年金保険料(※1)は全員一律です。
上乗せとなる厚生年金には、企業や官公庁などで働く人たちが加入しますす。毎月の給与や賞与に応じた年金保険料(※2)を納めるため、個人差があるのが特徴です。
では、将来もらえる「年金額」はどのように決まるのでしょうか。
まず国民年金の場合、国民年金保険料を全期間(480月)納めれば、65歳以降で満額(※3)の老齢基礎年金を受け取ることができます。逆に未納期間等があった場合は、その月数に応じて満額から差し引かれるしくみです。
厚生年金の場合、「年金加入月数」と「納めた保険料」に応じた老齢厚生年金額が決まります。一般的には長く働いた人、たくさん稼いだ人が多くの年金をもらえることになります。
※1 国民年金保険料:2026年度は月額1万7920円
※2 保険料額は標準報酬月額(上限65万円)、標準賞与額(上限150万円)に保険料率をかけて計算される
※3 国民年金の満額:2026年度は月額7万608円
2. 【年齢別】厚生年金の平均受給月額一覧(60歳~90歳以上)
厚生労働省年金局が発表した「令和6年度 厚生年金保険・国民年金事業の概況」のデータをもとに、年齢1歳刻みにおける「平均年金月額」を一覧表でご紹介します。
まずは厚生年金(国民年金部分を含む)の平均年金月額を見ていきましょう。年齢による違いはあるのでしょうか。
2.1 60歳代(60~69歳)の厚生年金・平均月額
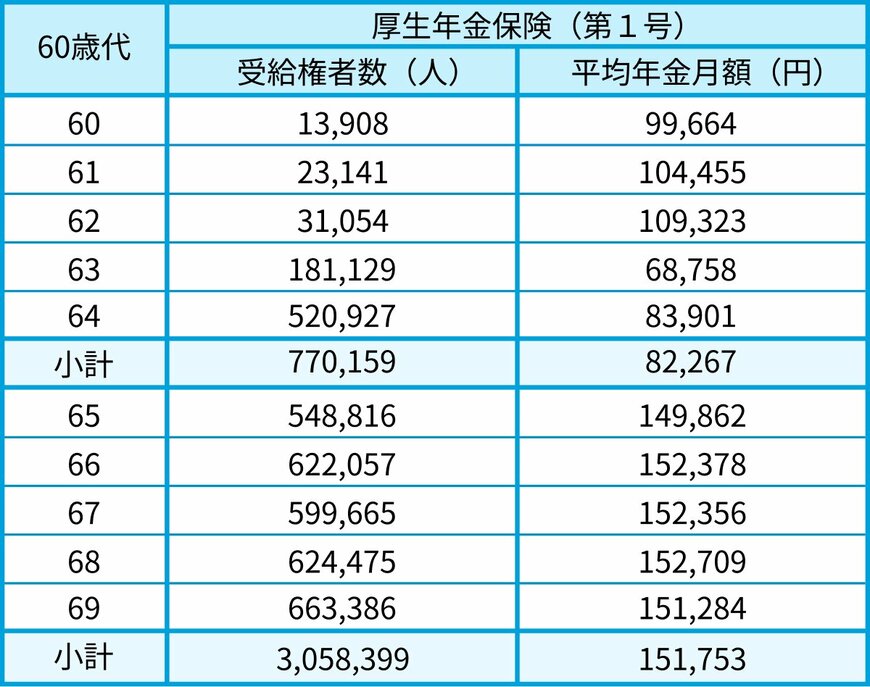
- 60歳:9万9664円
- 61歳:10万4455円
- 62歳:10万9323円
- 63歳:6万8758円
- 64歳:8万3901円
- 65歳:14万9862円
- 66歳:15万2378円
- 67歳:15万2356円
- 68歳:15万2709円
- 69歳:15万1284円
※65歳未満の厚生年金受給者は、特別支給の老齢厚生年金の定額部分の支給開始年齢が引き上げられたため、報酬比例部分のみ受給している方も含みます
2.2 70歳代(70~79歳)の厚生年金・平均月額
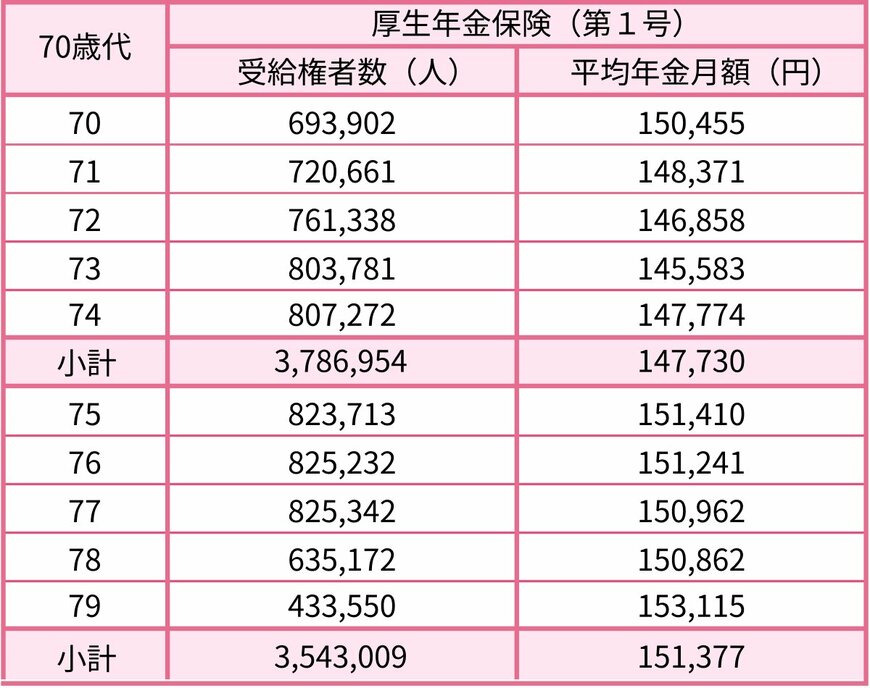
- 70歳:15万455円
- 71歳:14万8371円
- 72歳:14万6858円
- 73歳:14万5583円
- 74歳:14万7774円
- 75歳:15万1410円
- 76歳:15万1241円
- 77歳:15万962円
- 78歳:15万862円
- 79歳:15万3115円
2.3 80歳代(80~89歳)の厚生年金・平均月額
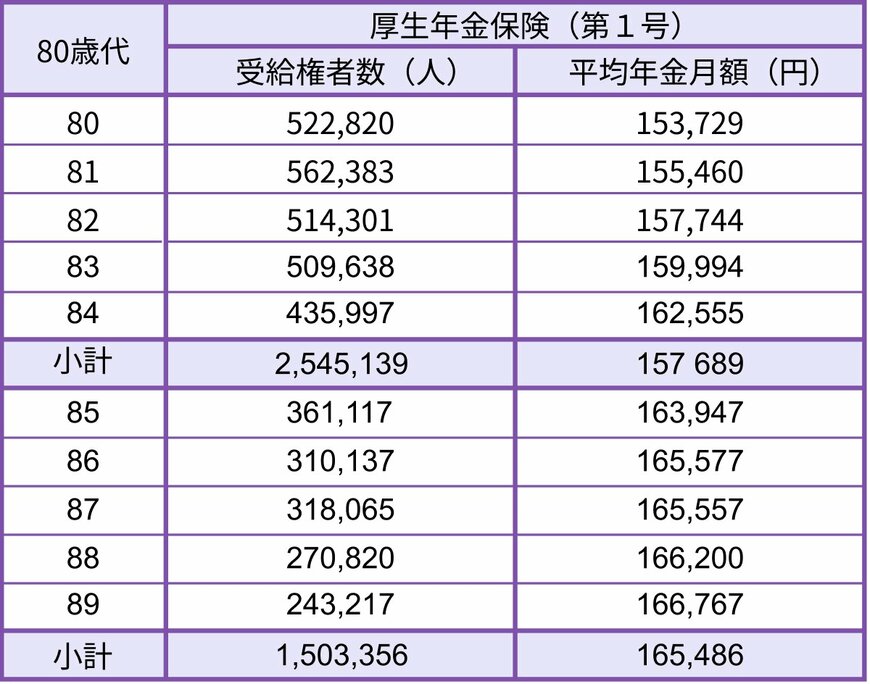
- 80歳:15万3729円
- 81歳:15万5460円
- 82歳:15万7744円
- 83歳:15万9994円
- 84歳:16万2555円
- 85歳:16万3947円
- 86歳:16万5577円
- 87歳:16万5557円
- 88歳:16万6200円
- 89歳:16万6767円
2.4 90歳以上の厚生年金・平均月額
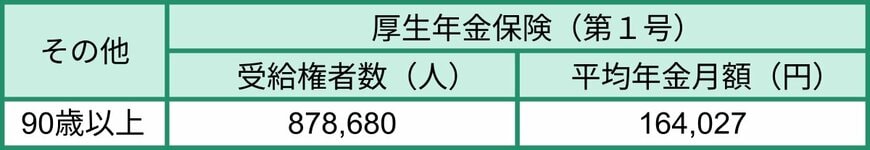
- 90歳以上:16万4027円
標準的な年金受給開始年齢は65歳となっていますが、65歳以降の各年齢で受け取れる厚生年金の平均年金月額を見ると、14万円~16万円台であることがわかりました。
年齢があがるほどに、ゆるやかに平均額が上昇する傾向があります。
3. 【年齢別】国民年金の平均受給月額一覧(60歳~90歳以上)
本章では国民年金(老齢基礎年金)について、各年齢で受給できる平均年金月額を見ていきます。年齢による違いはあるのでしょうか。
3.1 60歳代(60~69歳)の国民年金・平均月額
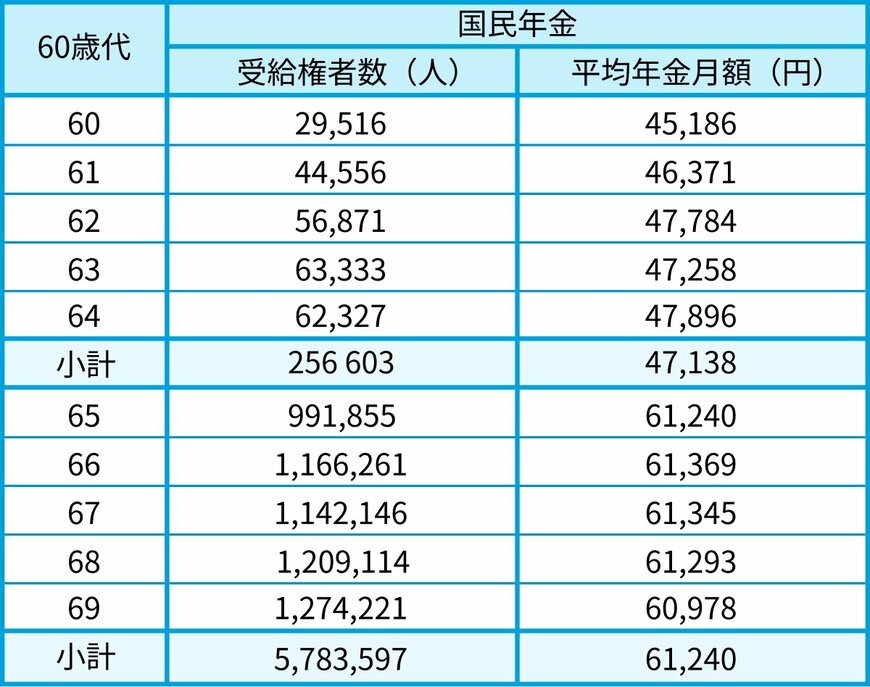
- 60歳:4万5186円
- 61歳:4万6371円
- 62歳:4万7784円
- 63歳:4万7258円
- 64歳:4万7896円
- 65歳:6万1240円
- 66歳:6万1369円
- 67歳:6万1345円
- 68歳:6万1293円
- 69歳:6万978円
※65歳未満の国民年金(老齢基礎年金)受給者は繰上げ受給を選択した方。
3.2 70歳代(70~79歳)の国民年金・平均月額
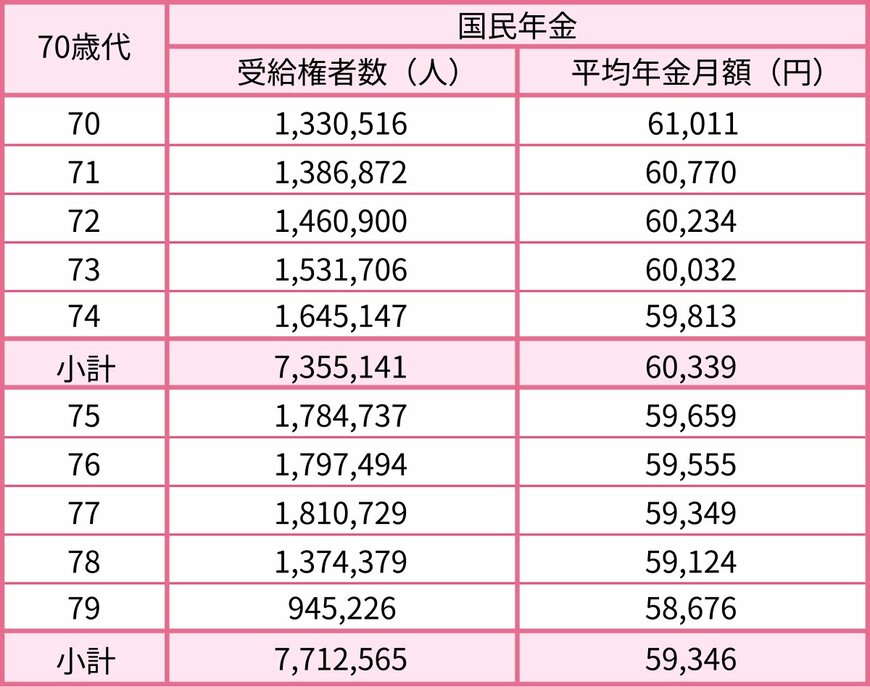
- 70歳:6万1011円
- 71歳:6万770円
- 72歳:6万234円
- 73歳:6万32円
- 74歳:5万9813円
- 75歳:5万9659円
- 76歳:5万9555円
- 77歳:5万9349円
- 78歳:5万9124円
- 79歳:5万8676円
3.3 80歳代(80~89歳)の国民年金・平均月額
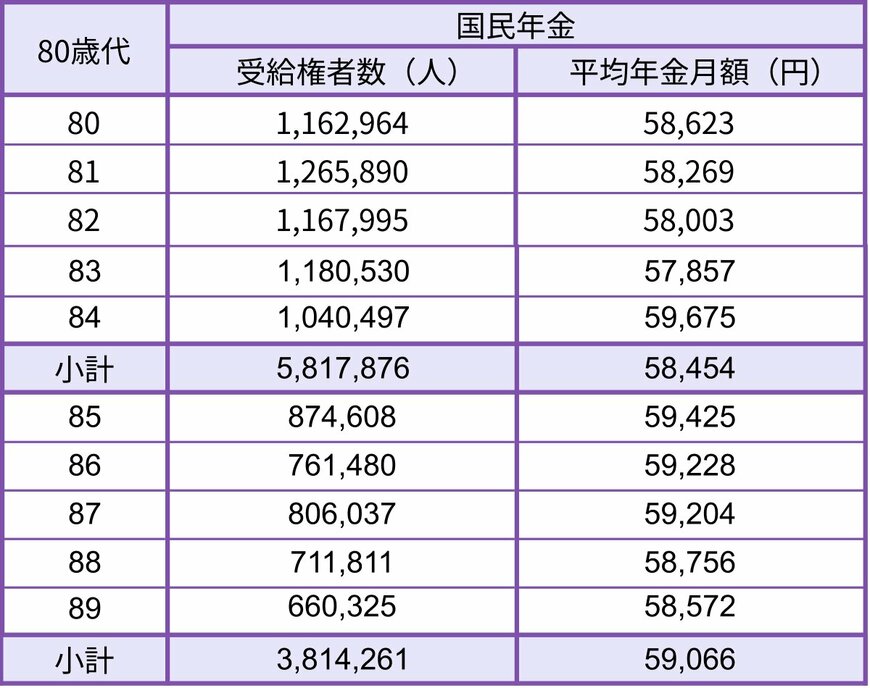
- 80歳:5万8623円
- 81歳:5万8269円
- 82歳:5万8003円
- 83歳:5万7857円
- 84歳:5万9675円
- 85歳:5万9425円
- 86歳:5万9228円
- 87歳:5万9204円
- 88歳:5万8756円
- 89歳:5万8572円
3.4 90歳以上の国民年金・平均月額
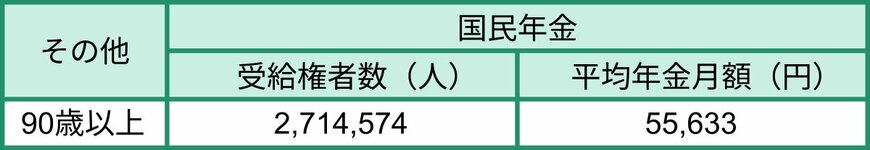
- 90歳以上:5万5633円
一般的に年金受給開始となる65歳以降の場合、国民年金(老齢基礎年金)の平均年金月額は5万円~6万円台となりました。
4. 厚生年金と国民年金の受給額分布を1万円刻みで見る
気になるのが「厚生年金」と「国民年金」の平均月額です。
ここでは厚生労働省の資料より、60歳~90歳以上のすべての受給権者における「平均年金月額」と「受給額分布」をご紹介します。
4.1 厚生年金の男女別・平均受給月額

- 〈全体〉平均年金月額:15万289円
- 〈男性〉平均年金月額:16万9967円
- 〈女性〉平均年金月額:11万1413円
※国民年金の金額を含む
4.2 厚生年金の受給額分布(1万円刻み)
- ~1万円:4万3399人
- 1万円以上~2万円未満:1万4137人
- 2万円以上~3万円未満:3万5397人
- 3万円以上~4万円未満:6万8210人
- 4万円以上~5万円未満:7万6692人
- 5万円以上~6万円未満:10万8447人
- 6万円以上~7万円未満:31万5106人
- 7万円以上~8万円未満:57万8950人
- 8万円以上~9万円未満:80万2179人
- 9万円以上~10万円未満:101万1457人
- 10万円以上~11万円未満:111万2828人
- 11万円以上~12万円未満:107万1485人
- 12万円以上~13万円未満:97万9155人
- 13万円以上~14万円未満:92万3506人
- 14万円以上~15万円未満:92万9264人
- 15万円以上~16万円未満:96万5035人
- 16万円以上~17万円未満:100万1322人
- 17万円以上~18万円未満:103万1951人
- 18万円以上~19万円未満:102万6888人
- 19万円以上~20万円未満:96万2615人
- 20万円以上~21万円未満:85万3591人
- 21万円以上~22万円未満:70万4633人
- 22万円以上~23万円未満:52万3958人
- 23万円以上~24万円未満:35万4人
- 24万円以上~25万円未満:23万211人
- 25万円以上~26万円未満:15万796人
- 26万円以上~27万円未満:9万4667人
- 27万円以上~28万円未満:5万5083人
- 28万円以上~29万円未満:3万289人
- 29万円以上~30万円未満:1万5158人
- 30万円以上~:1万9283人
厚生年金の平均年金月額は15万289円ですが、男女別に見ると、男性が16万9967円、女性が11万1413円で、6万円近い開きが見られます。
4.3
4.4 国民年金の男女別・平均受給月額
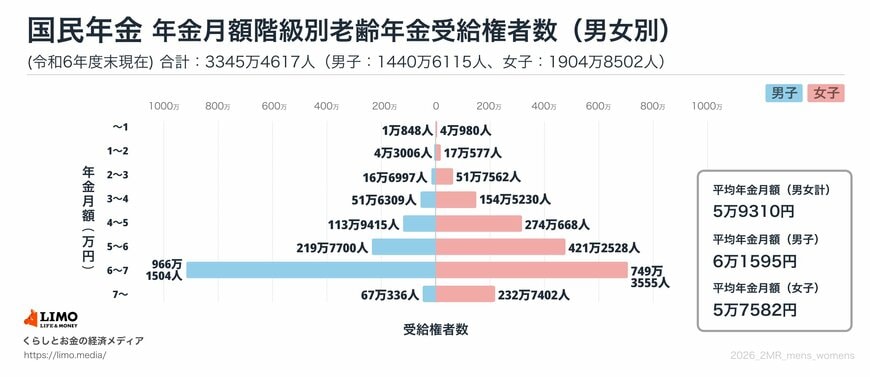
- 〈全体〉平均年金月額:5万9310円
- 〈男性〉平均年金月額:6万1595円
- 〈女性〉平均年金月額:5万7582円
4.5 国民年金の受給額分布(1万円刻み)
- 1万円未満:5万1828人
- 1万円以上~2万円未満:21万3583人
- 2万円以上~3万円未満:68万4559人
- 3万円以上~4万円未満:206万1539人
- 4万円以上~5万円未満:388万83人
- 5万円以上~6万円未満:641万228人
- 6万円以上~7万円未満:1715万5059人
- 7万円以上~:299万7738人
国民年金の平均年金月額は5万9310円。男女別に見ると、男性が6万1595円、女性が5万7582円となりました。
ボリュームゾーンを見ると、「6万円以上~7万円未満」が最も厚い層となっており、多くの人が満額に近い年金額を受け取っていることが読み取れます。
5. 【ライフコース別】厚生年金・国民年金のモデル年金額
年金には個人差があるからこそ、平均だけでは見えないものがあります。「将来、自分はどのくらいの年金を受け取れるんだろう?」と確認する一歩となるよう、ここではライフコースごとの目安額を紹介します。
厚生労働省が2026年1月23日に公表した「多様なライフコースに応じた年金額の例」から見ていきましょう。
本資料では、年金加入経歴を5つのパターン(男性2パターン、女性3パターン)に分類した年金額の概算が提示されています。
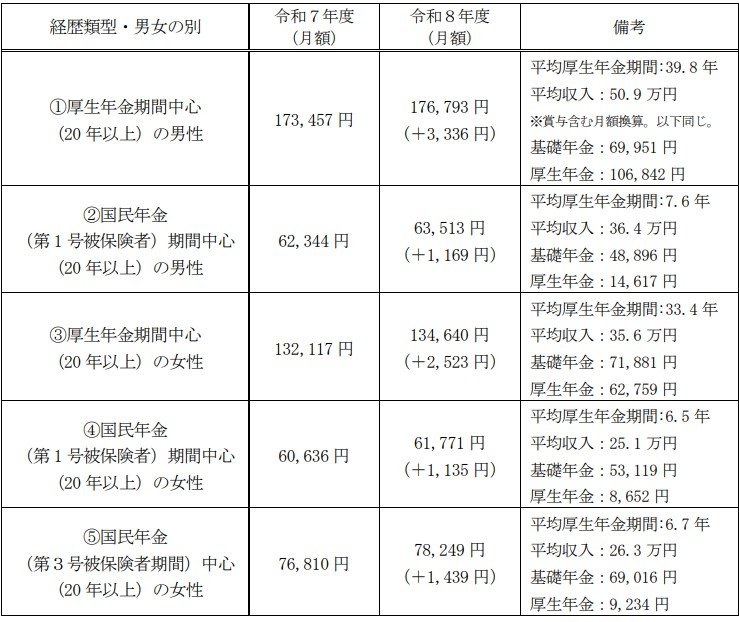
5.1 モデルケース①:厚生年金加入が中心の男性
《年金月額》17万6793円
- 平均厚生年金期間:39.8年
- 平均収入:50万9000円※賞与含む月額換算。以下同じ。
- 基礎年金:6万9951円
- 厚生年金:10万6842円
5.2 モデルケース②:国民年金加入が中心の男性
《年金月額》6万3513円
- 平均厚生年金期間:7.6年
- 平均収入:36万4000円
- 基礎年金:4万8896円
- 厚生年金:1万4617円
5.3 モデルケース③:厚生年金加入が中心の女性
《年金月額》13万4640円
- 平均厚生年金期間:33.4年
- 平均収入:35万6000円
- 基礎年金:7万1881円
- 厚生年金:6万2759円
5.4 モデルケース④:国民年金加入が中心の女性
《年金月額》6万1771円
- 平均厚生年金期間:6.5年
- 平均収入:25万1000円
- 基礎年金:5万3119円
- 厚生年金:8652円
5.5 モデルケース⑤:国民年金(第3号)期間が中心の女性
《年金月額》7万8249円
- 平均厚生年金期間:6.7年
- 平均収入:26万3000円
- 基礎年金:6万9016円
- 厚生年金:9234円
厚生年金の加入期間や現役時代の平均収入によって、年金月額は大きく変動します。
特に、現役時代に国民年金と厚生年金のどちらを中心に加入していたかによって、老後の受給額は大きく変わることが見て取れます。
6. 国民年金の受給額を増やす「付加年金」とは
働き方の多様化する中で、厚生年金に加入しないフリーランスや自営業の方なども増えています。
一方で、国民年金しか受け取れないとなると、老後の年金が少なくなる傾向にあります。
国民年金の受給額を増やす方法のうち、今回は「付加保険料の納付」について解説します。
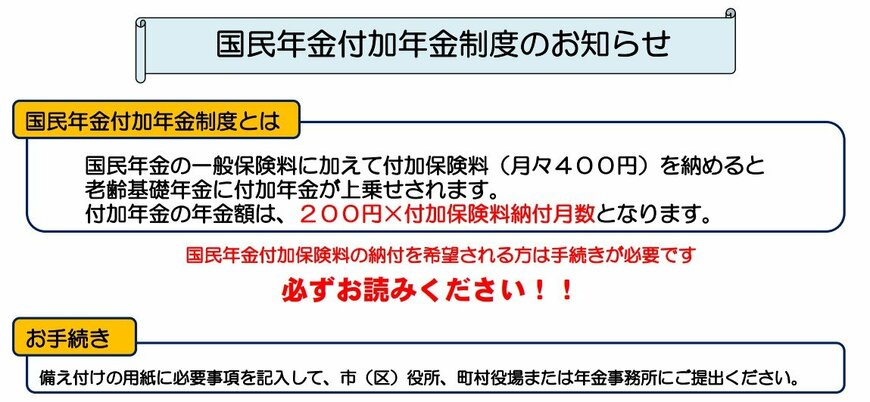
付加年金とは、「付加保険料(月額400円)」を定額の国民年金保険料(2026年度は1万7920円)に上乗せで支払うことで、将来の年金額を増やすことができるしくみです。
6.1 付加保険料を納付できる対象者
- 国民年金第1号被保険者
- 65歳未満の任意加入被保険者
6.2 付加保険料を納付できない対象者
- 国民年金保険料の納付を免除されている人(法定免除、全額免除、一部免除、納付猶予、または学生納付特例)
- 国民年金基金の加入員である人
個人型確定拠出年金(iDeCo)と付加年金には、同時に加入することができます。ただし、個人型確定拠出年金の納付額によっては併用ができない場合もあるので注意が必要です。
6.3 付加保険料を40年間納付した場合のシミュレーション
20歳から60歳の40年間、付加保険料を納付したとしましょう。
65歳以降に受け取れる「付加年金額」は「200円×付加保険料納付月数」で試算できます。
- 40年間に納付した付加保険料の総額:19万2000円(400円×480カ月)
- 65歳以降に受け取れる付加年金額(年間):9万6000円(200円×480カ月)
40年間に納付した付加保険料は19万2000円。毎年の年金受給額に9万6000円が上乗せされることから、2年で元が取れる計算です。
7. まとめ
今回は、厚生年金と国民年金における年齢別の平均受給額について確認しました。データから読み取れるように、年齢が同じであっても現役時代の働き方や年金制度への加入状況によって実際に受け取れる金額は大きく異なり、平均額はあくまで一つの目安に過ぎません。
周りの受給状況と比較して一喜一憂するのではなく、まずはご自身の客観的な実態を正しく知ることが、将来への不安を和らげる第一歩となります。ご自身の正確な受給見込み額は「ねんきん定期便」などで確認することができます。
連休明けで落ち着きを取り戻したこの機会を利用して、ご自身の年金見込額をしっかりと把握し、これからのセカンドライフに向けた資金計画を今日から見直してみてはいかがでしょうか。



参考資料
- 日本年金機構「公的年金制度の種類と加入する制度」
- 日本年金機構「令和8年4月分からの年金額等について」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 厚生労働省「令和8年度の年金額改定についてお知らせします」
- 日本年金機構「国民年金付加年金制度のお知らせ」
鶴田 綾