【貯金VS積立投資】「月10万円」10年後の資産差はどのくらい?新NISAの積立投資をシミュレーション
適用金利0.5%の預貯金・利回り3%で積立投資「試算結果」を見てみる
Mameraman/shutterstock.com


月10万円の積立を検討している方の中には、預け先を銀行預金にするか、新NISAで積立投資をするかで迷っている方もいるのではないでしょうか。
銀行預金は大きな利益は期待できない一方、元本割れがないというメリットがあります。
積立投資は元本保証ではないものの、利回りによっては資産を大きく増やせる可能性があります。
本記事では、毎月10万円ずつを10年間、銀行に預金した場合と新NISAで積立投資をした場合とで、10年後の資産額にどのくらいの差が生じるのかシミュレーションしていきます。
1. 【貯金VS積立投資】月10万円・10年後の資産差はどのくらい?
毎月10万円ずつを10年間、銀行に預金した場合と新NISAで積立投資をした場合とでは、資産額にどのくらいの差が生じるのか、シミュレーションしてみましょう。
なお今回は、銀行への預金の適用金利は0.5%、積立投資の利回りは3%として試算します。
1.1 銀行に預金した場合
毎月10万円ずつを10年間、適用金利0.5%で銀行に預金した場合の10年後の結果は、以下の通りです。
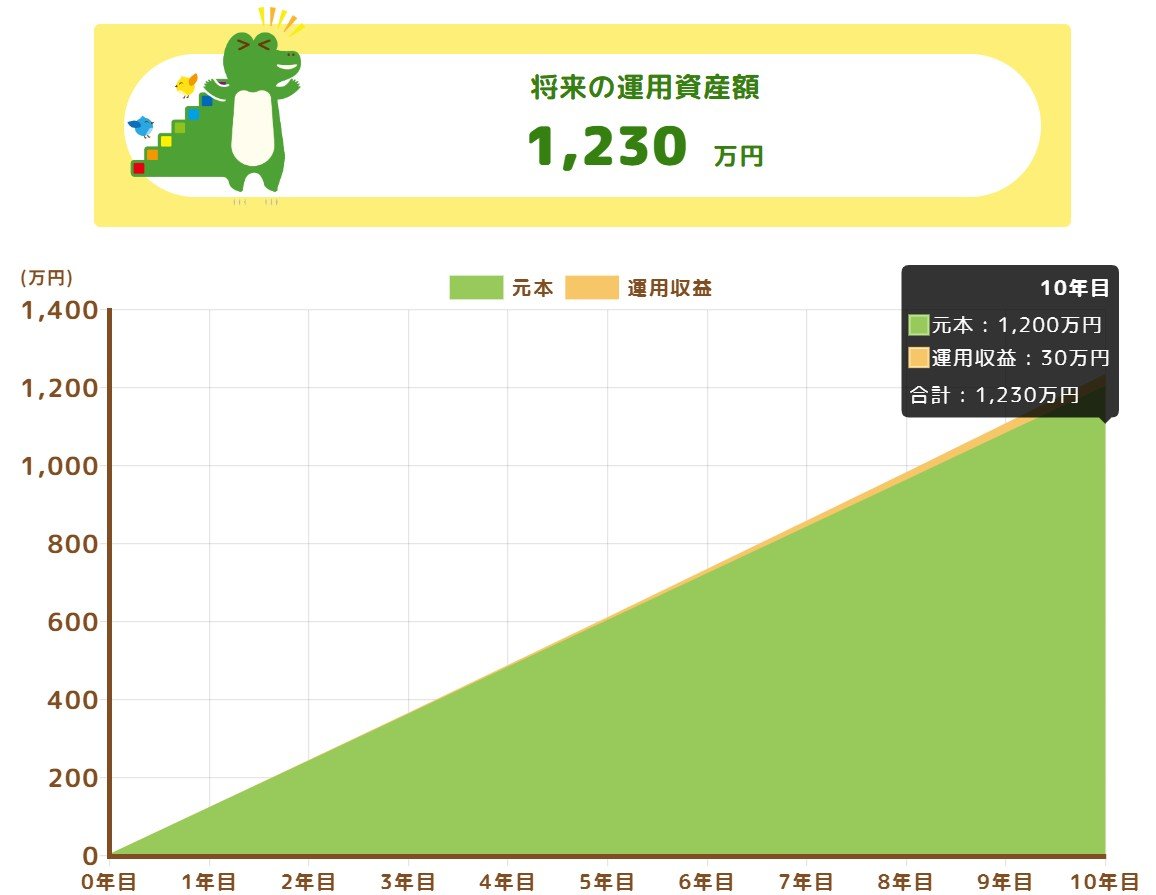
- 元本:1200万円
- 運用益:30万円
- 資産額:1230万円
毎月10万円を積み立てることで元本は1200万円になります。
金利0.5%で運用すると10年間で30万円の利子が付き、10年後には資産額1230万円となる計算です。
1.2 新NISAで積立投資をした場合
毎月10万円ずつを10年間、新NISAで利回り3%で積立投資をした場合の10年後の結果は、以下の通りです。
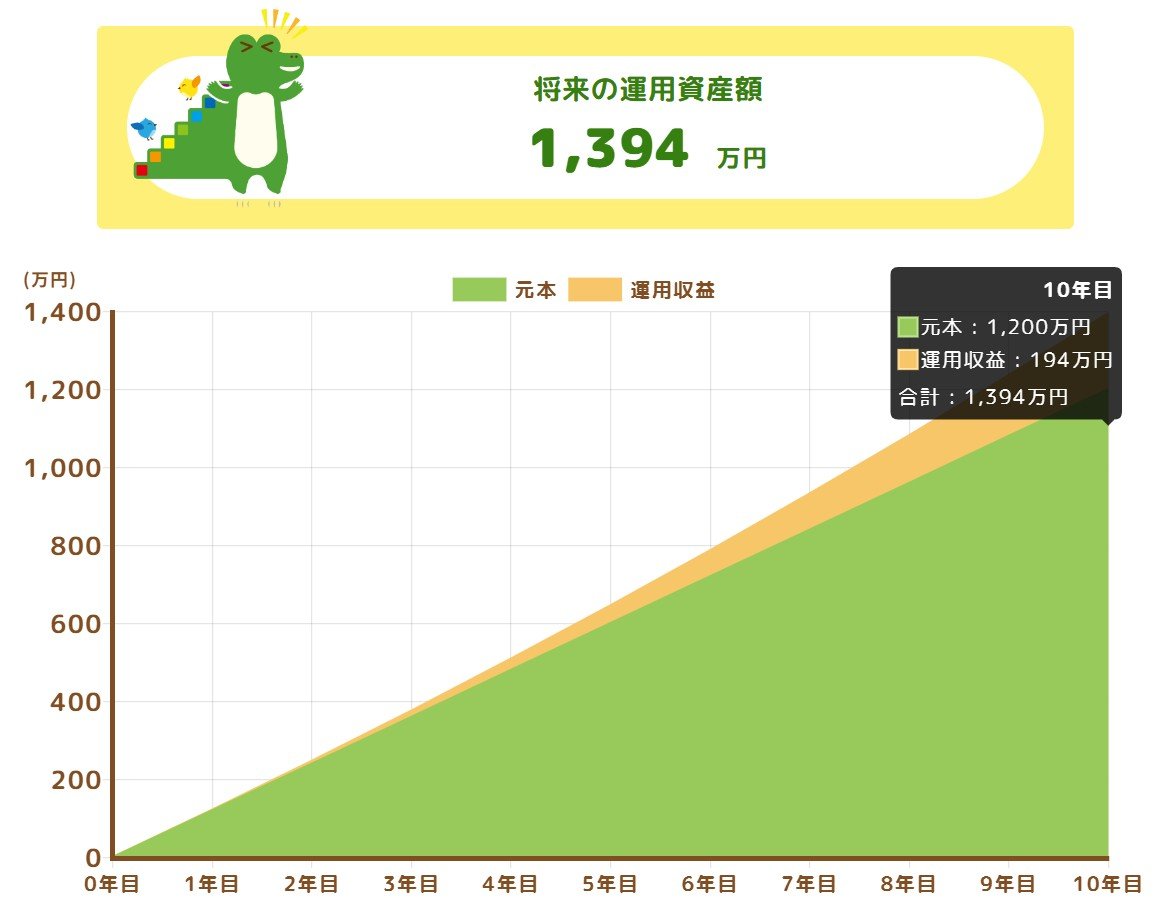
- 元本:1200万円
- 運用益:194万円
- 資産額:1394万円
元本は預金した場合と同じく1200万円です。利回り3%で運用すると10年間で194万円の利子が付き、10年後には資産額1394万円となります。
1.3 シミュレーションまとめ
銀行に預金した場合と新NISAで積立投資した場合の結果をまとめると、以下の通りとなります。
シミュレーション結果まとめ3/3
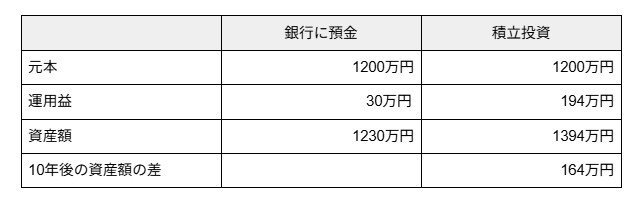
シミュレーション結果をもとに筆者作成
【銀行に預金/積立投資】
- 運用益:30万円/194万円
- 資産額:1230万円/1394万円
- 10年後の資産額の差:164万円
月10万円・10年間と、同じ金額を同じ期間運用した場合、新NISAで積立投資を選択した場合の方が164万円多くの利益を得られる結果となりました。
さらに、NISA口座内で得られた利益は非課税になるため、運用益はそのまま手元に残ります。しかし、銀行への預金で得られた利益には所得税(復興特別所得税を含む)と住民税として20.315%の税金がかかるため、手元に残るのは約24万円となってしまいます。税金が差し引かれることで、両者の差はさらに大きくなります。
なお、今回の結果はあくまでもシミュレーションであり、実際の運用結果とは一致しないことにご注意下さい。
2. 新NISAの積立投資が銀行預金よりも運用益が大きくなる理由
前章のシミュレーションの通り、同じ金額を同じ期間運用した場合、銀行への預金よりも新NISAでの積立投資の方が運用益が大きくなる可能性があります。
新NISAの積立投資の方が利益を得やすい理由として、以下が挙げられます。
- 複利効果により利益を再投資できる
- 運用益が非課税になる
2.1 複利効果により利益を再投資できる
複利とは、運用で得た利益を元本に組み入れて運用する方法のことで、「利益が利益を生む」状態になり、資産を雪だるま式に増やせる可能性がある仕組みです。
銀行預金にも利子がつきますが、適用金利が低いため付与される利子が少なく、利益が利益を生む状態になりづらいです。
一方、新NISAは銀行預金と比べて利回りが高いため、元本に組み入れられる利益が多く、長期間投資することによりさらに利益を増やしやすくなります。
2.2 運用益が非課税になる
原則として、銀行預金や一般的な投資商品から得られた利益には、所得税(復興特別所得税を含む)と住民税として合計20.315%の税金がかかります。
利益がそのまま手元に残るわけではありません。
一方、新NISA口座内で投資した商品から得られた利益には税金がかからないため、運用益をそのまま手元に残せます。
例えば、10万円の運用益(利子)が付いた場合、銀行預金では手元に残る金額は約8万円ですが、新NISAであれば10万円を得ることが可能ということです。
こういった新NISAの特徴により、銀行預金よりも利益を得やすい状況になっています。
ただし、金利の下降局面にあってはこの限りではないため、利益が得やすい仕組みである一方、損失リスクも大きくなることに注意が必要です。
3. まとめ
毎月10万円を10年間、銀行に預金した場合と新NISAで積立投資をした場合とでは、10年後の資産額に大きな差が生じる可能性があることがわかりました。
新NISAには、複利効果が得られることや運用益が非課税という特徴があり、資産を効率的に増やせる仕組みがあるためと考えられます。
ただし、適用金利や利回りによってシミュレーション結果は大きく異なります。
それぞれの金融商品の特徴を理解するとともに、適用金利や利回りについても十分に確認のうえ、自分に適した方法を選びましょう。
関連記事
【S&P500は今から買っても遅い?】2022年の下落直前に120万円を一括で買うと元に戻るまで約2年、2026年9月末は約192.6万円。毎月10万円の積立なら約222.4万円の試算
S&P500の過去10年(2016年11月〜2026年11月)で15%以上の下落は4回あり、高値に戻るまでの期間は約4か月から約2年でした。最長だった2022年の下落の直前に120万円を一括で買うと、元に戻るまで約2年かかり、2026年9月末は約192.6万円の試算。毎月10万円の積立なら約1年4か月後に払込額を上回り、約222.4万円でした。一方、下落が短かった2025年は一括が上回っています。
オルカンとS&P500を毎月3万円積み立てたら?8年の実績は約2.3〜2.5倍、20年は利回り別に試算
オルカンとS&P500に毎月3万円を積み立てたらどうなったのか。両ファンドの基準価額の実データで2018年11月からの8年間を検証し、途中の元本割れや下落額も確認。20年続けた場合の利回り別の試算まで、元機関投資家の監修で解説します。
【新NISAで老後2000万円】30歳・40歳・50歳から始めたら毎月いくら?50歳からは年3%でも「月8万8116円」
新NISAで65歳までに2000万円をつくるには毎月いくら必要か、30歳・40歳・50歳から始めた場合を利回り別に試算。50歳からの場合に注意したい非課税枠の上限と、NISAの積み立てでよく使われる代表的な5本のファンドの特徴も確認します。
参考資料
木内 菜穂子