新緑が目にまぶしい、爽やかな季節となりました。
大型連休のゴールデンウィークを、旅行や趣味の時間など、思い思いに楽しんでいる方も多いのではないでしょうか。
楽しい行事が続くと、どうしても気になってしまうのが家計のことです。
近ごろの物価上昇を受けて、「例年よりも出費がかさむかもしれない」と、少し心配に感じている方もいらっしゃるかもしれません。
特に、日々の生活を公的年金で支えている世帯にとって、物価高の影響は看過できない問題です。
この記事では、所得が一定の基準を下回る年金受給世帯の生活を支える「年金生活者支援給付金」について、その仕組みや対象となる方の条件などを詳しく解説します。
1. 「年金生活者支援給付金」の基本を解説
年金生活者支援給付金は、年金に加えて受け取れる給付金です。
これには、以下の3つの種類があります。
- 老齢年金生活者支援給付金
- 障害年金生活者支援給付金
- 遺族年金生活者支援給付金
「老齢・障害・遺族」の各基礎年金を受給している方で、公的年金などを含めた所得が一定の基準を下回る場合に、2カ月に1度支給されます。
2. 年金生活者支援給付金の支給条件は?年金と同じ日に別で支給される対象者を解説
3つの給付金には、それぞれに支給されるための要件が定められています。
共通している基準は、受給するご本人の前年の所得です。
老齢年金生活者支援給付金の場合は、これに加えていくつかの要件が設定されています。
2.1 「老齢年金生活者支援給付金」支給要件

- 65歳以上で老齢基礎年金を受給していること
- 同じ世帯の全員が、市町村民税非課税であること
-
前年の公的年金などの収入金額(※1)と、その他の所得の合計額が、昭和31年4月2日以降に生まれた方は80万9000円以下、昭和31年4月1日以前に生まれた方は80万6700円以下(※2)であること
※1 障害年金や遺族年金といった非課税収入は、ここに含まれません。
※2 昭和31年4月2日以降に生まれた方で80万9000円を超え90万9000円以下の方、昭和31年4月1日以前に生まれた方で80万6700円を超え90万6700円以下の方には、「補足的老齢年金生活者支援給付金」が支給されます。
2.2 「障害年金生活者支援給付金」「遺族年金生活者支援給付金」の対象者
- それぞれの基礎年金(障害基礎年金または遺族基礎年金)を受給していること
- 前年の所得(※)が479万4000円以下であること(扶養親族の人数に応じて増額されます)
※ 障害年金、遺族年金などの非課税収入は除きます。
それぞれの給付金で、これらの要件をすべて満たした方が対象となります。
3. 2026年度の年金生活者支援給付金は3.2%増額!老齢・障害・遺族ごとの給付額
2026年度における年金生活者支援給付金の額は、前年の物価変動率を基に、+3.2%の増額改定となりました。
3.1 【2026年度】年金生活者支援給付金の給付額

- 老齢年金生活者支援給付金(基準額):月額5620円
- 障害年金生活者支援給付金:障害等級1級7025円・2級5620円
- 遺族年金生活者支援給付金:月額5620円
このうち老齢年金生活者支援給付金は、この基準額をベースに、保険料を納めた期間や免除された期間に応じて実際の支給額が計算される仕組みです。
4. 年金生活者支援給付金の申請手続き|対象者には日本年金機構から請求書が届きます
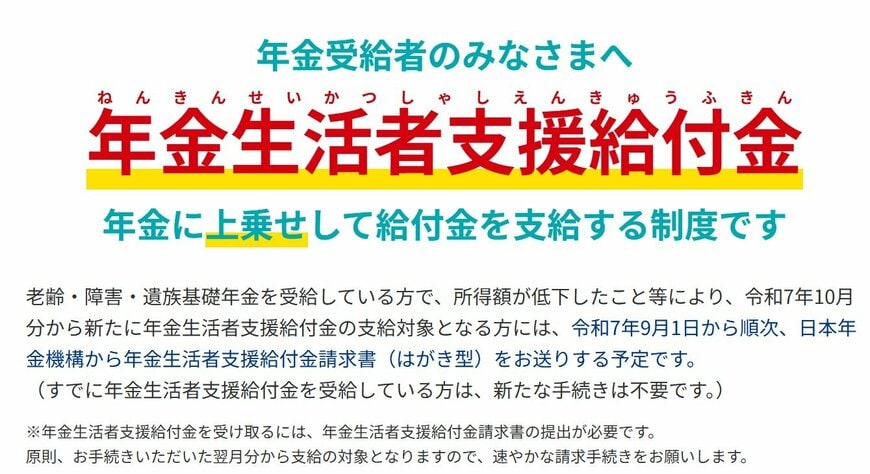
給付金の支給対象になると判断された方には、日本年金機構から請求に関する書類が郵送されます。
年金の受給状況によって書類の形式や送付される時期が異なるため、ここでは3つのケースに分けて、封筒の特徴や手続きの方法をみていきましょう。
4.1 【ケース1】これから老齢年金を受け取り始める人(緑の封筒)
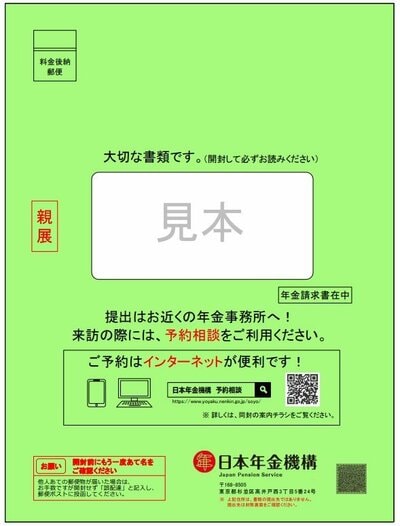
これから老齢年金の受給を開始する方には、65歳になる3カ月前に、年金を受け取るために必要な「年金請求書(事前送付用)」と一緒に「年金生活者支援給付金請求書」が送られてきます。
必要事項を記入したあと、受給を開始する年齢の誕生日の前日以降に、年金の請求書とあわせて年金事務所へ提出してください。
4.2 【ケース2】すでに年金を受給している人の場合(うす緑の封筒)
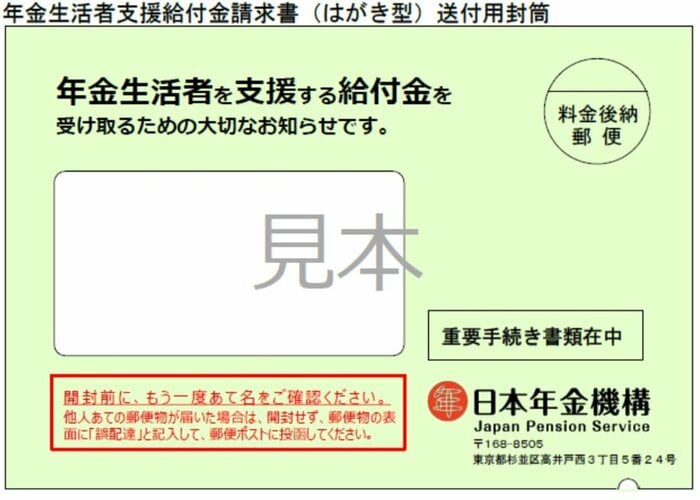
すでに基礎年金を受給中の方で、新たに給付金の対象となる方には、2025年9月1日から「年金生活者支援給付金請求書(はがき型)」が順次発送されます。
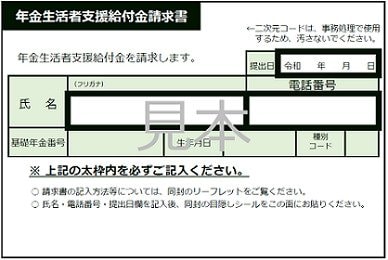
必要事項を記入し、同封されている目隠しシールを貼付します。
そして、差出人欄に自身の住所・氏名を書いて切手を貼り、ポストへ投函しましょう。
※支給要件に該当するかどうか確認ができない方には、年金生活者支援給付金請求書(A4型)と、所得情報を確認するための所得状況届が送付されます。
4.3 【ケース3】老齢基礎年金を繰上げ受給中の場合(うすだいだい色の封筒)
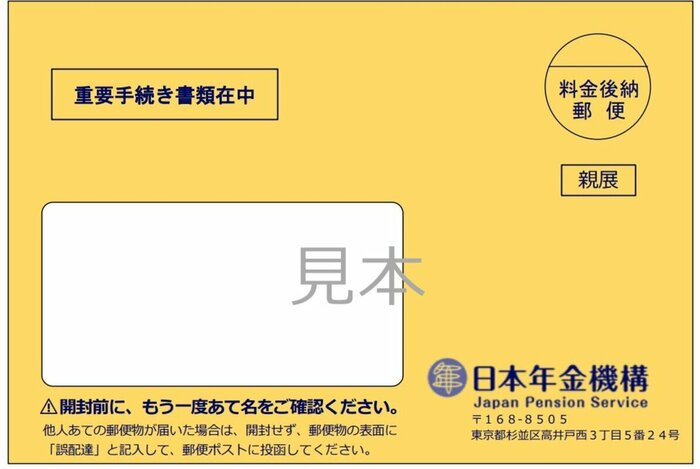
老齢基礎年金を繰上げ受給している方のうち、給付金の受給権が発生すると見込まれる方へは、65歳になる誕生月の初旬(1日生まれの場合は前月初旬)に「年金生活者支援給付金請求書(はがき型)」が郵送されます。
必要事項を記入し、同封の目隠しシールを貼り付け、差出人欄に住所・氏名を記載したうえで切手を貼って投函します。
※支給要件に該当するか確認できない方には、年金生活者支援給付金請求書(A4型)および所得情報等を確認するための所得状況届が届きます。
一度手続きをすれば、支給要件を満たし続ける限り、翌年度以降の申請は原則として必要ありません。
また、所得の増加などで支給要件を満たさなくなった場合には、「年金生活者支援給付金不該当通知書」が届き、給付金の支給は停止されることになります。
なお、2025年1月以降に65歳に到達し、日本年金機構から「年金生活者支援給付金請求書(はがき)」が届いた方は、電子申請での提出も可能になりました。
電子申請で提出した場合は、郵送での提出は不要です。
5. 高齢者世帯の収入実態|4割以上が「公的年金のみ」で生活
厚生労働省が公表している「2024(令和6)年 国民生活基礎調査の概況」によると、高齢者世帯(※)の収入の実態がわかります。
まず、高齢者世帯全体の所得構成の平均を見ると、収入の63.5%を「公的年金・恩給」が占めています。
次いで、仕事による収入である「稼働所得」が25.3%、「財産所得」が4.6%という順です。
ただし、これはあくまで高齢者世帯全体の平均的な数値です。
「公的年金・恩給」を受け取っている世帯に限定して見ると、全収入が「公的年金・恩給」である世帯は43.4%にのぼることがわかっています。
※高齢者世帯:65歳以上の人のみで構成されるか、またはこれに18歳未満の未婚の人が加わった世帯を指します。
5.1 【総所得に占める公的年金・恩給の割合別 世帯構成】
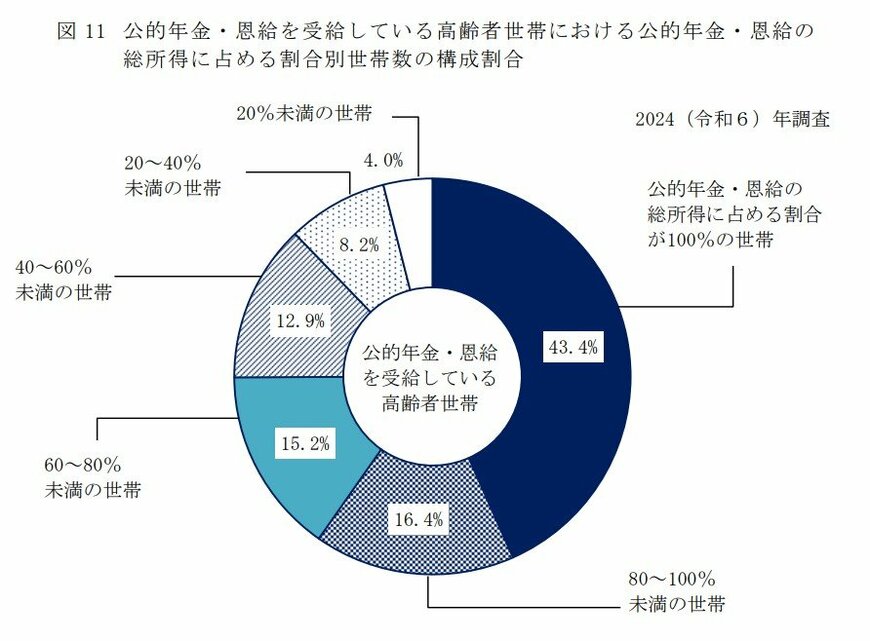
- 公的年金・恩給の総所得に占める割合が100%の世帯:43.4%
- 公的年金・恩給の総所得に占める割合が80~100%未満の世帯:16.4%
- 公的年金・恩給の総所得に占める割合が60~80%未満の世帯:15.2%
- 公的年金・恩給の総所得に占める割合が40~60%未満の世帯:12.9%
- 公的年金・恩給の総所得に占める割合が20~40%未満の世帯:8.2%
- 公的年金・恩給の総所得に占める割合が20%未満の世帯:4.0%
このように、シニア世代全体で見ると稼働所得なども一定の割合を占めていますが、年金受給世帯に絞ると状況は異なります。
年金を受け取っている世帯の半数近くが、公的年金からの収入だけで生活している実態が明らかになっています。
6. まとめ
今回は、年金生活者支援給付金の仕組みや対象者について解説しました。
給付金の額は前年の物価変動率に基づいて引き上げられましたが、実際の物価上昇のペースに追いついていないと感じる場面もあるかもしれません。
紹介したデータが示すように、老後の生活を公的な収入だけでまかなうには、多くの場合で何らかの工夫が求められる状況です。
そのため、現役で働いているうちから、少しずつでも将来に向けた準備をしておくことが大切になります。
現在では、NISAやiDeCoといった、資産形成を後押しする税制優遇制度も整っています。
ただし資産運用は、利益が期待だけでなく価格変動リスクなどが伴います。
ご自身のライフプランや目標に合わせて、無理のない範囲で活用を検討してみてはいかがでしょうか。
※金額等は執筆時点の情報に基づいています。
※当記事は再編集記事です。


参考資料
- 日本年金機構「令和7年4月分からの年金額をお知らせする「年金額改定通知書」、「年金振込通知書」の発送を行います」
- 日本年金機構「年金生活者支援給付金請求書(はがき型)が届いた方へ」
- 日本年金機構「老齢(補足的老齢)年金生活者支援給付金の概要」
- 厚生労働省「年金生活者支援給付金制度について」
- 厚生労働省「令和8年度の年金額改定についてお知らせします」
- 厚生労働省「年金生活者支援給付金」
- 日本年金機構「老齢基礎年金を新規に請求される方の請求手続きの流れ」
- 日本年金機構「個人の方の電子申請(年金生活者支援給付金請求書)」
- 厚生労働省「2024(令和6)年 国民生活基礎調査の概況」II 各種世帯の所得等の状況
- 厚生労働省「2024(令和6)年 国民生活基礎調査の概況」用語の説明
- LIMO「【国の給付金】6月支給分から増額「ふつうの年金本体と同じ日に、別振込で給付金を受け取れる人とは?」年金生活者支援給付金のイロハ」
渡邉 珠紀