

コロナ禍でオンライン会議やウェビナーが急速に普及する中、ブイキューブはテレワークブースや配信システムで一躍脚光を浴びました。
業績は急拡大し、株式市場でも大きな注目を集めたものの、現在は一転して債務超過に陥り、スクイーズアウトによる上場廃止へと向かっています。
一体なぜ、あれほど絶好調だった企業が、わずか数年で市場から退場することになったのでしょうか。
株価の動きと会社からのメッセージを読み解きながら、元機関投資家の泉田良輔氏がYouTubeチャンネル「イズミダイズム」にてその転落劇の裏側に迫りました。
この記事のポイント
- コロナ禍の追い風で業績が急伸する中、同社は米国企業の巨額買収に踏み切った
- 投資家は巨額投資の回収可能性に警戒感を抱き、株価は業績好調な時期からすでに下落を始めていた
- 米国の「リアル回帰」が想定以上に早く、買収した企業ののれん全額減損という事態に陥った
- 構造的な赤字によってキャッシュが流出し、最終的に債務超過と上場廃止を余儀なくされた
- 株価は将来を織り込むものであり、当時の市場の冷酷な評価は結果的に正しかった
1. コロナ特需で業績急伸、ブイキューブの株価はどう動いたか
2020年初頭から世界を襲った新型コロナウイルスの感染拡大は、多くの企業に打撃を与えましたが、一部の企業にとってはかつてない追い風となりました。
その代表格の一つが、オンラインコミュニケーションツールやテレワークブースを提供するブイキューブです。
街から人が消え、出社が制限される中、企業はこぞってオンライン会議システムや配信スタジオの導入を進めました。
この特需に乗る形で、ブイキューブの業績は急激な成長を遂げます。FY2020(2020年12月期)には売上高が約83億円、営業利益が約10.5億円に達し、翌年のFY2021(2021年12月期)には売上高約115億円、営業利益約13.5億円と、さらなる飛躍を見せました。
コロナ禍におけるブイキューブの業績推移1/5

出所:株式会社ブイキューブ「2021年12月期 通期決算説明会資料」(2022年2月24日)を基にイズミダイズム作成
そして業績の急拡大に伴い、株式市場の期待も大きく膨らみました。
2020年の初めから、ブイキューブの株価はTOPIX(東証株価指数)の動きをはるかに凌駕する形で、まるで垂直に立ち上がるかのように急騰したのです。
株価の推移2/5

出所:TradingView(ブイキューブ 3681 週足チャート、TOPIX比較
しかし、人々の生活が制限されていた2021年の間に、急騰した株価が大きく下落に転じているのです。
インタビュアーが「業績は絶好調のはずなのに、なぜ2021年に株価が急落したのか」と疑問を投げかけると、泉田氏はこの株価の動きの裏に隠された「ある出来事」に焦点を当てます。
株価が上がったのにも理由があり、下がったのにも理由がある。泉田氏が動画内でたびたび口にする「株価にはなぜがある」という視点から、ブイキューブの決算資料を紐解いていくと、企業が下した一つの大きな決断が浮かび上がってきました。
【動画で解説】ブイキューブはなぜ上場廃止に?元機関投資家が語る
2. 「イベントDX」への巨額投資と、市場が突きつけた冷酷な評価
ブイキューブが株価のピークを迎えていた2021年、同社はさらなる非連続的な成長を求めて大きな勝負に出ます。
それが、2021年5月末から6月にかけて発表された米国のオンラインイベントプラットフォーム企業「Xyvid(サイビッド)」の買収です。
当時、ブイキューブはオンラインセミナーや配信を支援する「イベントDX事業」を今後の成長の柱に据えていました。
コロナ禍で大規模なリアルイベントが開催できない中、情報を発信したい企業にとってオンライン配信は不可欠な手段となっており、この領域に社運をかける戦略は、当時の社会情勢を踏まえれば決して不自然なものではありませんでした。
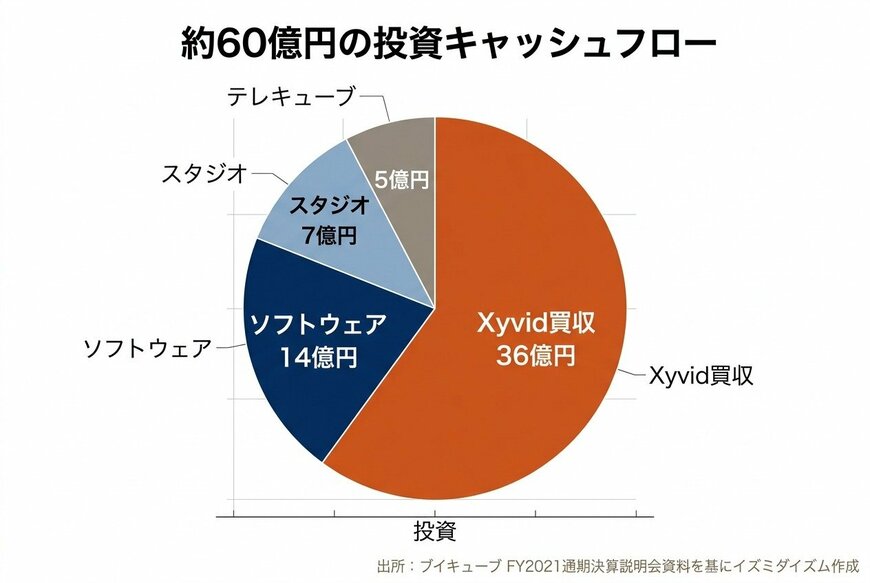
しかし問題は、その投資の規模でした。ブイキューブはXyvidの買収関連に約36億円を投じました。さらに自社開発のソフトウェアに約14億円など、FY2021の投資キャッシュフロー(投資による現金の流出)の合計は約60億円に達しました。
これがどれほど巨額だったのか。当時の本業で稼ぎ出したお金(営業キャッシュフロー)は約20億円です。
つまり、本業で稼いだ現金の「約3倍」もの資金を投資に回していたことになります。結果として、営業キャッシュフローから投資キャッシュフローを差し引いたフリーキャッシュフローは、約38億円のマイナスとなっていました。
FY2021の巨額な投資キャッシュフローの内訳3/5
出所:株式会社ブイキューブ「2021年12月期 通期決算説明会資料」(2022年2月24日)を基にイズミダイズム作成
この巨額買収に伴い、ブイキューブは決算の重要指標を従来の「営業利益」から「EBITDA(イービットディーエー)」に変更すると発表しました。
EBITDAとは、利払い前・税引き前・減価償却前・その他償却前利益のことです。初心者には少し難しい言葉ですが、簡単に言えば「企業が本業でどれだけ現金を稼ぎ出す力があるか」を示す指標です。
企業を買収する際、買収額と買収先企業の純資産との差額は「のれん」として計上され、日本の会計基準では毎年少しずつ費用として差し引かれます(のれん償却)。
そのため、巨額の買収をすると営業利益が目減りしてしまい、本業の稼ぐ力が正確に測れなくなります。会社側は「のれんの償却分を足し戻したEBITDAで見れば、実力値としては十分に稼いでいる」と主張したわけです。
しかし、株式市場の反応は冷ややかなものでした。Xyvidの買収が発表された2021年5月末から6月にかけて、ブイキューブの株価は下落トレンドに入っていきます。
泉田氏はこの市場の反応について、機関投資家としての経験から次のように分析します。
「投資する先が自分たちのリターンよりも高いものを生み出すかどうかっていうところがポイントなんだ」
企業が成長のために投資を行うのは当然ですが、投資家はその投資額に見合うだけのリターン(将来の利益)を本当に生み出せるのかをシビアに評価します。
当時の投資家たちは、本業の稼ぎの3倍にも及ぶ投資額を見て、「過剰な投資ではないか」「本当に回収できるのか」という警戒感を抱いたのです。
「その時に会社が説明したところの賛同が得られなかったから、株価って下がったんだと思うんですよ」
会社側が描いたバラ色の成長ストーリーと、投資家が感じたリスクに対する警戒感。この乖離が、コロナ特需の真っ只中であったにもかかわらず、株価が急落を始めた最大の要因でした。
【動画で解説】ブイキューブはなぜ上場廃止に?元機関投資家が語る
3. リアル回帰の波と「のれん全額減損」の痛手
株式市場が抱いた懸念は、残念ながら現実のものとなっていきます。
買収直後の2021年6月から2022年上期にかけては、オンラインやハイブリッドイベントの需要が高まり、Xyvidはグループの成長に貢献していました。しかし、状況が一変したのは2022年の下期からです。
日本ではまだ新型コロナウイルスへの警戒が続いていた時期ですが、米国ではいち早く「リアルへの回帰」が進んでいました。
人々が再び対面でのイベントや会議に戻り始めたことで、オンラインイベントを主力とするXyvidの需要は急減します。計画を大きく下回る業績に加え、急激な円安が追い打ちをかけ、米国子会社の利益は急速に悪化していきました。
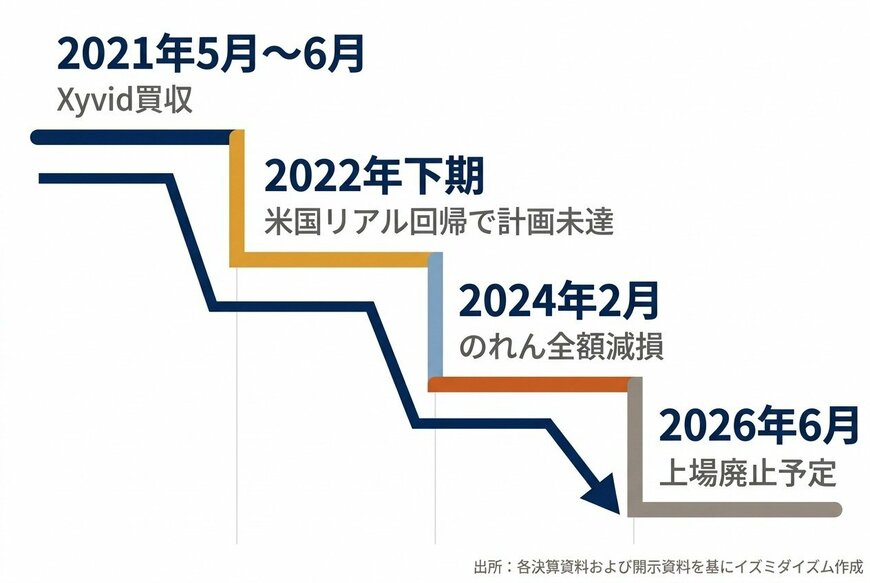
ブイキューブのM&Aから上場廃止までのタイムライン4/5
出所:各決算資料および開示資料を基にイズミダイズム作成
会社側は、大企業を中心とした顧客獲得やハイブリッド開催の定着により、中長期的な成長に繋げようと模索していました。しかし、社会環境の変化のスピードは会社の想定をはるかに超えていました。
その結果、ブイキューブは重い決断を迫られます。FY2023(2023年12月期)決算(2024年2月14日開示)において、巨額の「減損損失」を計上したのです。
減損とは、買収した企業や保有する資産が、当初見込んでいたほどの収益を生み出せなくなった場合に、その帳簿上の価値を実態に合わせて引き下げる会計処理のことです。
ブイキューブは、Xyvidののれん約32億円と、自社開発のソフトウェア約5億円、合わせて計約37.5億円もの特別損失を計上しました。これは事実上、「約36億円を投じて買収したXyvidの価値は、もはやゼロに等しい」と認めたことを意味します。
ここでインタビュアーが「のれんの減損はあくまで会計上の話であり、実際に現金が流出するわけではないので、そこまで大きな痛手ではないのでは?」と尋ねると、泉田氏は企業の財務体質に与える真の恐ろしさを指摘します。
「その会社が構造的に赤字だとキャッシュは出続けていってしまうんで、その状況を変えられないと、減損はしたけど今度は本当に会計的に利益が赤字だとお金が出ていっちゃうので出血が止まらないっていうことになるんですね」
減損自体は過去の投資の精算(帳簿上の処理)ですが、買収した事業そのものが赤字を垂れ流す構造になっていれば、毎月のように会社から現金が失われていきます。ブイキューブはまさにこの「出血が止まらない」状態に陥ってしまったのです。
2021年の買収発表時から株価を下げていた市場の反応について、泉田氏は投資の格言を交えてこう振り返ります。
「株価ってよく言うんだけど、将来を織り込むんだよね。正しかったかどうかっていうのは時間が経った時に分かるんだけども、このケースで言うと株主の判断は当時は正しかったということになりますね」
業績が絶好調に見えた時期に、すでに株価は将来の失敗を予見し、警告を発していたのです。
【動画で解説】ブイキューブはなぜ上場廃止に?元機関投資家が語る
4. 上場廃止への道と投資家が学ぶべき教訓
止まらない出血は、ついに企業の存続そのものを脅かす事態に発展します。
業績の悪化に歯止めがかからず、ブイキューブはFY2025(2025年12月期)末の時点で純資産がマイナスとなる「債務超過」に陥りました。これは上場廃止基準に抵触する重大な事態です。
そして2026年3月、同社は投資ファンドである日本革新投資(J-INC)をスポンサーとして迎え入れ、上場廃止に向けた手続きに入ることを発表しました。
具体的には、第三者割当増資(1株28.4円)と株式併合(1株40円)によるスクイーズアウトという手法がとられます。
スクイーズアウトとは、大株主が少数株主から強制的に株式を買い取り、100%子会社化する仕組みのことです。これにより、ブイキューブは株式市場から姿を消すことになります。
皮肉なことに、ブイキューブに巨額の損失をもたらしたXyvidはその後、「10events」と名称を変え、親会社である10 Holdingsが米国のNASDAQ(ナスダック、米国の代表的な新興企業向け株式市場)に上場を果たしています。
ブイキューブの傘下では輝けなかった事業が、別の形では評価されているという事実は、M&A(企業の合併・買収)の難しさを物語っています。
泉田氏は、この一連の転落劇がブイキューブだけの特異なケースではないと指摘します。
過去には、経済情報メディアを運営するユーザベースが米国のメディア企業を買収したものの、想定通りにいかずに巨額の減損を計上し、最終的にファンドの傘下に入って上場廃止となったケースがありました。
企業が自社にないものを求めてM&Aを行い、非連続的な成長を目指すこと自体は、経営戦略として決して間違っていません。しかし、泉田氏はその難易度の高さを強調します。
「買うときの値段で買った後のマネジメント、ポストマージャーインテグレーションとかPMIとか言うんだけども、そういったものがすごく必要になってくるので、必要な手段ではあるけれども買うだけじゃなくてその後の経営の仕方がすごい鍵になってくるかなと思います」
PMI(Post Merger Integration)とは、買収後の統合作業のことです。異なる文化やシステムを持つ企業同士を一つにまとめ上げ、シナジー(相乗効果)を生み出すのは至難の業です。
さらに、今回のケースで決定的な敗因となったのは、コロナ禍という特殊な環境から「元の社会に戻るスピード」を見誤ったことです。
「これは社会とか環境の変化を読むってことだから、ビジネスをうまくやるっていうのとちょっと次元が違うんだよね」
経営陣は事業を成長させるプロであっても、パンデミックの収束や人々の行動様式の変化といった、マクロな社会環境の激変を正確に予測することは極めて困難です。
この事例は、私たち個人投資家にも重要な教訓を与えてくれます。企業が社運を賭けた巨額の投資でさえ、環境の変化一つで致命傷になり得るのです。
だからこそ、泉田氏は「一つの銘柄に集中投資することのリスク」を説き、分散投資の重要性を改めて強調しています。
5. まとめ
コロナ禍という未曾有の追い風に乗って急成長を遂げたブイキューブ。しかし、そのピーク時に決断した巨額の米国企業買収が、結果的に自らの首を絞めることとなりました。
社会環境の急激な変化と、それに伴う巨額の減損、そして債務超過から上場廃止へ。この一連の転落劇は、M&Aの難しさと、株価が発する「警告」の重要性を私たちに教えてくれます。
今回触れた「スクイーズアウト」の具体的な仕組みや、一般投資家が持っている株式が最終的にどうなるのかといった詳細については、別の記事(スクイーズアウト仕組み解説編)で詳しく解説します。
6. イズミダイズムとは
イズミダイズムは、元機関投資家である泉田良輔の個人YouTubeチャンネルです。プロの視点で金融や経済に関する様々なニュースの解説や、資産形成に役立つトピックをお届けします。
新NISAの開始やインフレを背景に、個人の資産運用への関心が高まる中、機関投資家と個人投資家の「視点の違い」や、経済ニュースの裏側にある「構造」をロジカルに解説します。
教科書的な知識だけでなく、プロの実体験に基づいた分析を通じて、ビジネスパーソンや個人投資家に役立てていただけるコンテンツをお届けしています。



参考資料
- 株式会社ブイキューブ「2025年12月期 決算短信」(2026年3月31日)
- 株式会社ブイキューブ「2025年12月期 通期決算説明資料」(2026年3月31日)
- 株式会社ブイキューブ「スポンサー基本契約の締結、第三者割当による新株式の発行及び定款の一部変更並びに株式併合及び単元株式数の定めの廃止に関するお知らせ」(2026年3月31日)
- 株式会社ブイキューブ「2025 年 12 月期有価証券報告書提出遅延及び当社株式の監理銘柄(確認中)の指定の見込みに関するお知らせ 」(2026年3月31日)
- Youtubeチャンネル「イズミダイズム」
※リンクは記事作成時点のものです。



