


人生100年時代と言われる現代、長く元気に働き続けるシニア層が増えています。
定年後も収入を得られることは素晴らしいことですが、一方で「一定以上の収入があると、老後の医療費負担が重くなるのではないか」と不安に感じる人も多いのではないでしょうか。
日本の医療制度では、75歳の誕生日を迎えると、それまで加入していた国民健康保険や会社の健康保険から「後期高齢者医療制度」へと自動的に切り替わります。

本制度では、病院の窓口で支払う医療費の自己負担割合が、前年の所得に応じて「1割」「2割」「3割」の3段階に分けられています。
特に気をつけたいのが、現役世代と同じ「3割負担」になるケースです。
いざ病院にかかった際に「こんなに医療費がかかるなんて知らなかった」と慌てないために、制度の仕組みを正しく理解しておくことが大切です。
本記事では、75歳以上の医療費が3割負担となる基準について、単身世帯・夫婦世帯それぞれの判定ルールを詳しく解説します。
1. 75歳からの医療費、窓口負担はどう決まる?「1割・2割・3割」の仕組み
まずは、後期高齢者医療制度における自己負担割合の基本的な決まり方を確認しましょう。
窓口での負担割合は、世帯の前年所得をもとに、毎年8月に見直されます。

1.1 後期高齢者医療制度の窓口負担割合
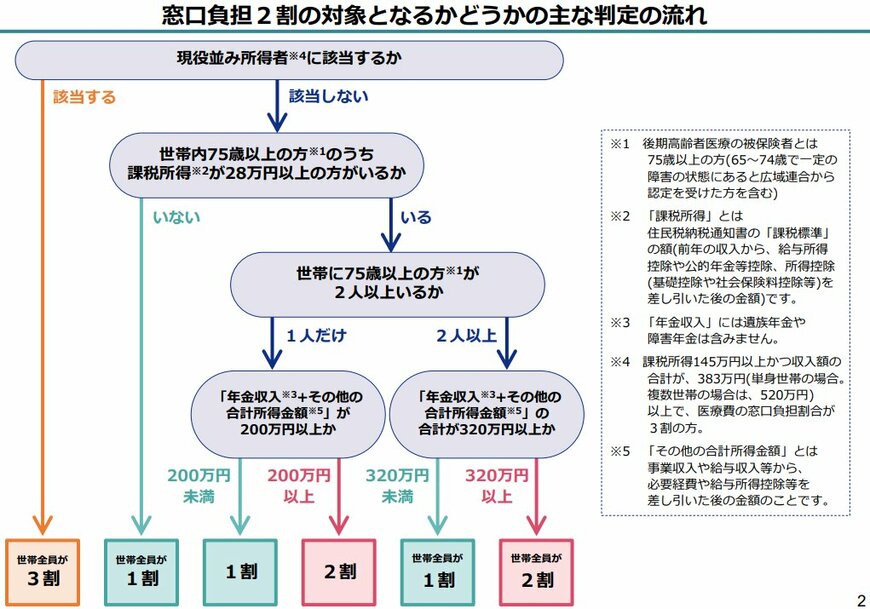
3割負担(現役並み所得者)
- 同一世帯に「住民税の課税所得が145万円以上」の被保険者(75歳以上)がいる人
- 世帯内に被保険者が1人の場合:被保険者の収入金額の合計が383万円以上
- 世帯内に被保険者が2人以上の場合:被保険者全員の収入金額の合計が520万円以上
2割負担(一定以上の所得がある人)
- 課税所得が145万円未満で、年金収入+その他の所得の合計が、単身世帯で200万円以上、複数人世帯で320万円以上の人
- 同じ世帯の被保険者に「課税所得28万円以上」の方がいる人
1割負担(一般・低所得者)
- 上記のどちらにも該当しない人
ここでの最初のポイントは、3割負担の入り口となる基準が「課税所得145万円以上」であるという点です。
「所得」と「収入」は似ていますが、税金や社会保険の計算においては全く別の意味を持ちます。
「収入」とは、年金の受取額そのもの(額面)や、パートやアルバイトで稼いだ給与の総額を指します。
一方、「所得」とは、収入から公的年金等控除や給与所得控除などの「必要経費」を差し引いた金額のことです。
「課税所得」は、そこからさらに基礎控除や配偶者控除などを差し引いた、税金計算のベースになる数字です。
つまり、まずは「課税所得が145万円以上あるかどうか」が、3割負担(現役並み所得者)に該当するかどうかの第一関門となります。
2. 要注意!3割負担を分ける「年収383万円の壁」とは(単身世帯の場合)
第一関門である「課税所得145万円以上」に該当してしまった場合、「自分は3割負担確定だ」と諦めるのはまだ早いです。
実は、ここで救済措置ともいえる「収入基準」による第二の判定が行われます。
それが、単身世帯における「年収383万円の壁」です。
たとえ課税所得が145万円以上あったとしても、「実際の収入の合計額」が一定額未満であれば、3割負担を回避し、1割または2割負担に引き下げられるルールがあります。
2.1 単身世帯(75歳以上が1人)の収入判定ルール
- 年収383万円以上: そのまま「3割負担」
- 年収383万円未満: 「1割または2割負担」に変更
ここでいう「年収(収入)」とは、経費や控除を差し引く前の「額面金額」の合計です。老齢年金の受給額はもちろん、働きに出ている場合は給与収入、不動産収入、事業収入など、すべての総収入金額が対象となります(退職金など一部の収入は除きます)。
たとえば、一人暮らしの75歳の方で、課税所得は145万円を超えていたとします。
しかし、年金収入が200万円、アルバイトの給与収入が150万円だった場合、収入の合計は350万円です。
「383万円の壁」を下回るため、窓口負担は3割ではなく、2割(または1割)で済むことになります。
定年後も現役時代に近い収入を稼ぎ続けている人や、企業年金などで多額の年金収入がある単身者にとっては、この「年収383万円」が負担割合を左右する重要なボーダーラインとなります。
3. 夫婦2人世帯の場合はどうなる?「年収520万円の壁」の判定ルール
続いて、夫婦ともに75歳以上である場合など、同じ世帯に後期高齢者医療制度の被保険者が2人以上いる「複数人世帯」の判定ルールを見ていきましょう。
複数人世帯の場合、基準となる金額の壁は引き上げられ、「年収520万円の壁」となります。
3.1 複数人世帯(75歳以上が2人以上)の収入判定ルール
- 世帯の被保険者の年収合計が520万円以上: そのまま「3割負担」
- 世帯の被保険者の年収合計が520万円未満: 「1割または2割負担」に変更
夫婦世帯の判定において最も注意すべきなのは、「夫婦どちらか一方でも課税所得が145万円以上あれば、まずは世帯全員が3割負担の対象と判定される」という連帯ルールです。
たとえば、夫の課税所得が150万円(145万円以上)、妻の課税所得が0円だった場合、夫婦ともにいったんは「3割負担(現役並み所得者)」に区分されます。
しかし、ここで第二の判定(収入基準)が行われます。夫の年収が350万円、妻の年収が150万円だった場合、夫婦の年収合計は500万円です。
これは「年収520万円の壁」を下回るため、救済措置が適用され、夫婦ともに1割または2割負担へと引き下げられます。
逆に言えば、夫婦の年収合計が520万円を超えていれば、2人そろって医療費が3割負担となってしまいます。
夫婦で働き続けている場合や、共働きでそれぞれの年金受給額が多い家庭は、合算した金額が520万円を超えないかどうかを確認しておく必要があります。
4. 制度のルールを正しく理解し、老後の資金計画に役立てよう
今回は、75歳からの後期高齢者医療制度において、医療費が3割負担となる「単身の年収383万円の壁」と「夫婦の年収520万円の壁」について解説しました。
老後の医療費負担が「1割」か「3割」かでは、家計に与えるインパクトが全く異なります。
特に、長く働き続けて収入を得ようと考えている人や、年金以外に不動産収入などがある人は、「課税所得」と「総収入」がこのボーダーラインにどう絡むのかを事前に把握しておくことが大切です。
定年後の働き方を決める際や、老後の資金計画を立てる際には、目先の「手取り収入を増やすこと」だけでなく、「社会保険料や医療費の負担がどう変わるか」というトータルバランスを意識することが、豊かな老後を守る鍵となるでしょう。
ねんきん定期便や源泉徴収票を見ながら、一度シミュレーションしてみてはいかがでしょうか。

参考資料
苛原 寛


