年金額の改定が行われる4月は、老後の生活を見直す重要なタイミングでもあります。
2026年度は国民年金・厚生年金ともに増額となりましたが、物価上昇の影響を踏まえると、実質的な生活水準は必ずしも改善しているとは言い切れません。
実際に、高齢者世帯の多くが生活に負担を感じているというデータもあり、年金だけに頼る生活には課題が残されています。
本記事では、70歳代の二人以上世帯に焦点を当て、年金額、生活費、収支、貯蓄といった複数のデータをもとに、現在の老後のリアルな家計状況を整理します。
将来の備えを考えるうえでの参考として、自分の状況と照らし合わせながら確認していきましょう。
1. 4月から「国民年金は1.9%、厚生年金は2.0%」の引き上げも実質的には目減り
まずは、2026年度の年金額の水準を確認していきます。
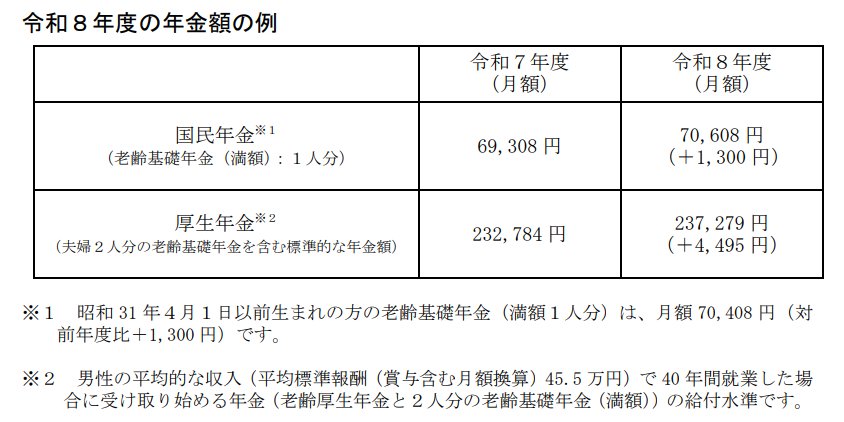
令和8年度の年金額の例
出所:厚生労働省「令和8年度の年金額改定についてお知らせします」
2026年度の国民年金と厚生年金の年金額例
- 国民年金(老齢基礎年金(満額):1人分)(※1):7万608円
- 厚生年金:(夫婦2人分)(※2):23万7279円
※1 昭和31年4月1日以前生まれの方の老齢基礎年金の満額は月額7万408円(対前年度比+1300円)
※2 厚生年金は「男性の平均的な収入(平均標準報酬(賞与含む月額換算)45万5000円)」で40年間就業した場合に受け取り始める年金(老齢厚生年金と2人分の老齢基礎年金(満額))の給付水準
このように、2026年度は国民年金が7万円台、厚生年金のモデル世帯では23万円台となっています。
ただし、物価上昇が続く中では、食費や光熱費、ガソリン代、娯楽費などさまざまな支出が増えており、年金収入だけでは生活が難しいと感じるケースも考えられます。
2. 高齢者世帯の過半数が「生活が苦しい」と回答
現在のシニア世帯は、日々の生活をどのように捉えているのでしょうか。
ここでは、厚生労働省が公表した「2024(令和6)年 国民生活基礎調査の概況」をもとに、高齢者の生活意識を確認していきましょう。

調査結果の内訳は以下のとおりです。
2.1 「高齢者世帯の生活意識」の調査結果をチェック
- 大変苦しい:25.2%
- やや苦しい:30.6%
- 普通:40.1%
- ややゆとりがある:3.6%
- 大変ゆとりがある:0.6%
「大変苦しい」と「やや苦しい」を合計すると55.8%となり、半数を超える高齢者世帯が生活に負担を感じていることが分かります。
また、「普通」と回答した40.1%よりも割合が高く、暮らしに余裕がない実態がうかがえます。
3. 70歳代・二人以上世帯の「毎月の生活費」は平均どのくらい?
では、70歳代・二人以上の無職世帯が毎月どのくらいの支出で生活しているのかを確認していきます。
2026年3月10日に公表された総務省統計局「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」をもとに、平均的な家計状況を見てみましょう。

3.1 70歳代の平均支出をチェック
- 70〜74歳:消費支出28万5844円・非消費支出3万9127円
- 75歳以上:消費支出24万8460円・非消費支出3万1563円
消費支出だけでも、厚生年金のモデル夫婦(約23万円台)を上回る水準となっています。
老後においては、税金や社会保険料といった非消費支出も含めて考えておく必要があります。
3.2 70歳代の平均的な実収入をチェック
- 70〜74歳:28万7725円
- 75歳以上:25万2798円
3.3 70歳代の平均的な家計収支をチェック
- 70〜74歳:▲3万7245円
- 75歳以上:▲2万7225円
収支を見ると、70歳代前半では月に4万円近い赤字、75歳以上でも3万円弱の不足が生じています。
そのため、不足分をどのように補うかが重要なポイントとなります。
なお、65〜69歳では月の赤字が5万1287円と5万円を超えており、65歳以降は平均的に毎月赤字が発生する状況です。
こうした実態を踏まえると、早い段階から老後資金の準備を進めておくことが大切です。
4. 70歳代・二人以上世帯の「平均貯蓄額」と「中央値」
次に、70歳代の二人以上世帯がどの程度の金融資産を保有しているのかを確認します。
ここでは、金融経済教育推進機構の「家計の金融行動に関する世論調査(2025年)」における70歳代・二人以上世帯の金融資産保有額(金融資産を保有していない世帯を含む)のデータをもとに見ていきます。
※金融資産保有額には、預貯金のほか株式や投資信託、生命保険などが含まれます。ただし、日常的に利用する普通預金の残高は対象外です。
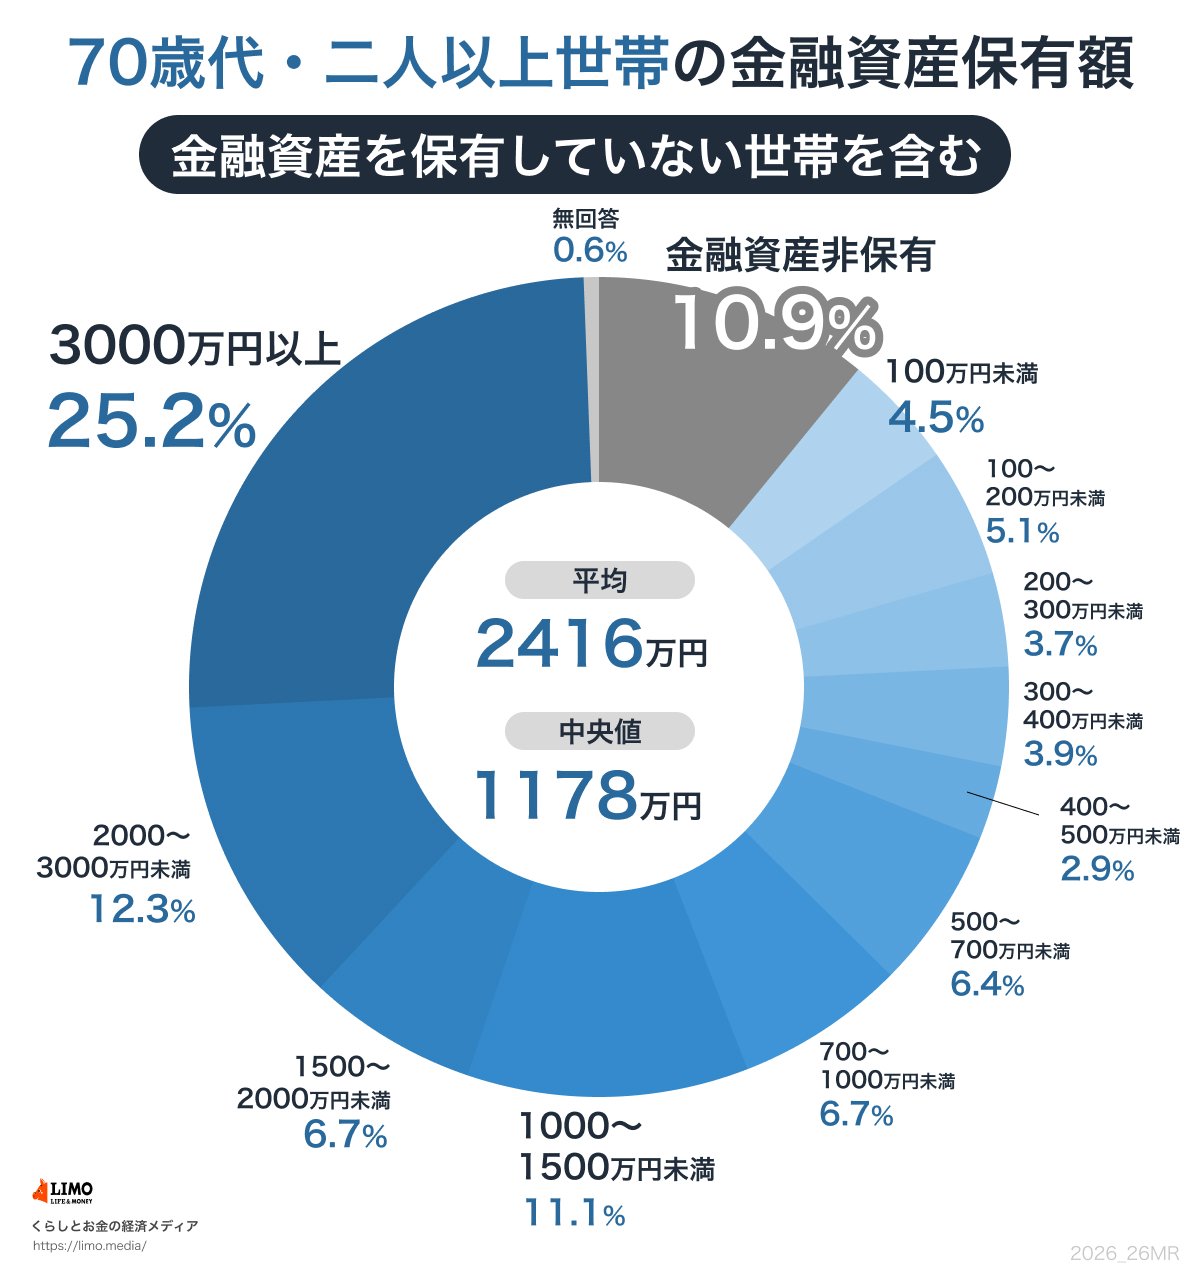
- 平均:2416万円
- 中央値:1178万円
平均は2400万円台、中央値も1000万円を超えています。
一方で、金額帯ごとに見ると世帯間の差が大きい点が特徴です。
老後に向けて1000万円以上の資産を準備するには、計画的に積み立てていくことが重要といえます。
貯蓄については漠然とした目標を設定するのではなく「老後に必要な金額」を試算し、そのうえでどれくらい準備すべきかを逆算しながら、計画的に備えていくことが求められるでしょう。
5. 年金+αでどう備える?今からできる老後対策3つ
ここまで見てきたように、年金だけで生活をまかなうのが難しいケースもあるなか、将来に向けてどのように備えていくかが重要となります。
老後資金の準備としては、「貯蓄」「投資」「働き方」の3つの視点から考えることが有効です。
まず、貯蓄については、毎月一定額を先取りで確保し、計画的に積み上げていくことが基本となります。
投資の面では、iDeCoやNISAといった制度を取り入れながら、時間をかけて資産を育てていく方法もあります。
さらに、働き方の見直しも重要な要素です。
定年後も無理のない範囲で就業を継続することで、収入を補いながら資産の取り崩しを抑えることにつながります。
これらを組み合わせることで、年金に依存しすぎない安定した生活基盤を整えることができます。
まずはできる範囲から一つずつ取り入れていきましょう。
6. 年金だけでは足りない現実。老後に向けた備えの重要性
本記事では70歳代世帯の生活状況を確認していきました。
年金額は現役時代の働き方によって様々なので、年金額が少ない世帯はしっかりと貯蓄を用意しておく必要があります。
ゆとりある生活を送るためには、リタイアまでに貯蓄を頑張りたいですね。
近年、物価高騰によって資金の目減りが嘆かれています。
銀行預金に貯めるだけでなく資産運用など、お金に働いてもらう仕組みを取り入れるのも大切です。
早いタイミングから効率よく準備していきたいですね。

参考資料
- 厚生労働省「令和8年度の年金額改定についてお知らせします」
- 総務省統計局「家計調査報告家計収支編 2025年(令和7年)平均結果の概要」
- J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査(2025年)」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
川勝 隆登