

たとえば、1000万円が1200万円に増えて売却すると、200万円に対して約20%=約40万円の税金がかかり、手取りは160万円になります。NISA制度が創設されたときには「もっと早く作ってほしかったね」と仰っておられました。
新NISAがスタートしてから約2年が経過し、「実際にどれくらい資産が増えているのか」と気になっている方も多いのではないでしょうか。
なかでも人気の高い「オルカン(全世界株式)」に毎月5万円を積み立てるというシンプルな投資を続けた場合、その成果はどの程度の水準なのでしょうか。
本記事では、新NISA開始以降に同条件で積立投資を行ったケースをもとに、現在の評価額や利益をシミュレーションで確認していきます。
1. 3つのポイントの見出し
-
 毎月5万円のオルカン積立、約2年で運用益は約38万円
-
株価上昇や円安が追い風となったが、元本割れのリスクもある
-
目先の損益に一喜一憂せず、長期的な視点で継続することが重要
 毎月5万円のオルカン積立、約2年で運用益は約38万円
2. 【今さら聞けない】そもそも「NISA制度」って何?
はじめに、現在のNISA制度の基本を押さえておきましょう。
NISA(少額投資非課税制度)は、投資で得た利益に対して税金がかからない制度です。
通常、株式や投資信託の売却益や配当には、原則として20.315%の税率が適用されます。
一方で、NISA口座を通じて運用した場合には、こうした利益が非課税となるため、税金の負担を軽減できます。
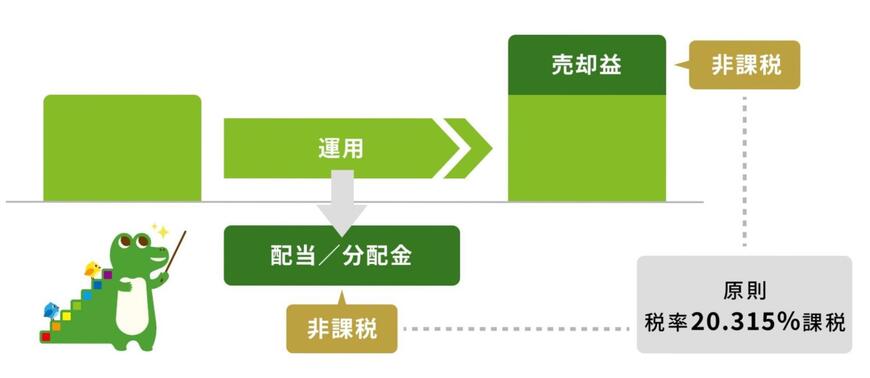
たとえば、投資で100万円の利益が生じた場合、通常は約20万円が税金として差し引かれます。
しかし、NISAを利用していれば、この利益は課税対象とならず、100万円をそのまま受け取ることが可能です。
こうしたNISA制度は従来から存在していましたが、2024年1月に内容が大幅に見直され、「新NISA」として新たにスタートしました。
2.1 【開始から約2年が経過】「新NISA」を利用するとどんなメリットがある?
新NISAでは、従来の制度と比較して年間の投資上限が引き上げられたほか、非課税で保有できる期間も見直され、利便性が大きく向上しています。
これまでのNISAでは、年間の非課税投資枠は一般NISAで120万円、つみたてNISAで40万円でした。
新制度では投資できる金額が大幅に拡大され、より多くの資金を非課税で運用できるようになりました。
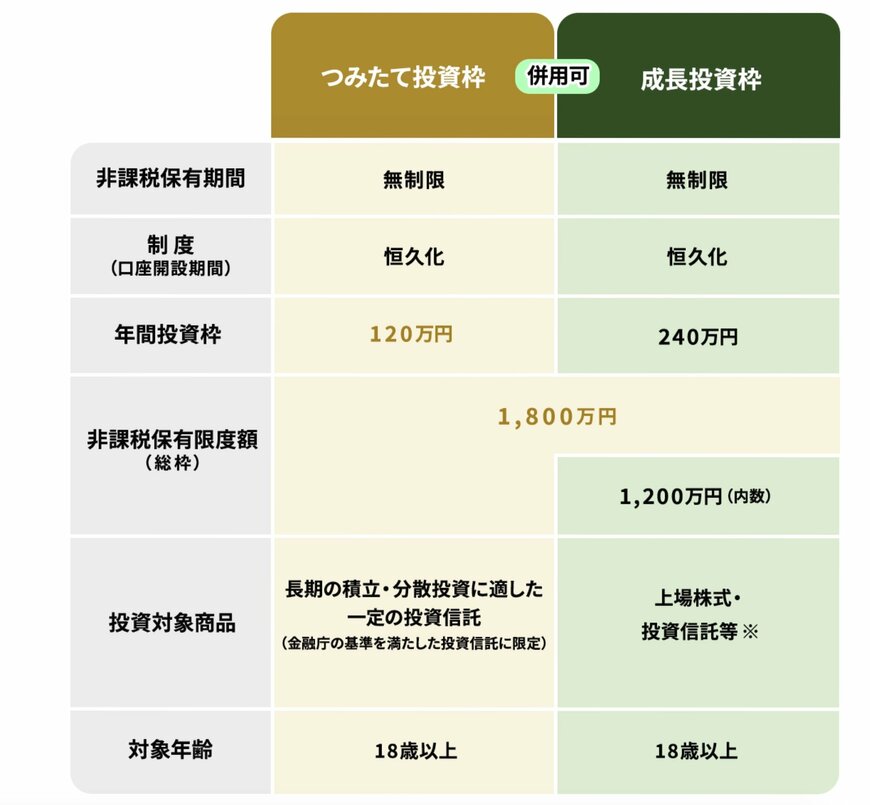
また、旧制度では非課税で保有できる期間に制限があり、長期運用には一定の制約がありました。
これに対し、新NISAでは非課税で保有できる期間が無期限となり、長期的な資産形成を行いやすい仕組みに変わっています。
では、新NISAを活用し「毎月5万円」をオルカンに積み立てながら運用した場合、約2年でどの程度の利益が得られているのでしょうか。
3. 「毎月5万円」オルカン積立のリアルな結果
まずは実際に、過去約2年間のデータをもとにした積立投資の結果を見ていきます。
今回のシミュレーションで使用する「オルカン(全世界株式)」は、日本を含む先進国・新興国の株式に幅広く分散投資できる投資信託で、1本で世界全体に投資できる点が特徴です。
2024年1月の新NISA開始と同時に積立設定を行い、その後は相場の動きを気にすることなく、「毎月5万円」を機械的に積み立て続けたケースです。
【シミュレーション条件】
- 投資期間:2024年1月~2026年2月(26ヶ月)
- 積立金額:毎月5万円
- 投資先:eMAXIS Slim 全世界株式(オール・カントリー)
積立投資の結果3/3

出所:三菱UFJアセットマネジメント「eMAXIS Slim 全世界株式(オール・カントリー)」を元に筆者作成
この期間における購入データをもとに、積み立てた口数をすべて合計すると、約49.00989万口となります。
これに対して、2026年2月25日時点の基準価額である3万4305円をかけると、評価額は以下のようになります。
評価額:約168万1284円(49.00989万口 × 3万4305円)
一方で、26ヶ月間の積立元本は130万円(5万円 × 26ヶ月)です。
この差額を計算すると、運用益は約38万1284円となり、約2年でも一定のリターンが得られていることがわかります。
3.1 なぜ「たった2年」でここまで増えたのか?
今回の結果は、複数の要因が重なった結果といえます。
まず、世界的な株価の上昇が大きく影響しており、オルカンは各国の株式に広く投資する仕組みのため、とくに米国市場を中心とした上昇の恩恵を受ける形となりました。
また、この期間は円安が進んでいたことから、外貨建て資産の評価額が円ベースで押し上げられ、リターンの拡大につながったのでしょう。
さらに、毎月一定額を投資することで、価格が低いときには多く、高いときには少なく購入する積立投資の効果が働き、取得単価の平準化にも寄与しました。
加えて、得られた利益が再投資されることで資産が増えていく複利の効果も、徐々に現れ始めています。
ただし、これらはあくまでこの期間特有の条件によるものであり、同じような結果が今後も続くとは限らない点には留意が必要です。
4. オルカン投資のメリットとは?
オルカン(全世界株式)への投資には、いくつかの大きなメリットがあります。
まず特徴的なのが、1本で世界中の株式に分散投資できる点です。
特定の国や地域に依存せず、複数の経済圏に広く投資できるため、リスクを分散しやすい構造となっています。
また、投資対象の選定や売買のタイミングを考える必要がなく、毎月一定額を積み立てるだけで運用が完結するため、初心者でも取り組みやすい点も魅力です。
さらに、長期投資と相性が良い設計であり、時間をかけて資産を育てていくスタイルに適しています。
日々の値動きを細かくチェックする必要がないため、忙しい人でも無理なく継続しやすく、「ほったらかし」で資産形成を進められる点も大きなメリットといえるでしょう。
4.1 注意点・リスクも確認
一方で、オルカン投資にも注意すべき点があります。
まず、株式市場に投資する以上、短期的には価格が下落する局面があることは避けられません。
今回のように2年間で利益が出ているケースもあれば、タイミングによっては元本割れとなる可能性もあります。
また、海外資産に投資する商品であるため、為替の影響も無視できません。
円高が進んだ場合には、株価が上昇していても円ベースの評価額が伸びにくくなることがあります。
さらに、「2年で約38万円の利益」という結果は、あくまで過去の実績に基づくものであり、将来の成果を保証するものではありません。
こうしたリスクを理解したうえで、短期の値動きに左右されず、長期的な視点で継続することが重要です。
5. 2年で約38万円の利益でも、本質は「長期継続」にあり
本記事では、新NISA開始以降に同条件で積立投資を行ったケースをもとに、現在の評価額や利益をシミュレーションで紹介しました。
新NISAを活用し、オルカンに毎月5万円を積み立てた場合、約2年で約38万円の利益が得られるという結果となりました。
短期間でも一定の成果が確認できる点は、積立投資の魅力といえるでしょう。
ただし、この結果は株価上昇や為替といった外部要因にも左右されており、同様のリターンが将来も続くとは限りません。
重要なのは、こうした短期的な結果に一喜一憂するのではなく、長期的な視点で継続することです。
新NISAの非課税メリットを活かしながら、無理のない範囲で積立を続けていくことが、将来の資産形成につながるといえるでしょう。
ここ数年、猛烈な勢いで円安・株高が続いています。5年前の今頃のドル円相場は1ドル=109円台でしたが、2026年7月現在は39年ぶりとなる163円台をつけ、さらに164円台の手前で推移しています。
また、オルカンの組入上位銘柄であるエヌビディア(NVDA)の株価は、5年前の約19ドルから急成長を遂げ、直近では208ドルへと跳ね上がりました。
このように「歴史的な円安」と「米ハイテク株を中心とした爆発的な株高」というダブルの追い風がガッチリ噛み合ったからこそ、近年のオルカンは驚異的なリターンを生み出してきたのです。
ただし、こうした“出来すぎた相場”がこの先もずっと続くとは限りません。だからこそ私たちは、目先のポジティブな数字に惑わされることなく、良いときも悪いときも淡々と「ほったらかし」で積み立てを続けるスタンスが求められていると言えます。
参考資料
和田 直子


