

桜の便りが聞かれるようになり、新しい年度の始まりを感じる季節となりました。
ライフステージが変化する中で、セカンドライフの生活設計について改めて考える方も多いのではないでしょうか。
特に65歳を過ぎてからの暮らしは、公的年金収入が中心となるため、家計のやりくりに関心が高まります。
この記事では、公的な統計データを基に、65歳以上の無職のご夫婦世帯における平均的な家計収支や貯蓄額、そして年金の受給額について詳しく見ていきます。
ご自身の状況と照らし合わせながら、今後の生活プランを考えるヒントにしていただければ幸いです。
1. 65歳以上・無職夫婦世帯の平均的な家計収支
「老後の生活費」について具体的にイメージしてみましょう。総務省統計局「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」から「65歳以上の夫婦のみの無職世帯」家計収支について解説します。
1.1 無職の65歳以上夫婦世帯における家計の内訳
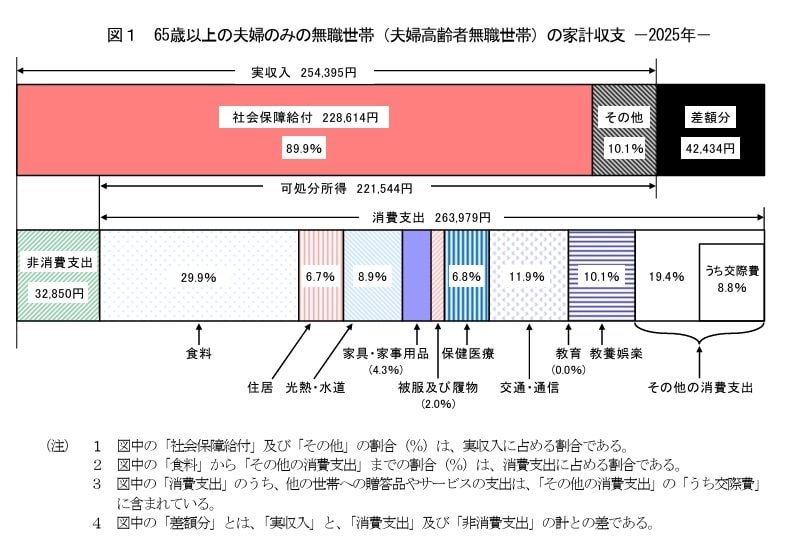
毎月の収入額:公的年金が中心
- 収入合計:25万4395円
- うち社会保障給付(主に年金):22万8614円
毎月の支出額:消費支出と非消費支出
- 消費支出:26万3979円
- 非消費支出:3万2850円
支出合計29万6829円
この世帯の毎月の収入は25万4395円で、その約9割にあたる22万8614円が年金などの社会保障給付です。
一方で支出は、生活費にあたる消費支出が26万3979円、税金や社会保険料などの非消費支出が3万2850円で、合計すると29万6829円となります。つまり、毎月約4万2000円の赤字です。
1.2 エンゲル係数から見る生活水準:消費支出に占める食費の割合
消費支出の内訳を見ると、食費が約3割(29.9%)を占めています。これはいわゆる「エンゲル係数」にあたり、生活水準や家計の余裕度を見る指標としてよく使われます。
また、住居費や光熱費、医療費などの固定的な支出も一定の割合を占めており、年金だけで生活する場合は家計が赤字になりやすい状況が見えてきます。
2. 65歳以上・無職夫婦世帯の平均貯蓄額はいくら?
総務省統計局の「家計調査報告(貯蓄・負債編)-2024年(令和6年)平均結果の概要-(二人以上の世帯)」より、世帯主が65歳以上の無職世帯(二人以上の世帯)の平均貯蓄額を確認していきましょう。
2.1 貯蓄額の推移と金融資産の内訳(二人以上の世帯)
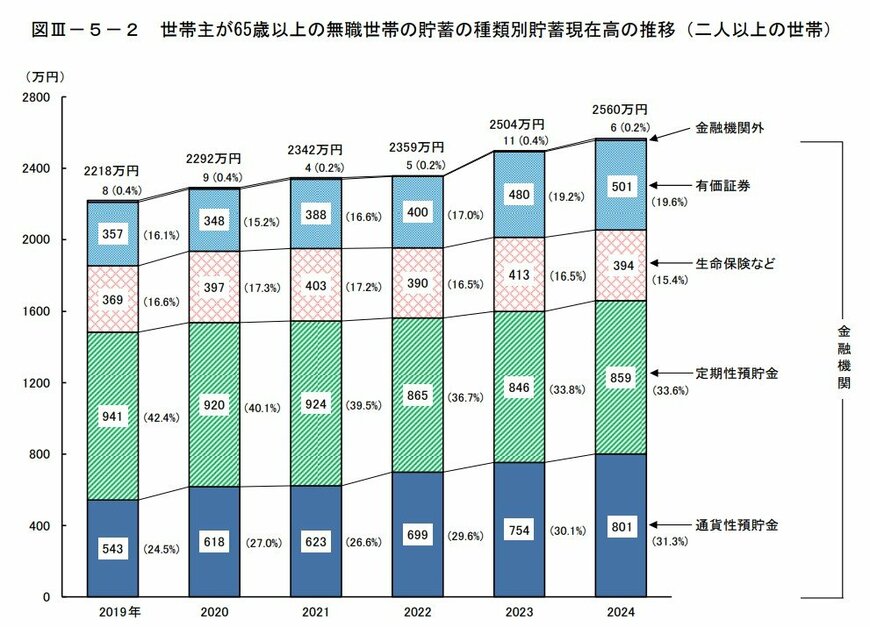
世帯主が65歳以上の無職世帯(二人以上世帯)の平均貯蓄額は、2560万円でした(2024年時点)。
- 2019年:2218万円
- 2020年:2292万円
- 2021年:2342万円
- 2022年:2359万円
- 2023年:2504万円
- 2024年:2560万円
平均貯蓄額は増加傾向にあります。
貯蓄の内訳の推移を見ていくと、とくに通貨性預貯金と有価証券が年々増えていることがわかります。
※通貨性預貯金:普通預金など入出金が自由な預貯金
※有価証券:株式、債券、株式投資信託、公社債投資信託、貸付信託、金銭信託など(いずれも時価)
※金融機関外:金融機関以外への貯蓄のことで、社内預金、勤め先の共済組合への預金など
3. 有職者も含む65歳以上世帯の貯蓄データ
次に「家計調査報告(貯蓄・負債編)-2024年(令和6年)平均結果の概要-(二人以上の世帯)」から、働くシニア世帯も含めた、世帯主が65歳以上世帯全体の貯蓄額を見てみましょう。
3.1 貯蓄額の分布で見る世帯間の実情(二人以上の世帯・2024年)
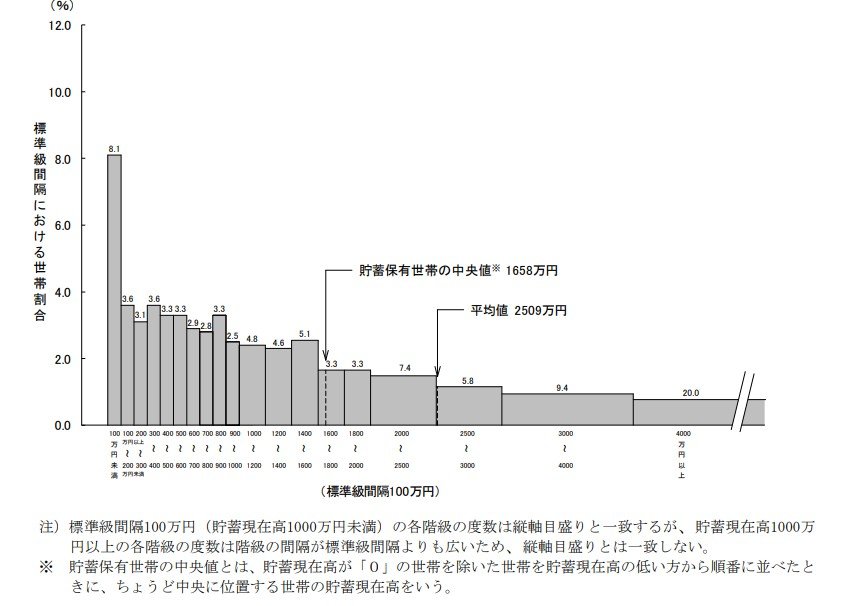
平均値と中央値の差からわかる貯蓄の実態
- 平均値:2509万円
- 中央値:1658万円(貯蓄現在高が0円の世帯を除いた中央値)
働くシニア世帯を含めた65歳以上の二人以上世帯における平均貯蓄額は2509万円です。
ただし、貯蓄現在高が0円の世帯を除いた中央値は1658万円。平均値と約850万円の乖離があります。
平均値が、一部の貯蓄が多い世帯により引き上げられていると考えられます。
4. 国民年金と厚生年金の平均受給月額と男女差
厚生労働省「令和6年度 厚生年金保険・国民年金事業の概況」によると、2024年度末現在の平均年金月額は以下の通りです。
※厚生年金の被保険者は第1号~第4号に区分されており、ここでは民間企業などに勤めていた人が受け取る「厚生年金保険(第1号)」(以下記事内では「厚生年金」と表記)の年金月額を紹介します。また、厚生年金の月額には国民年金(老齢基礎年金)部分が含まれています。
4.1 年金制度別の平均月額と個人差について
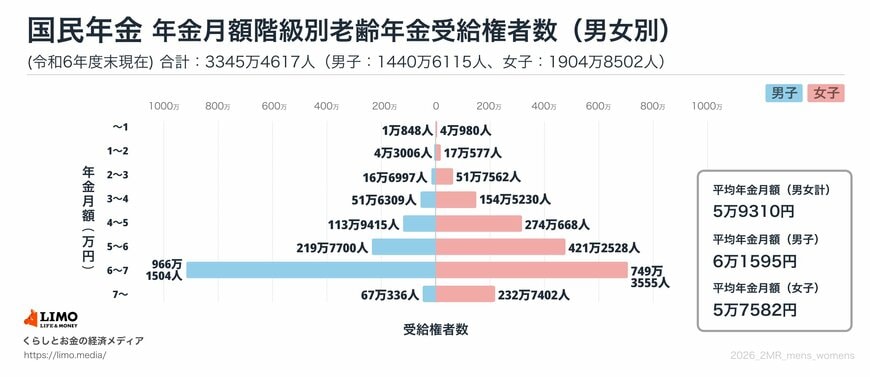

4.2 国民年金(老齢基礎年金)の平均月額
〈全体〉平均年金月額:5万9310円
- 〈男性〉平均年金月額:6万1595円
- 〈女性〉平均年金月額:5万7582円
4.3 厚生年金(国民年金部分を含む)の平均月額
〈全体〉平均年金月額:15万289円
- 〈男性〉平均年金月額:16万9967円
- 〈女性〉平均年金月額:11万1413円
※国民年金の金額を含む
データを見てまず押さえておきたいのが、厚生年金の平均受給額が約15万円となっている点です。この金額には基礎年金(国民年金)部分も含まれている点には注意が必要です。
厚生年金は、現役時代の収入や加入期間によって受給額に差が出る仕組みのため、平均額はあくまでひとつの目安にすぎません。平均だけを見て判断するのではなく、自身の状況に当てはめて考えることが大切です。
特に女性の場合、働き方の多様化により、今後この平均値も大きく変動していくことが予想されます。こうした背景を踏まえると、将来の生活設計においては「自分はいくら受け取れるのか」を早めに把握しておくことが重要といえるでしょう。
誕生月に届く「ねんきん定期便」や、いつでも確認できる「ねんきんネット」を活用すれば、年金見込み額を具体的に確認できます。現状を把握しておくことで、iDeCoやNISAなどを活用した資産形成も検討しやすくなります。
5. データで見る高齢者世帯の暮らし向きへの意識
厚生労働省「2024(令和6)年 国民生活基礎調査の概況」から、高齢者世帯(※)が日々の暮らしに対してどのような意識を持っているのか、その実態を紐解いてみましょう。
※高齢者世帯:65歳以上の者のみで構成するか、又はこれに18歳未満の者が加わった世帯
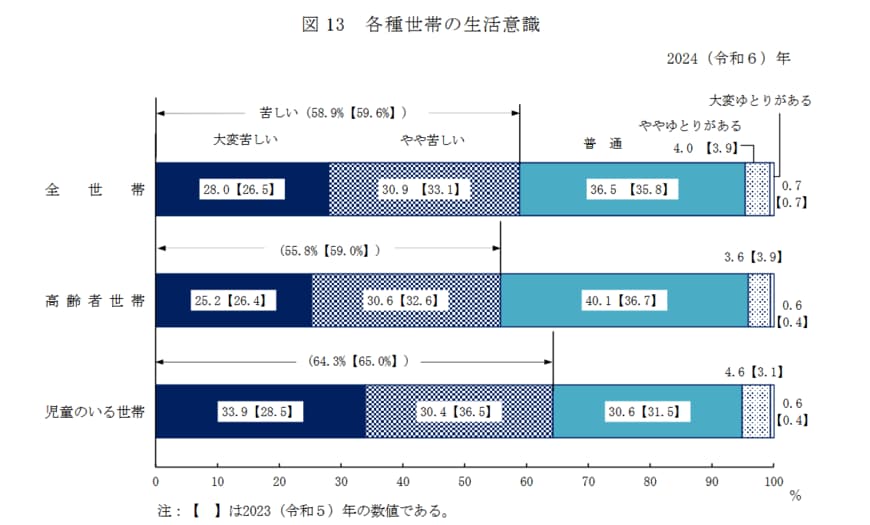
5.1 生活意識に関する調査結果の内訳
- 大変苦しい:25.2%
- やや苦しい:30.6%
- 普通:40.1%
- ややゆとりがある:3.6%
- 大変ゆとりがある:0.6%
調査結果を見ていくと、シニア世帯の経済状況は大きく3つのタイプに分かれていることがわかります。
最も多かったのは、生活に厳しさを感じている世帯です。「大変苦しい」「やや苦しい」と答えた人は合わせて55.8%と半数を超え、多くのシニアが家計の負担を感じながら暮らしている様子がうかがえます。
一方で、「ややゆとりがある」「大変ゆとりがある」と答えた世帯は、合わせても4.2%にとどまりました。経済的な余裕を実感しているシニアは、決して多くないのが実情といえそうです。
そしてその間に位置するのが、「普通」と答えた40.1%の世帯です。苦しいと感じる層には及ばないものの、ゆとりがある層よりは大きな割合を占めています。
経済的に余裕はないものの、堅実に暮らすシニア世帯が一定数いることも、この結果から見えてきます。
6. 働き方で変わる将来の年金額モデルケース
働き方や生き方が多様化する今、「将来、自分はどのくらいの年金を受け取れるんだろう?」と気になっている人もいるでしょう。
厚生労働省は、今回の年金改定の発表と同時に、多様なライフコースに応じた年金額例も示しています。
ここでは、年金加入経歴を5つのパターン(男性2パターン、女性3パターン)に分類し、「2026年度に65歳になる人」を想定した年金額の概算が提示されています。
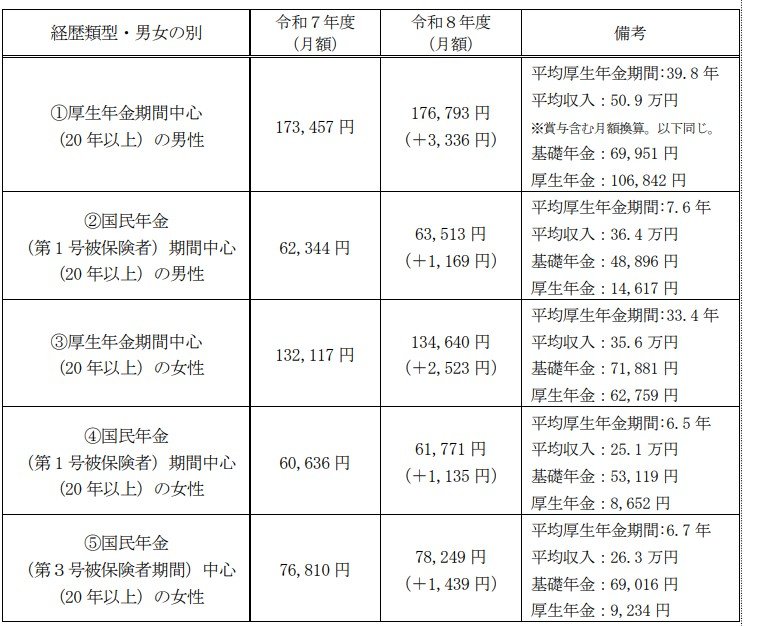
出所:厚生労働省「令和8年度の年金額改定についてお知らせします」
6.1 モデルケース①:厚生年金中心の男性
年金月額:17万6793円
- 平均厚生年金期間:39.8年
- 平均収入:50万9000円※賞与含む月額換算。以下同じ。
- 基礎年金:6万9951円
- 厚生年金:10万6842円
6.2 モデルケース②:国民年金中心の男性
年金月額:6万3513円
- 平均厚生年金期間:7.6年
- 平均収入:36万4000円
- 基礎年金:4万8896円
- 厚生年金:1万4617円
6.3 モデルケース③:厚生年金中心の女性
年金月額:13万4640円
- 平均厚生年金期間:33.4年
- 平均収入:35万6000円
- 基礎年金:7万1881円
- 厚生年金:6万2759円
6.4 モデルケース④:国民年金中心の女性
年金月額:6万1771円
- 平均厚生年金期間:6.5年
- 平均収入:25万1000円
- 基礎年金:5万3119円
- 厚生年金:8652円
6.5 モデルケース⑤:第3号被保険者期間が中心の女性
年金月額:7万8249円
- 平均厚生年金期間:6.7年
- 平均収入:26万3000円
- 基礎年金:6万9016円
- 厚生年金:9234円
上記のデータからは、厚生年金に長く加入し、かつ収入が高かった人ほど、老後の年金額は多くなる傾向があることが分かります。
現役時代に「国民年金の期間が中心だったか」「厚生年金の期間が中心だったか」により、老後の年金水準が大きく変わるわけですね。
働き盛りの現役世代にとって、いまの働き方や収入は、目前の家計だけではなく、遠い将来の年金額を左右する重要な要素となるのです。
7. まとめ
今回は、公的データをもとに65歳以上の無職夫婦世帯の家計や貯蓄、年金の平均像をご紹介しました。
平均値はあくまで目安であり、ご自身の状況とは異なる点も多いかもしれません。
しかし、こうしたデータを知ることは、ご自身の立ち位置を客観的に把握し、今後のライフプランを見直す良いきっかけになります。
特に女性は働き方によって年金額が大きく変わるため、早めに「ねんきんネット」などでご自身の見込み額を確認してみてはいかがでしょうか。
将来のお金に関する不安を少しでも和らげ、心豊かなセカンドライフを送るために、まずは現状把握から始めてみることが大切です。


参考資料
- 総務省統計局「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」
- 総務省統計局「家計調査報告(貯蓄・負債編)-2024年(令和6年)平均結果の概要-(二人以上の世帯)」
- 総務省統計局「第3 家計調査の貯蓄・負債編の見方」
- 厚生労働省「令和8年度の年金額改定についてお知らせします」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 厚生労働省「2024(令和6)年 国民生活基礎調査の概況」
中本 智恵



