


新年度を迎えると、家計や将来のお金について考える機会が増えます。老後資金への関心が高まるなか、年金額の改定も気になる話題の一つです。
「自分はいくら受け取れるのか」「標準的な夫婦の年金額はどのように決まるのか」を知りたいと感じている人も多いでしょう。
日本の公的年金制度は、国民年金と厚生年金を組み合わせた仕組みですが、受給額は現役時代の働き方や加入状況によって大きく変わります。
そのため、モデルケースだけを見て安心したり、不安になったりするのではなく、制度の基本と実際の受給実態をあわせて確認することが大切です。
本記事では、日本の公的年金制度の仕組みをおさらいしたうえで、最新の年金額改定の内容や、標準的な夫婦世帯の考え方、実際の平均受給額について分かりやすく見ていきます。
老後資金を考える第一歩として、まずは公的年金の全体像を整理しておきましょう。
1. 日本の公的年金制度は「2階建て構造」仕組みをおさらい
日本の公的年金制度は、「すべての人が加入する国民年金」と「会社員や公務員などが加入する厚生年金」の2階建て構造になっています。
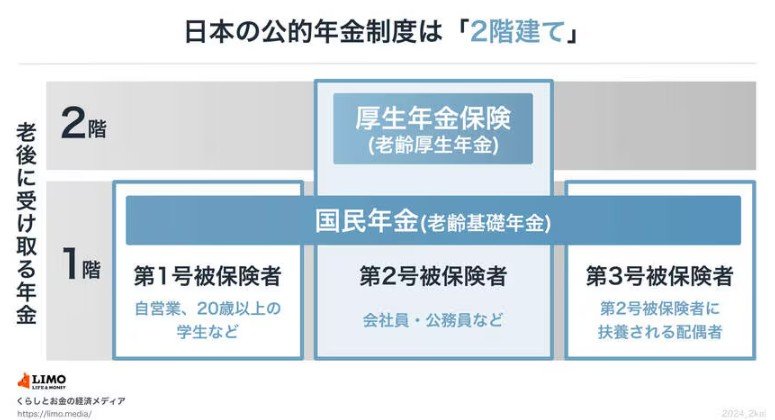
1.1 【第1階部分:国民年金(基礎年金)】
- 対象:20歳以上60歳未満の全国民
- 保険料:2026年度の月額は1万7920円(一律)
- 受給額:40年間保険料を納めると、満額で月額7万608円(2026年度基準)
1.2 【第2階部分:厚生年金】
- 対象:会社員、公務員など
- 保険料・年金額:現役時代の収入や加入期間によって決まる(個人差あり)
- 将来受給する年金:国民年金に加え、厚生年金も上乗せして受け取る
さらに老後の備えとして、公的年金に加えて次のような私的年金制度も活用できます。
- 企業年金
- iDeCo(個人型確定拠出年金) など
2. 【2026年度の年金額改定】国民年金は+1.9%、厚生年金は+2.0%の引き上げ
2026年度から適用される改定率は、国民年金(基礎年金)が+1.9%、厚生年金(報酬比例部分)が+2.0%です。
厚生労働省が公表している年金額の一例は以下のとおりです。
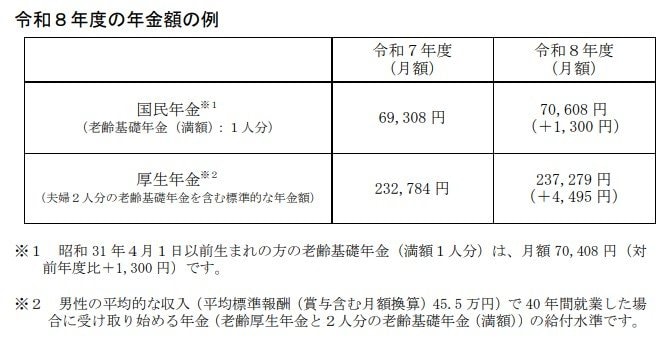
- 国民年金(老齢基礎年金・満額):月額7万608円(1人分 ※1)
- 厚生年金(夫婦2人分のモデルケース):月額23万7279円(夫婦2人分 ※2)
※1 昭和31年4月1日以前生まれの方の老齢基礎年金(満額1人分)は、月額7万408円(前年度比+1300円)となります。
※2 平均的な収入(賞与込みで月額換算45万5000円)の男性が40年間就業した場合に受け取り始める年金額(老齢厚生年金と2人分の老齢基礎年金満額)の給付水準です。
2.1 「約47万5000円」支給される標準的な夫婦とは?
公的年金が振り込まれるのは2ヵ月に1度です。
上記のモデルケースを単純に合算すると、夫婦2人の年金額は2ヵ月分で約47万5000円となります。
ただし、この金額はあくまで制度上の「標準モデル」であり、すべての夫婦が同水準の年金を受け取れるわけではありません。
このモデルは、夫が会社員として40年間フルタイムで働き、平均的な給与水準を維持した場合を前提としています。
さらに、妻は専業主婦または第3号被保険者として国民年金の満額を受け取るケースです。
つまり、次のような条件がそろった場合に想定される水準です。
- 夫が長期間にわたり厚生年金に加入している
- 現役時代の収入が平均的な水準以上である
- 妻が第3号被保険者として保険料を満額反映できている
しかし実際には、転職や非正規雇用の期間があったり、加入期間が短かったりすることで、年金額は大きく変わります。
また、共働き世帯であっても、それぞれの収入水準によってはモデルケースを下回ることも少なくありません。
3. 国民年金・厚生年金の平均月額と個人差
では、現代のシニアはどのくらいの年金を受け取っているのでしょうか。
厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」から、国民年金のみを受け取る場合と、国民年金+厚生年金を受け取る場合の平均月額を見てみましょう。
3.1 【国民年金の平均月額】
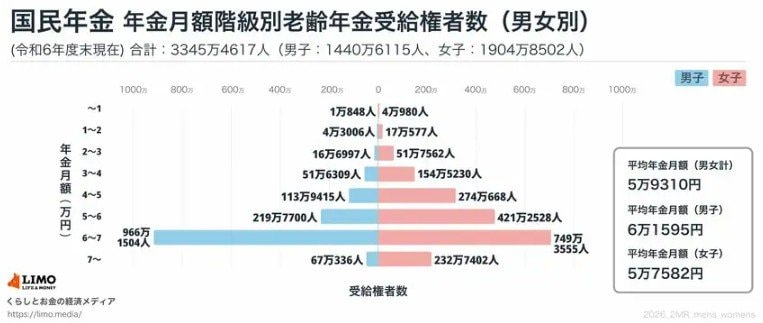
- 全体 5万9310円
- 男性 6万1595円
- 女性 5万7582円
3.2 【厚生年金の平均月額】
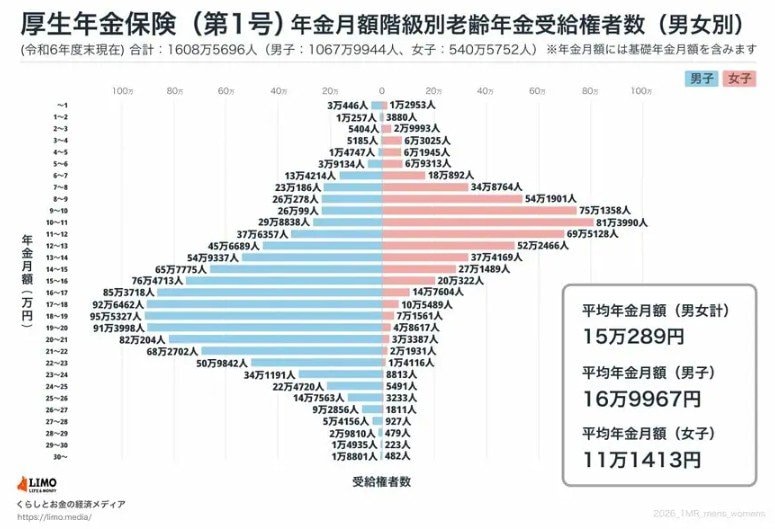
- 全体 15万289円
- 男性 16万9967円
- 女性 11万1413円
※国民年金部分を含む
一見すると、厚生年金であれば一定の生活水準を維持できるようにも見えますが、実際の受給額は一律ではありません。
年金額は、現役時代の収入水準や加入期間、働き方によって大きく左右されます。
例えば、厚生年金は報酬比例の仕組みとなっており、給与が高い期間が長いほど将来の年金額は増える一方で、非正規雇用や転職期間、未加入期間がある場合は受給額が抑えられます。
また、自営業中心で国民年金のみの期間が長い人は、全体として受給額が低くなる傾向があります。
そのため、厚生年金を含めた受給額であっても、実態としては月1万円未満から30万円以上まで幅広く分布しています。
平均値はあくまで全体の中心を示す指標に過ぎず、個々の状況による差が非常に大きい点には注意が必要です。
4. まとめ
日本の公的年金は、国民年金と厚生年金の2階建てで構成されており、2026年度は年金額が引き上げられる予定です。
標準的な夫婦世帯では2カ月に1回およそ47万円台の支給額となりますが、これは一定の条件を満たしたモデルケースであり、すべての世帯に当てはまるわけではありません。
実際の受給額は、現役時代の収入や加入期間、働き方によって大きく異なります。
厚生年金を受け取る場合でも個人差は大きく、平均額だけで自分の老後資金を見積もるのは難しいのが実情です。
老後の生活設計では、制度上のモデル額や全体平均を見るだけでなく、自分自身が将来どのくらい受け取れるのかを確認することが重要です。
「ねんきん定期便」や「ねんきんネット」なども活用しながら、実情に合った資金計画を考えていきましょう。


参考資料
- 日本年金機構「公的年金制度の種類と加入する制度」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 日本年金機構「国民年金保険料」
- 厚生労働省「令和8年度の年金額改定についてお知らせします」
加藤 聖人


