年金相談の中でよくいただく質問の一つが、年金の併給ルールです。「老齢年金を受け取っているが、夫が亡くなったとき遺族年金はもらえるの?」「障害年金をもらっている場合、老齢年金はどうなるの?」などの質問を受けたりします。
本記事では、「一人一年金」の原則と例外としての「併給ルール」について解説します。65歳以降の併給パターンや年金選択のポイントも紹介しますので、損をしないための年金の基本知識として確認しておきましょう。
1. 年金制度、《老齢年金》《障害年金》《遺族年金》は原則「1人1年金」
日本の公的年金には、「一人一年金」という原則があります。「老齢」「障害」「遺族」という異なる支給事由が生じた場合、そのうちのいずれか一つを選択して受給するというルールです。
たとえ、老齢年金と障害年金の2つの受給権があっても、両方を同時に受け取ることはできません。年金給付の重複を避けるために設けられたルールです。
ただし、同一の支給事由に基づく年金は、併給調整の対象とならず、同時に受給できます。「老齢基礎年金と老齢厚生年金」や「遺族基礎年金と遺族厚生年金」、「障害基礎年金と障害厚生年金」などの組み合わせです。

2. 年金の併給、65歳以降で年金を2つ「もらえる人」「もらえない人」の違い
「一人一年金」の原則には例外があります。65歳以降については、支給事由が異なる年金が同時に支給(併給)されるケースがあります。併給される年金は原則基礎年金と厚生年金ですが、併給パターンは法律で決められています。
また、受給する年金を任意に選択できるケースと選択できない(併給パターンが決まっている)ケースがある点に注意が必要です。どちらのケースでも、「一人一年金」の原則に従って年金を受給するより、年金額が増える可能性があります。
2.1 65歳以降の併給パターン
65歳以降に、支給事由が異なる年金が併給されるパターンは次の3つです。
- パターン①:障害基礎年金+老齢厚生年金
- パターン②:障害基礎年金+遺族厚生年金
- パターン③:老齢基礎年金+老齢厚生年金+遺族厚生年金
パターン①と②は障害基礎年金をベースに、支給事由の異なる老齢厚生年金または遺族厚生年金を加算して受給するパターンです。パターン③はすこし複雑であるため、別途解説します。
併給により、65歳以降に障害基礎・厚生年金と老齢基礎・厚生年金の受給権を有する場合、次の3つの選択肢を持つことができます。受給額の最も多い組み合わせで受給するなど、任意に選択できます。
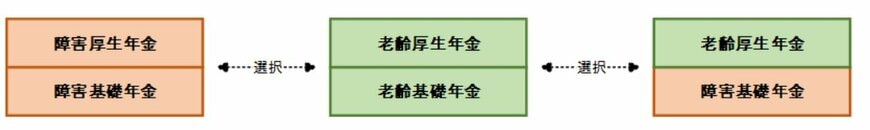
ここまで、「一人一年金」の原則と例外としての「併給ルール」、併給パターンについて解説しました。次章では、老齢年金と遺族厚生年金の併給ルールと、受給する年金を選択するときのポイントを紹介します。
3. 年金の併給、《老齢年金》と《遺族厚生年金》の併給ルール
「65歳以降の併給パターン」で紹介したパターン③が、老齢年金と遺族厚生年金の併給です。ほかの併給パターンと異なり、支給事由が異なる厚生年金が併給されます。また、併給方法は受給者の選択ではなく、自動的に決まっている点が特徴です。
- パターン③:老齢基礎年金+老齢厚生年金+遺族厚生年金
実際の支給額は、次の金額の合計です。
- 老齢基礎年金の全額
- 老齢厚生年金の全額
- 遺族厚生年金額(老齢厚生年金と同額が支給停止)
受給者自身の老齢基礎年金が80万円、老齢厚生年金が50万円、遺族厚生年金が120万円の場合、120万円のうちの50万円が支給停止され、遺族厚生年金の支給額は70万円となります。老齢厚生年金が120万円以上の場合、遺族厚生年金は全額が支給停止となりもらえません。

複雑に感じられるかもしれませんが、配偶者の厚生年金に頼っていた遺族の年金額を確保するための仕組みです。
4. 年金の選択、損しない選び方《3選》を社労士が解説
受給する年金を選択できる場合、基本的には金額の多いほうを選択しますが、損をするケースもあるので注意が必要です。年金選択のポイントを紹介します。
4.1 ①年金額だけでなく税金を考慮する
老齢年金と障害年金(または遺族年金)の受給権を有する場合、金額だけで年金を選択すると損をするケースがあります。老齢年金は課税対象となる一方、障害年金や遺族年金は非課税であるからです。
たとえば、受給額は老齢年金が多い場合でも税引き後の手取り額は、障害年金が多い場合などです。また、非課税であることによって医療費がやすくなったり地方自治体の支援が受けやすくなることもあります。総合的に判断して年金を選択しましょう。
4.2 ②障害年金の障害状態確認に注意
障害年金を選択した場合、定期的に「障害状態確認届(診断書)」の提出が求められるケースがあることを覚えておきましょう。提出が必要かどうか(または提出の頻度)は、障害の種類や等級などによって異なります。
医師の診断書を取り付けるには手間と費用がかかります。また、診断書の結果次第で等級が下がり年金額が減ることもあるでしょう。これらも考慮した選択が重要です。
4.3 ③再選択で受給が増えるケースもある
選択した年金を受給しているうちに、年金額が増減して有利な受給方法が変わることもあります。年金額が変わるのは以下のようなケースです。
- 障害状態が悪化して障害年金額が増えた
- 受給開始後も厚生年金に加入して老齢厚生年金額が増えた
- 子どもが高校を卒業して遺族基礎年金がもらえなくなった など
年金選択は1度きりではなく、再選択も可能です。複数の受給権を有する人は、定期的に受給方法を点検してみましょう。
5. おわりに
年金は原則として「一人一年金」であり、支給事由の異なる年金を同時に受け取れません。ただし、65歳以上の人は併給ルールにしたがって、有利な組み合わせで支給事由の異なる年金を受け取ることも可能です。
年金を選択するときは、年金額だけでなく税金などを考慮して総合的に判断しましょう。具体的な年金額を比較するためにも、年金事務所などで相談するといいでしょう。



参考資料
西岡 秀泰