

4月の新年度を迎え、定年退職を機にセカンドライフをスタートさせる方もいらっしゃるでしょう。セカンドライフは、人生の新たな始まりともいえます。
この大切な時期を安心して過ごすためには、現役時代からの計画的な資産形成が欠かせません。特に、退職後の主な収入源となる公的年金と、これまで築き上げてきた貯蓄をどのように活用していくかが重要なポイントになります。
また、帝国データバンク「「食品主要195社」価格改定動向調査 ― 2026年4月」によれば、2026年4月は今年初の「値上げラッシュ」であり、マヨネーズやドレッシングなどの「調味料」が1514品目と最も多く、次いで即席麺や缶詰などの「加工食品」が609品目など、合計2798品目が値上げされます。続く物価高に、老後に対する不安が高まる方もいるでしょう。
この記事では、65歳以上の無職世帯に焦点を当て、平均的な貯蓄額や生活費、年金の受給額に関する最新のデータをもとに、リタイア後の家計の実態を詳しく解説します。
セカンドライフと一口にいっても、「60歳代後半」「70歳代前半」「75歳~」など、年齢によって暮らしぶりも変わりやすいもの。生活費については5歳刻みでリアルな生活費をみていきましょう。
1. 【65歳以上無職世帯】みんなの平均貯蓄額一覧
最初に、65歳以上の無職世帯が保有する平均的な貯蓄額を確認します。
1.1 二人以上世帯における平均貯蓄額の現状
総務省統計局が公表した「家計調査報告(貯蓄・負債編)-2024年(令和6年)平均結果の概要-(二人以上の世帯)」によれば、65歳以上の無職世帯(二人以上世帯)における平均貯蓄額は2560万円です。
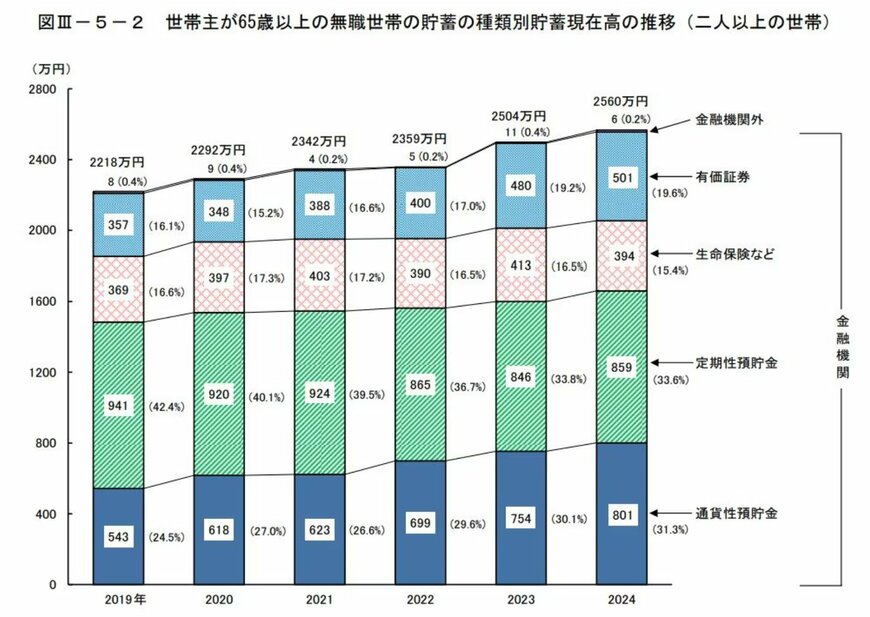
過去の平均貯蓄額の推移は以下の通りです。
1.2 【65歳以上無職世帯】みんなの平均貯蓄額の推移の一覧
- 2019年:2218万円
- 2020年:2292万円
- 2021年:2342万円
- 2022年:2359万円
- 2023年:2504万円
- 2024年:2560万円
近年のデータを見ると、平均貯蓄額は増加傾向にあることがわかります。この背景には、保有する金融資産の価格が上昇したことなども影響していると考えられます。
ただし、これはあくまで平均値であり、個々の世帯の状況によって大きな差がある点には注意が必要です。
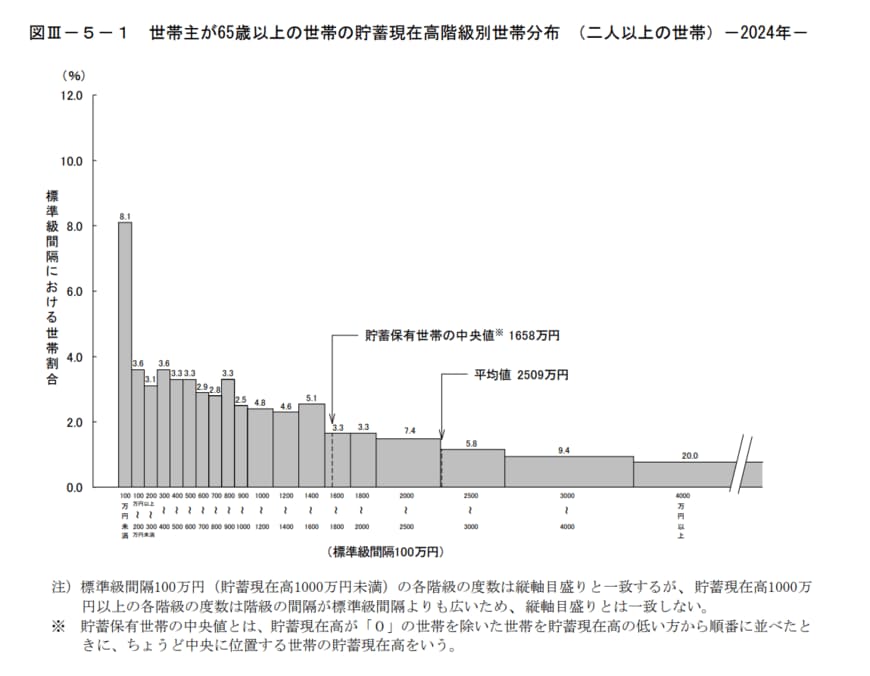
65歳以上全体で見た場合、平均は2509万円、貯蓄保有世帯の中央値は1658万円となっています。
また、貯蓄500万円未満の割合の世帯は以下の通りでした。
- 100万円未満: 8.1%
- 100~200万円未満: 3.6%
- 200~300万円未満: 3.1%
- 300~400万円未満: 3.6%
- 400~500万円未満: 3.3%
このように世帯差があるため、平均ではなく、自身の実態に合わせて対策などを考える必要があります。
2. 65~69歳・70~74歳・75歳以上の無職夫婦世帯における1カ月の生活費は?
次に、総務省統計局が2026年3月10日に公表した「家計調査報告家計収支編 2025年(令和7年)平均結果の概要」を基に、平均的な生活費について見ていきましょう。

2.1 65~69歳の月の生活費
- 世帯人員: 2.37人
- 世帯主の年齢: 67.2歳
- 実収入: 290,110円
- 非消費支出: 44,400円
- 消費支出: 296,997円
- 黒字: ▲51,287円(赤字)
60歳代後半の赤字は約5万円の赤字となっています。消費支出だけで約30万円かかっています。
2.2 70~74歳の月の生活費
- 世帯人員: 2.35人
- 世帯主の年齢: 72.1歳
- 実収入: 287,725円
- 非消費支出: 39,127円
- 消費支出: 285,844円
- 黒字: ▲37,245円
70歳代前半になると3万円台後半の赤字となりました。
2.3 75歳以上の月の生活費
- 世帯人員: 2.30人
- 世帯主の年齢: 80.8歳
- 実収入: 252,798円
- 非消費支出: 31,563円
- 消費支出: 248,460円
- 黒字: ▲27,225円
75歳以上では赤字が2万円台後半となっています。
しかし、実収入が25~29万円となっていますが、こちらは家庭差が大きいでしょう。公的年金は国民年金か厚生年金か、加入状況はどうだったかなどにより、老後の受給額に大きく差があらわれます。では、年金の平均額はいくらくらいでしょうか。
3. 【厚生年金と国民年金】の平均受給額はいくら?2026年4月分から増額に
老後の生活を支える公的年金について、厚生労働省の「令和6年度 厚生年金保険・国民年金事業の概況」から、平均的な支給月額を確認してみましょう。
3.1 国民年金と厚生年金の平均的な受給月額
国民年金の平均支給月額
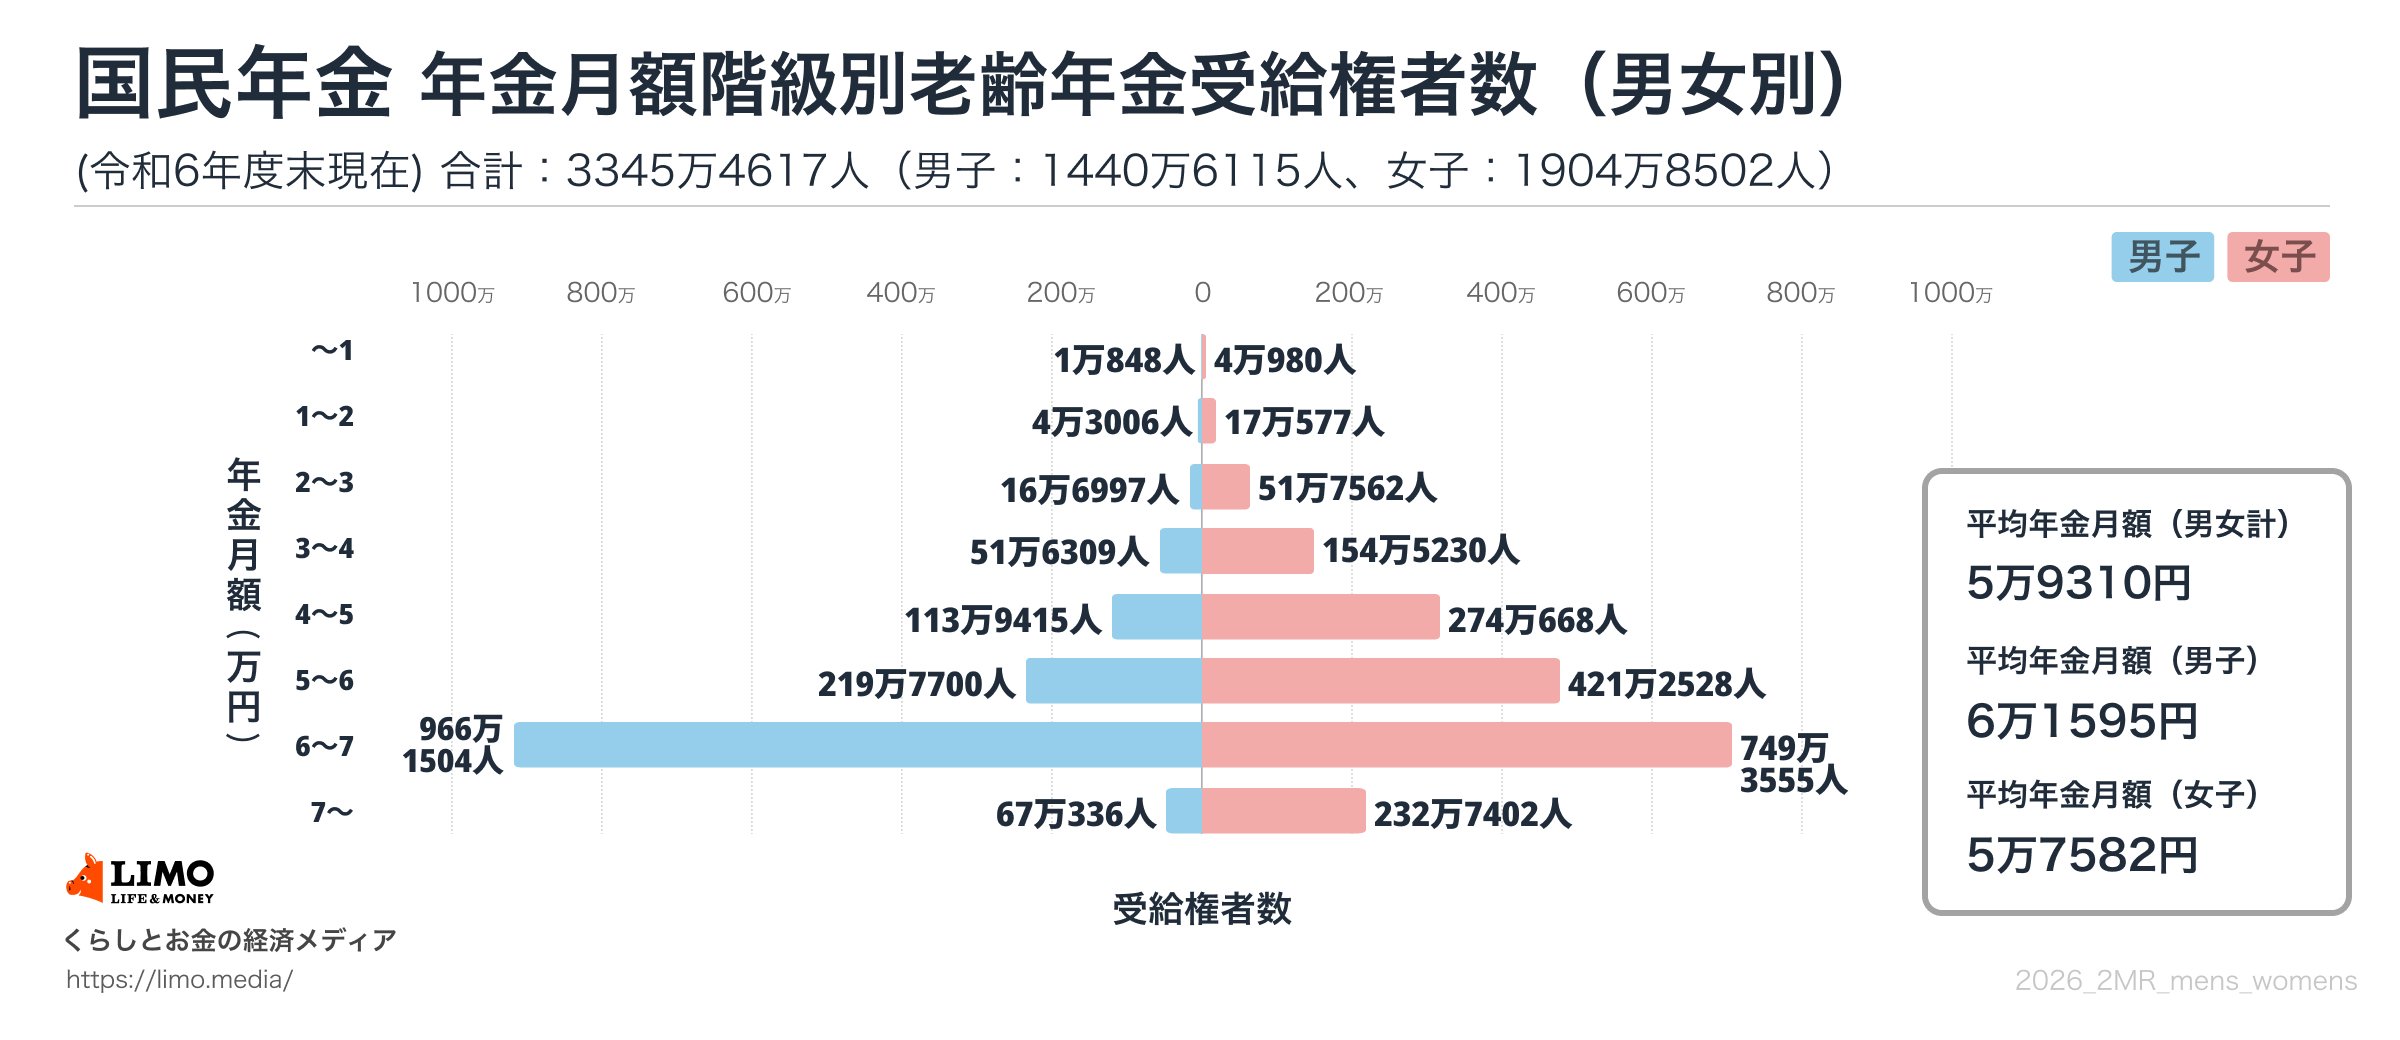
出所:厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」をもとにLIMO編集部作成
厚生年金の平均支給月額
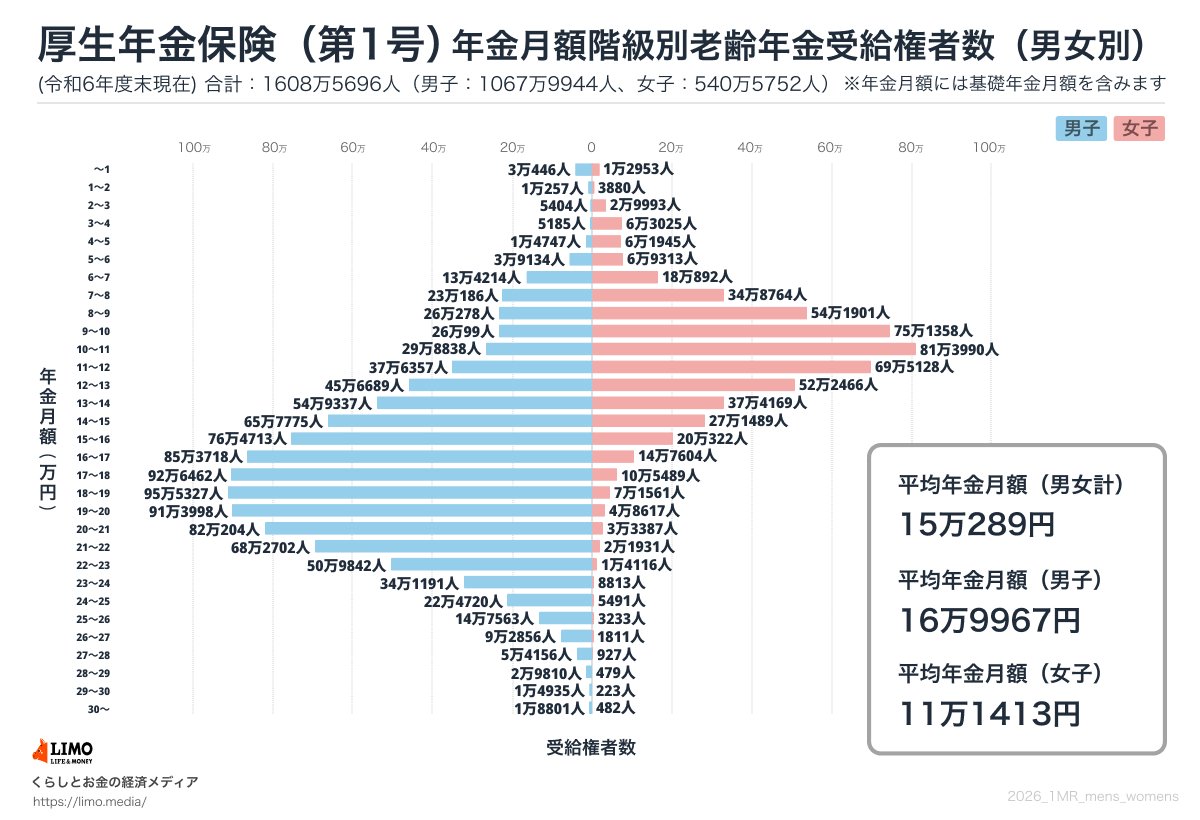
出所:厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」をもとにLIMO編集部作成
3.2 国民年金(老齢基礎年金)の平均月額
〈全体〉平均支給月額:5万9310円
- 〈男性〉平均支給月額:6万1595円
- 〈女性〉平均支給月額:5万7582円
3.3 厚生年金(国民年金部分を含む)の平均月額
〈全体〉平均支給月額:15万289円
- 〈男性〉平均支給月額:16万9967円
- 〈女性〉平均支給月額:11万1413円
※国民年金の金額を含みます。
上記はあくまで平均額です。グラフを見ると個人差が大きいことがわかります。例えば、男性の厚生年金では月11万円台の方が約37万人いる一方で、月20万円台の方も約82万人います。
年金の額は現役時代の働き方や加入状況に大きく左右されるため、「ねんきんネット」などを活用して、ご自身の将来の受給見込み額を把握しておくことが重要です。
また、2026年度の年金額は国民年金は前年度比で1.9%、厚生年金は2.0%の引き上げとなりました。
年金額については毎年度改定があることもあらかじめ把握しておきましょう。
ただし、物価上昇率は3.2%だったため、実質的には目減りで年金のみでは物価高に対応しきれません。物価高については年金以外の備えが必要でしょう。
4. 家計の収支バランスが変化した際の貯蓄見直しポイント
これまで見てきたように、定年前後、特に60歳代は家計の収支が大きく変動しやすい時期です。仕事や家庭環境、子どもの独立など、状況の変化に合わせて家計や貯蓄計画を見直されるとよいでしょう。
例えば、保障内容が現状に合わなくなった保険の見直しや、貯蓄額・運用商品の再検討などが考えられます。光熱費の契約プランや通信費といった固定費の見直しも効果的です。
ライフステージや生活スタイルが変わるたびに家計を見直す習慣は、現役のうちから身につけておくと良いでしょう。
また、老後資金の備えは早くからの計画的な貯蓄が重要です。
新年度となり生活の変化で慌ただしい時期ですが、生活が落ち着いてきたら家計や貯蓄についても見直しを検討してみてくださいね。


参考資料
- 帝国データバンク「「食品主要195社」価格改定動向調査 ― 2026年4月」
- 総務省統計局「家計調査報告家計収支編 2025年(令和7年)平均結果の概要」
- 総務省統計局「家計調査報告(貯蓄・負債編)-2024年(令和6年)平均結果の概要-(二人以上の世帯)」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
宮野 茉莉子


