
2026年4月分から「子ども・子育て支援金」の徴収が始まり、家計への影響に関心を持つ方も多いでしょう。
この制度は医療保険料に上乗せして負担する仕組みで、会社員の場合は主に5月支給分の給与明細から反映されると見込まれています。
一方、自営業者などは自治体から送付される納付書によって確認する形となります。
政府は「実質的な追加負担はない」としていますが、給与明細には新たな控除項目として表示されるため、負担が増えたように感じる可能性もあります。
本記事では、年収ごとの負担の目安や制度の内容を整理し、手取りへの影響について具体的に見ていきます。
1. 2026年4月からスタートした「子ども・子育て支援金」とは?
「子ども・子育て支援金制度」は、児童手当の拡充や保育サービスの充実を進めることで、子育てしやすい社会環境を整えることを目的とした仕組みです。
令和8年度から始まる子ども・子育て支援金はどんな制度?何に使われるの?

この制度は年金受給者も対象に含まれており、2026年4月分以降は年金からの天引きという形で負担することになります。
また、この支援金は「すべての世代・すべての経済主体」で支える仕組みとされており、対象範囲は広く設定されています。
そのため、子どもがいない世帯や、年金収入を主な生活基盤としている高齢者も対象となります。
政府は、子育て世帯以外にとっても、少子化対策を通じて社会や地域の持続性を高め、国民皆保険制度の安定にもつながる点に意義があると説明しています。
では、シニア世代における「子ども・子育て支援金」は、具体的にどのような形で徴収されるのでしょうか。
2. 「子ども・子育て支援金」はどうやって徴収される?
給料明細に表示されるのはいつから?1/5

umaruchan4678/shutterstock.com
「子ども・子育て支援金」は、現在負担している医療保険料(健康保険料など)に上乗せされる形で徴収されます。
制度自体は2026年4月から始まりますが、多くの企業では社会保険料を翌月に差し引く仕組み(4月分を5月に控除)となっています。
このため、会社員の場合は4月分の給与ではなく、主に5月支給分から給与明細に反映されることになります。
※自営業者など国民健康保険の加入者については、自治体から送付される納付通知書(例年6月頃)で確認する流れとなります。
3. 【保険制度別】子ども・子育て支援金の「年収別」負担額目安をチェック
本章では、「子ども・子育て支援金」の負担額について、政府が示している試算をもとに整理していきます。
なお、実際の負担額は収入の水準や加入している保険の種類によって異なる点に留意が必要です。
3.1 ケース1:会社員・公務員など(被用者保険)の負担額目安
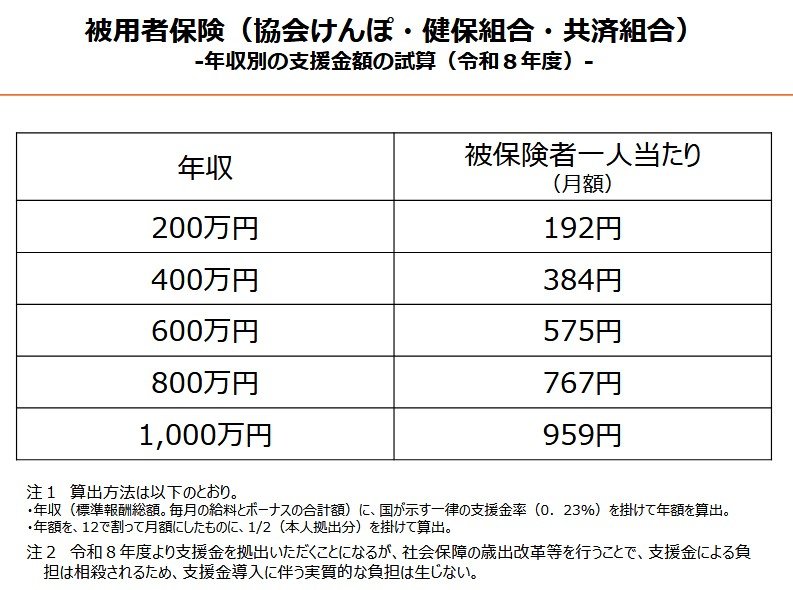
給与と賞与を合算した年収に支援金率(0.23%)を掛け、そのうち企業と折半した分が本人の負担となります。
以下では、会社負担分を除いたうえで、毎月の給与から差し引かれる自己負担額の目安を示します。
- 年収400万円:月額384円
- 年収600万円:月額575円
- 年収800万円:月額767円
3.2 ケース2:自営業・フリーランス(国民健康保険)の負担額目安
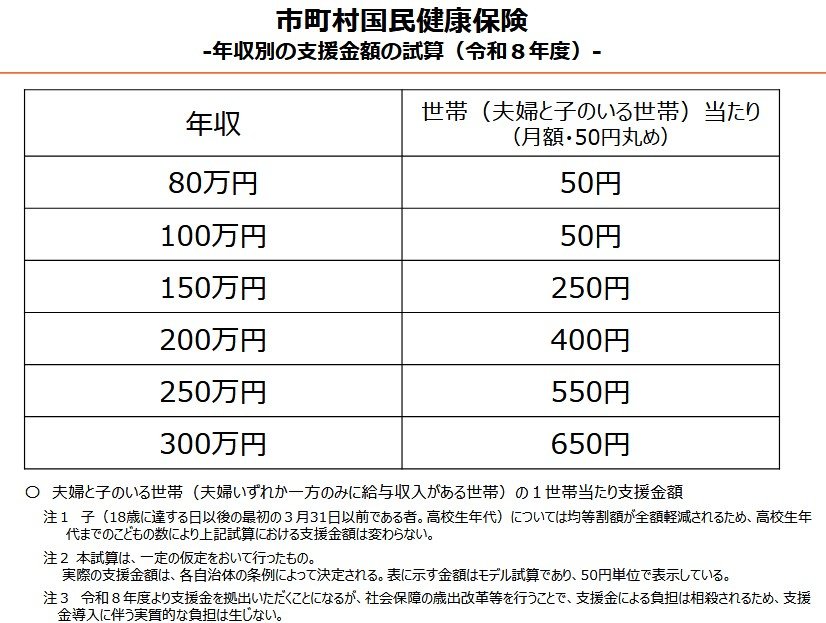
負担額は、世帯主の所得水準などを踏まえて算出されます。
ここでは、夫婦と高校生以下の子どもで構成される世帯を前提とした、代表的なモデルケースを紹介します。
- 年収200万円:月額400円
- 年収250万円:月額550円
- 年収300万円:月額650円
3.3 ケース3:後期高齢者医療制度(75歳以上など)の負担額目安
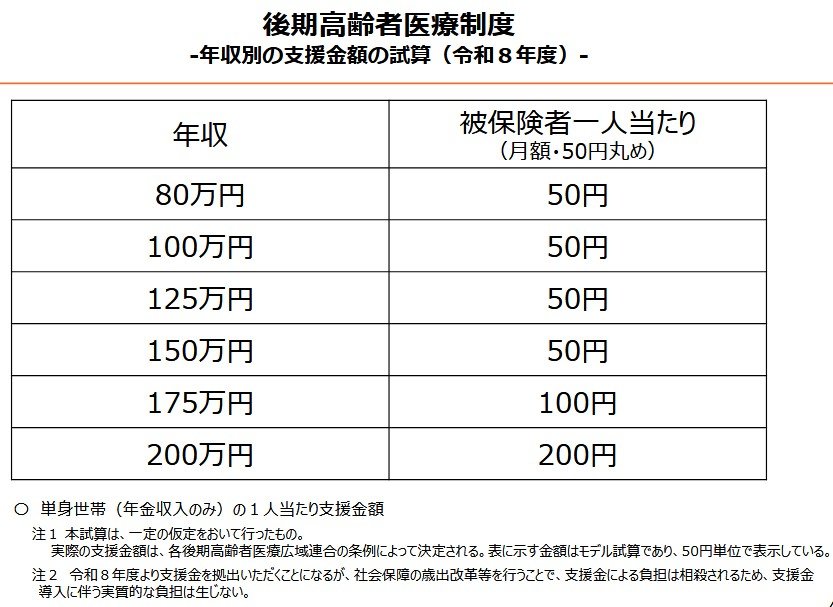
年金収入のみで暮らす単身世帯を前提に、主なモデルケースの試算を見ていきます。
- 年収80万〜150万円:月額50円
- 年収175万円:月額100円
- 年収200万円:月額200円
※実際の負担額は、自治体や広域連合が定める条例に基づいて決定されます。
4. 子ども・子育て支援金における「実質的な負担なし」と「免除」の考え方とは?
少子高齢化が進行する日本においては、子育てしやすい環境を整備することが重要な課題とされています。
こうした背景のもとで導入されたのが「子ども・子育て支援金」です。
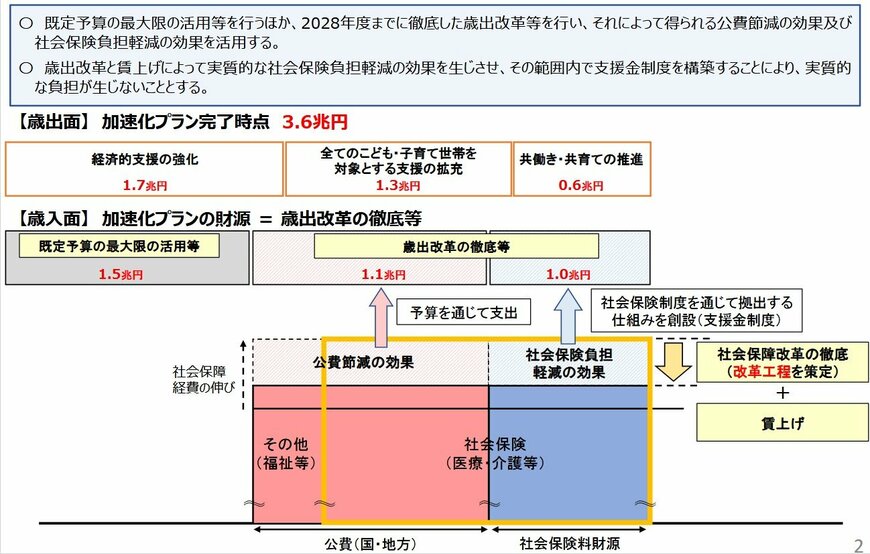
こども家庭庁「子ども・子育て支援金制度について」では、政府は「実質的な追加負担は発生しない」と説明しています。
具体的には、医療や介護分野の効率化などによる歳出改革を進め、本来増加するはずだった保険料の伸びを抑え、その抑制分を活用して支援金の財源に充てる仕組みです。
ただし、給与明細上では「子ども・子育て支援金」として天引きされるため、実際の感覚としては負担が増えたように感じる場合もあるでしょう。
「他の保険料が上がらなかった」ことは目に見えにくい点にも注意が必要です。
なお、子育て世帯への配慮として、会社員が産休・育休を取得している期間中は、現行の社会保険料と同様に支援金も免除される仕組みとなっています。
家計を見直し、「現在の生活」だけでなく「将来の暮らし」も意識しておくことが大切です。
5. 子ども・子育て支援金の仕組みを理解し、家計への影響を把握しておこう
本記事では、「子ども・子育て支援金」の内容を整理し、手取りへの影響について解説しました。
「子ども・子育て支援金」は、少子高齢化への対応として導入される制度であり、医療保険料に上乗せされる形で幅広い世代が負担する仕組みです。
政府は実質的な追加負担はないと説明していますが、給与明細上では新たな控除項目として表示されるため、負担が増えたと感じる可能性があります。
また、負担額は収入や加入している保険制度によって異なり、会社員、自営業者、高齢者それぞれで目安が変わる点にも注意が必要です。
こうした制度の特徴を踏まえたうえで、自身の収入や支出のバランスを見直し、今後の家計やライフプランを考えていくことが大切になるでしょう。

参考資料
- こども家庭庁「子ども・子育て支援金制度について」
- こども家庭庁「子ども・子育て支援金制度のQ&A」
- こども家庭庁「医療保険制度ごとの年収別試算はこちら」
- J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査 2025年」
川勝 隆登