
5月も下旬に入り、そろそろ夏のボーナスや上半期の家計見直しが気になる時期ではないでしょうか。
2026年もまもなく折り返しを迎える今、改めて確認しておきたいのが、J-FLEC(金融経済教育推進機構)が発表した最新の「家計の金融行動に関する世論調査(2025年)」の結果です。
同調査によると、二人以上世帯の金融資産保有額は平均1940万円と、前年から大きく増加しました。この躍進を支えたのは給与増ではなく、新NISAなどを通じた「株価上昇」や「配当収入」であるという結果も出ています。
投資の有無が資産格差の決定打となりつつある中、この「平均値の急上昇」をとりわけ切実な思いで見つめているのが、リタイア後の生活に向けたラストスパート期である「50歳代」かもしれません。しかしその一方で、将来への不安から投資を優先するあまり、日々の生活を切り詰めすぎる「NISA貧乏」という新たな課題も浮き彫りになっています。
本記事では、J-FLECの調査から50歳代の貯蓄のリアルを紐解くとともに、65歳までの15年間でいかに資産を作っていくかを考えてみましょう。「毎月5万円の積立投資」の利回り別シミュレーション結果とあわせ、今の生活の質(QOL)を落とさずに投資資金を捻出するヒントもご紹介します。
1. 【50歳代の貯蓄状況】平均1908万円に隠れた「運用しているかどうか」の差
J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査(2025年)」によれば、50歳代の二人以上世帯における金融資産額は平均1908万円とされています。
ただし、実態に近い中央値は700万円にとどまり、平均値とは1200万円以上の差があります。
また、金融資産を保有していない世帯(貯蓄0円)が18.2%存在する一方で、3000万円以上を保有する世帯も18.8%にのぼっており、50歳代の貯蓄状況は大きく二極化しているといえます。
こうした差を生む要因として注目されるのが、資産が増加した背景です。
全体(20歳代~70歳代)では、「株式や債券価格の上昇(38.7%)」や「配当・利子収入(35.0%)」が上位に挙げられており、資産形成の中心が「労働による貯蓄」から「資産運用」へと移行している傾向が見て取れます。
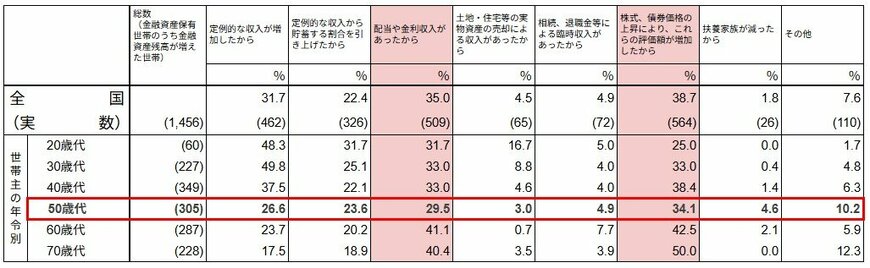
では、これを50歳代に限定して見ていきましょう。
1.1 50歳代・二人以上世帯の「資産が増えた理由」とは
- 定例的な収入が増加したから:26.6%
- 定例的な収入から貯蓄する割合を引き上げたから:23.6%
- 配当や金利収入があったから:29.5%
- 土地・住宅等の実物資産の売却による収入があったから:3.0%
- 相続、退職金等による臨時収入があったから:4.9%
- 株式、債券価格の上昇により、これらの評価額が増加したから:34.1%
- 扶養家族が減ったから:4.6%
- その他:10.2%
「給与の増加」よりも「運用による収益」の影響が上回っていることが分かります。
役職定年などにより労働収入の伸びが緩やかになるこの世代では、資産を増やす手段が「働いて得る収入」から「資産運用」へと移りつつあると考えられます。
新NISAを活用し、手元の資金を効率よく運用できるかどうかが、セカンドライフにおける差を生む要因の一つとなるでしょう。
次章では、開始から3年目を迎えた「新しいNISA(新NISA)」の基本的な仕組みを整理していきます。
2. 【新NISAの基本】「成長投資枠とつみたて投資枠」は両方使えて生涯非課税
新NISA制度の概要を確認しておきましょう。
NISAは、本来であれば運用益に約20.315%の税金がかかるところを、非課税で運用できる仕組みです。
この制度は2014年に開始され、2024年からは内容が見直された「新NISA」へと移行しています。
2.1 「成長投資枠」と「つみたて投資枠」の違いは何?
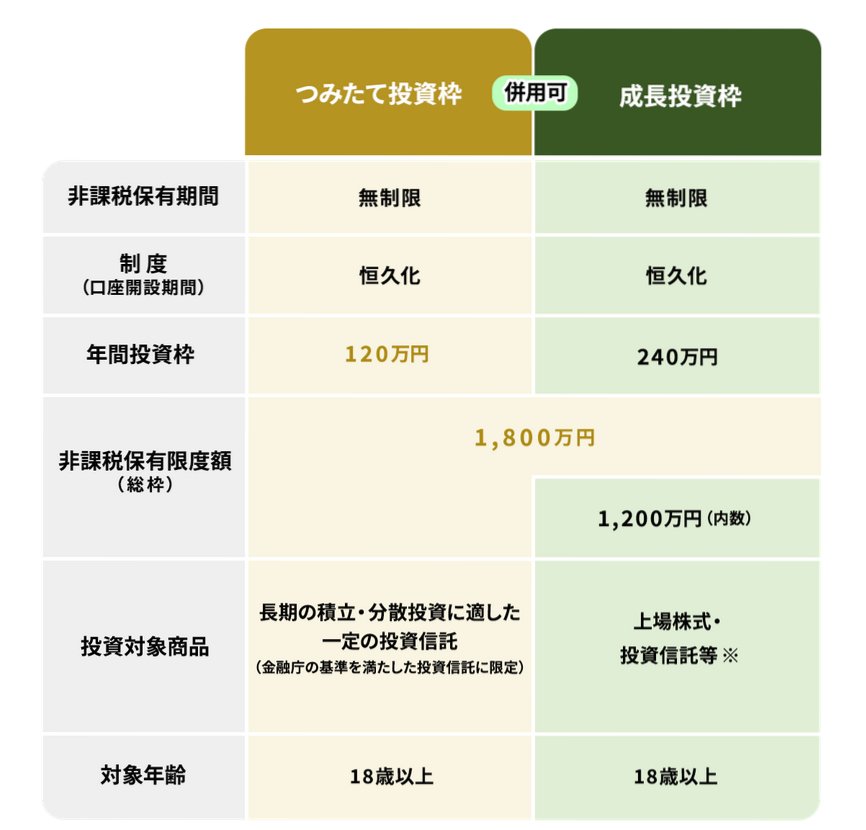
新NISA「成長投資枠」
- 年間投資上限額:240万円
- 非課税保有期間:無期限
- 投資対象商品:上場株式・投資信託など
新NISA「つみたて投資枠」
- 年間投資上限額:120万円
- 非課税保有期間:無期限
- 投資対象商品:投資信託やETF
非課税保有限度額(総枠):1800万円(うち成長投資枠1200万円)※枠の再利用が可能
新NISAの大きな特徴は、運用によって得られる売却益や配当金に対して、通常約20%かかる税金が非課税となる点です。
収益に課税されない仕組みであるため、資産形成を考える際には、新NISAの活用を検討する価値があります。
また、「つみたて投資枠」と「成長投資枠」は併用が可能で、手元資金や将来の計画に応じた投資が行えます。
毎月コツコツ積み立てたい場合は「つみたて投資枠」、まとまった資金を運用したい場合は「成長投資枠」といったように、目的に応じて使い分けられる点も特徴です。
さらに、非課税で保有できる期間が無期限となったことで、長期的な運用にも取り組みやすい制度となっています。
3. 【新NISAシミュレーション】50歳~65歳の15年間「毎月5万円」の積立投資
ここでは、具体的な数値を用いたシミュレーションを行い、実際に運用した場合にどの程度の資産規模になるのかを確認していきます。
- 期間:50歳から65歳までの15年間
- 積立額:毎月5万円
- 年利:1~5%
3.1 「毎月5万円」×15年×想定利回り「年率1~5%」の試算結果をチェック
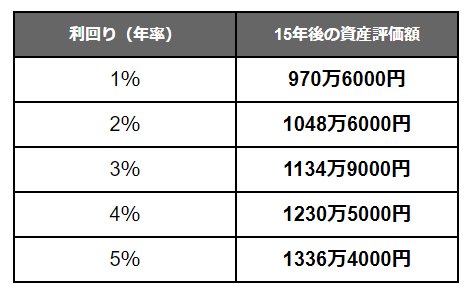
想定利回り:資産評価額※元本は900万円
- 年1%:970万6000円
- 年2%:1048万6000円
- 年3%:1134万9000円
- 年4%:1230万5000円
- 年5%:1336万4000円
元本900万円を年1~2%で運用した場合、最終的な資産額はおおよそ1000万円前後になると見込まれます。
仮に年4%で運用できれば約1200万円、年5%であれば1300万円を上回る水準となり、運用成果によって結果に大きな差が生じます。
ただし、利回りは事前に確定しているものではなく、投資には元本割れのリスクも伴います。
許容できるリスクの範囲は家庭や個人によって異なるため、複数のシミュレーションを行い、自分に合ったリスク水準で運用を検討することが重要です。
【注意】投資資金の捻出で生活が苦しくなる?過半数が陥る「NISA貧乏」の実態と対策
シミュレーションを見ると「毎月数万円の積立」が将来大きな差を生むことが分かります。しかし、その投資資金を捻出するために日々の生活が苦しくなってしまっては本末転倒です。
BRITA Japan株式会社が2026年5月18日に公表した意識調査(※)の結果によると、NISA利用者の64.3%が「投資資金を確保するために日常の支出を節約している」と回答しています。
4/4
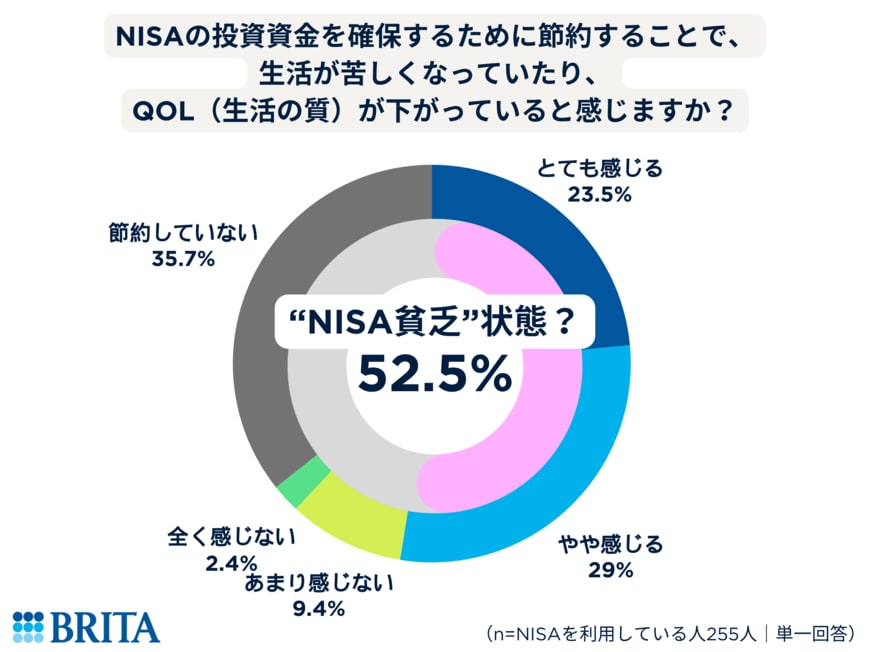
出所:BRITA Japan株式会社【物価高×NISA時代の生活意識調査】9割超が昨年春よりも「値上がりを感じる」NISA利用者は44%、理由は「将来への不安に備えるため」そのうち半数以上が“NISA貧乏”状態!?
さらに、利用者の過半数にあたる52.5%が「節約することでQOL(生活の質)が下がっていると感じる」と答えており、いわゆる“NISA貧乏”ともいえる状態に陥っている実態が明らかになりました。
物価高への負担感が強まる中、食費や日用品などをストイックに削る我慢の節約は長続きしません。
同調査でも、理想の節約スタイルとして「手軽にできる節約(58.6%)」や「少しずつだが、継続できる節約(45.2%)」が上位に挙げられています。
3.2 生活の質を落とさない「手軽な節約」とは
QOLを維持したまま支出を減らすには、日々の「無意識の出費」や「固定費」を見直すのが効果的です。
小さな習慣の見直し
毎日なんとなく買っているペットボトル飲料をマイボトルに置き換える、コンビニに立ち寄る回数を減らすなど、まさに「塵も積もれば」月数千円の節約に繋げることも可能でしょう。
固定費の削減
使っていないサブスクリプションサービスの解約や、スマホの料金プランの見直しなどは、一度手続きをしてしまえば継続的な節約効果を生み出します。
投資は長期戦だからこそ、現在の暮らしの豊かさを犠牲にしない「手軽で継続可能な節約」を味方につけることが、資産形成を成功させる秘訣といえるでしょう。
※BRITA Japan株式会社「物価高×NISA時代の生活意識調査」2026年5月18日公表
4. まとめにかえて
J-FLECの調査結果が示すように、「投資の有無」が将来の資産格差を分かつ決定的な要因となりつつあるこんにち。
リタイアに向けたラストスパート期に当たる50歳代にとって、定年までの15年間でいかに「運用」を味方につけるかは、セカンドライフの質を左右する大きなポイントとなりそうです。
もちろん、投資には相場変動による元本割れのリスクも伴います。ご自身のリスク許容度を見極める冷静な判断力を備えておくことも大切です。
そして何より重要なのは、将来の備えのために今の生活を犠牲にする「NISA貧乏」に陥らないこと。固定費の見直しやちょっとした習慣の変化など「手軽で無理なく続けられる節約」を取り入れながら、家計と投資のバランスを保つことが求められます。
新NISAが3年目を迎え、制度として定着してきた2026年。夏のボーナス時期も近づく今のタイミングを、将来の自分を助ける「資産形成と無理のない家計見直しの好機」として活かしてみてはいかがでしょうか。
参考資料
- J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査(2025年)のポイント」
- J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査(2025年)」
- 金融庁「つみたてシミュレーター」
- 金融庁「NISAを知る」
マネー編集部NISA班