年度末が近づき、4月の年金支給日を意識している人も多いかもしれません。「実際のところ、厚生年金はいくらぐらいもらえるの?」と気になる方もいるかもしれません。2026年度は年金額が改定され、厚生年金の標準的な夫婦世帯は月23万7279円となりました。
しかし、平均受給額は約15万円台で、月30万円以上の人はごく少数です。今回は厚生労働省の調査結果をもとに、年金額の実態や制度への誤解について解説します。
1. 厚生年金、4年連続増額!モデルケース「標準的な夫婦世帯」だといくらになる?
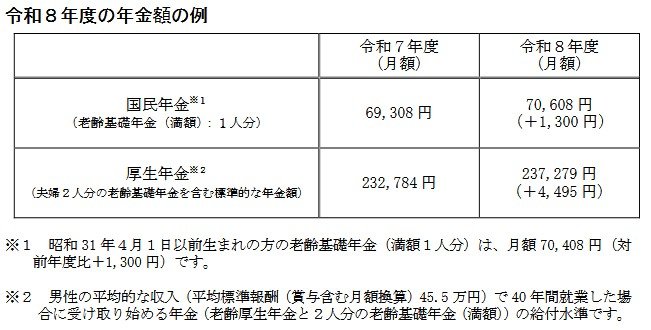
2026年1月、令和8年度の年金額改定が公表されました。
▼令和8年度 年金額の例(月額)
- 国民年金(満額・1人分):7万608円(前年度比+1300円)
- 厚生年金(標準的な夫婦世帯):23万7279円(前年度比+4495円)
※厚生年金は、平均的な収入(平均標準報酬額45.5万円)で40年間就業した夫と、専業主婦の基礎年金を合算したモデルケースです。
物価や賃金の動向を反映し、一定の増額改定となりました。
2. 厚生年金、年金年収「360万円(月額30万円)以上」もらえる人はどれくらいいる?
厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」によると、老齢基礎年金を含む厚生年金の平均月額(男女計)は15万289円です。
では、受給額の分布はどうなっているのでしょうか。
2.1 厚生年金の受給額ごとの割合
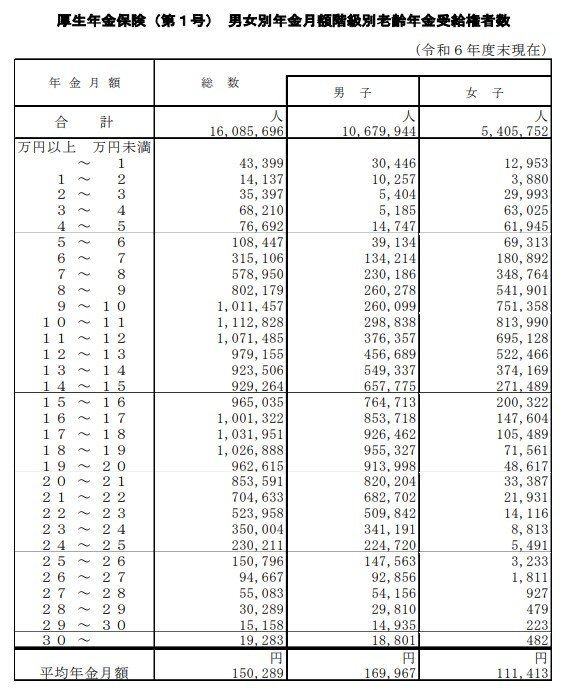
- 10万円未満の割合:19.0%
- 10万円以上の割合:81.0%
- 15万円以上の割合:49.8%
- 20万円以上の割合:18.8%
- 20万円未満の割合:81.2%
- 30万円以上の割合:0.12%
注目すべきは「月30万円以上」の割合です。この年間360万円を受給する人達は、なんとたったの0.12%。
1000人に1人強という水準で、極めて少数であることが分かります。平均が約15万円台であることを踏まえると、月30万円超の年金は例外的なケースといえるでしょう。
3. 年金制度にまつわる「よくある誤解」3選
ここからは年金のよくある誤解について3つ解説します。
3.1 ①年金制度はいずれ破綻する?
日本の公的年金には「マクロ経済スライド」という仕組みが導入されています。これは、少子高齢化や平均寿命の伸びを踏まえ、給付水準を自動調整する制度です。
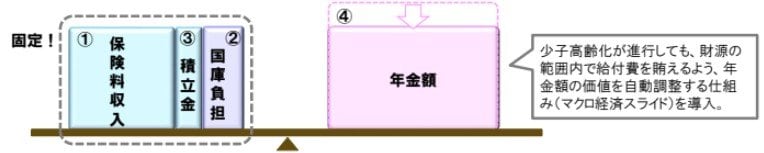
財政のバランスを保つ設計があらかじめ組み込まれているため、「突然支給が止まる」という性質の制度ではありません。
議論すべきは「破綻するかどうか」ではなく、どの水準で持続していくのかという点が大切です。
3.2 ②将来、年金保険料はもっと上がる?
厚生年金の保険料率は、2017年に18.3%で固定されました。制度上、これ以上無制限に引き上げられる仕組みではありません。
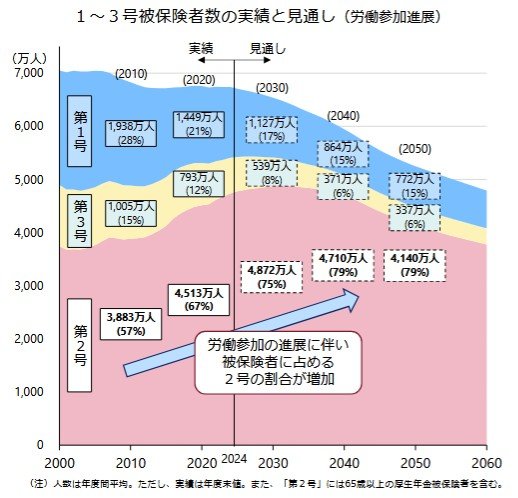
また、女性や高齢者の就労拡大により保険料収入が増え、積立金残高は想定より約70兆円上振れする見通しとなっています。
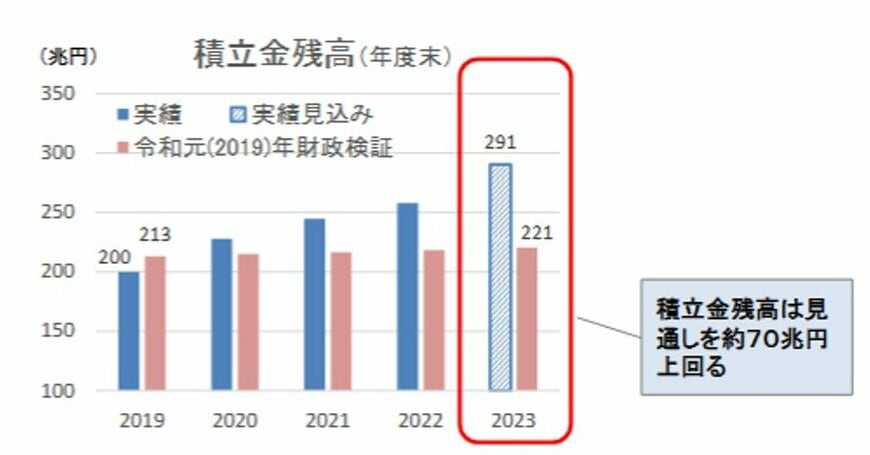
負担だけが増え続けるという単純な構図ではない点も押さえておきたいポイントです。
3.3 ③年金は元が取れない?
公的年金は、単なる積立貯金ではありません。
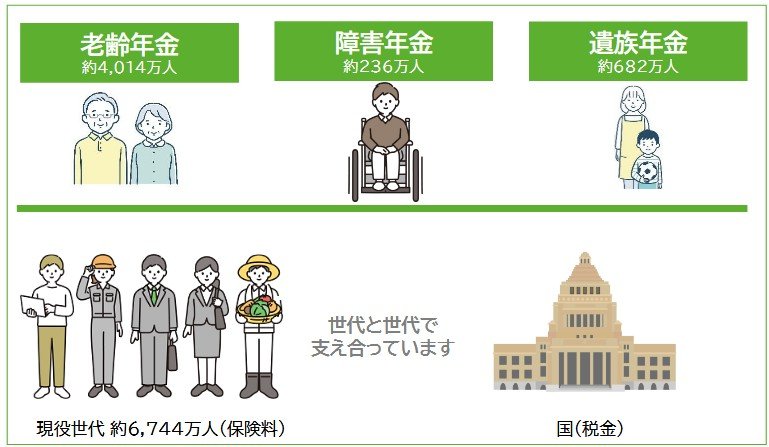
- 老齢年金(長生きリスクへの備え)
- 障害年金(病気やけがへの保障)
- 遺族年金(家族の生活保障)
を含む社会保険制度です。
さらに、所得再分配機能により、現役時代の収入差ほど受給額に差がつかないよう設計されています。
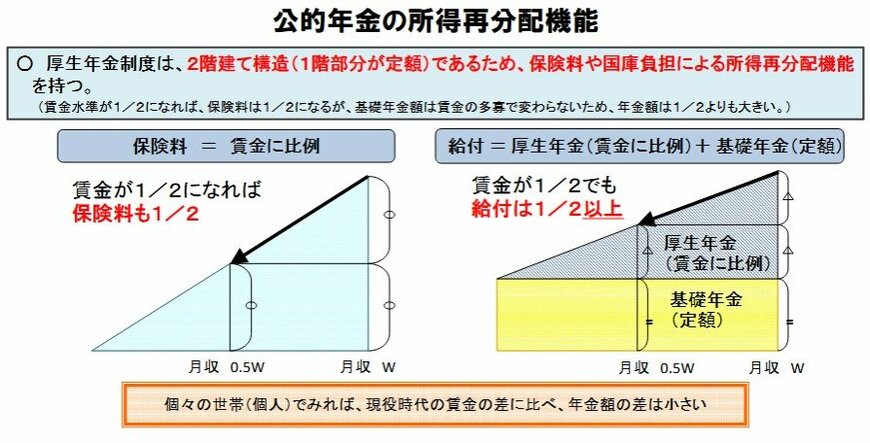
「元が取れるかどうか」という単純比較だけでは、本来の役割は測れません。
4. まとめにかえて
今回は、厚生年金の平均受給額や分布、2026年度の年金改定について解説しました。厚生年金の平均は約15万円台で、月20万円以上の受給者は2割弱にとどまります。さらに月30万円以上となると0.12%と、非常に少ないことも分かりました。
年金制度は自動調整などの仕組みを持つ社会保険制度でもあります。自分の将来の年金額を確認し、公的年金を土台に老後資金の準備を進めていきましょう。



参考資料
- 厚生労働省「令和8年度の年金額改定についてお知らせします」
- 厚生労働省「令和6(2024)年財政検証関連資料①」
- 厚生労働省「令和6(2024)年財政検証関連資料②ー年金額の分布推計ー」
- 厚生労働省「国民年金及び厚生年金に係る財政の現況及び見通しー令和6(2024)年財政検証結果 ー」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 日本年金機構「知っておきたい年金のはなし」
- 日本年金機構「公的年金制度の種類と加入する制度」
- 日本年金機構「令和7年4月分からの年金額等について」
鶴田 綾