新緑が目に鮮やかになり、いよいよゴールデンウィークですね。 連休を利用して帰省されたり、ご家族で集まったりする中で、これからの暮らしや老後のお金について話題に上ることもあるのではないでしょうか。
年金が主な収入源となるシニア世代では、日々のお金のやりくりに工夫が欠かせません。
実際、シニア世代はどのように家計をやりくりしているのでしょうか。
今回は、70歳代世帯の毎月の生活費や貯蓄状況、生活実感などをご紹介します。
70歳代でもらえる年金の平均受給額も解説しますので、ぜひ本記事を参考にシニア世代のリアルなお金事情を知っておきましょう。
1. 70歳代が感じる「家計の不安」の実態とは
70歳代は公的年金が主な収入源となる世代ですが、実際のシニア世代は家計や年金に対してどのように考えているのでしょうか。
ここでは、金融経済教育推進機構の「家計の金融行動に関する世論調査(2025年)」をもとに、70歳代の年金に対する考えをご紹介します。
1.1 【70歳代】年金に対する生活実感
70歳代の年金に対する考え方は以下の結果となりました。

「日常生活費程度もまかなうのが難しい」と回答した割合が、二人以上世帯で26.5%、単身世帯で35.5%でした。
一方で「年金でさほど不自由なく暮らせる」と回答した割合は、二人以上世帯・単身世帯で1割ほどでした。
多くのシニア世代の方が、年金だけでゆとりある生活を送ることが難しいと感じているようです。
1.2 「ゆとりがない」と感じる理由
ゆとりがないと回答した世帯が、どのような理由でそう感じているのか(2つまでの複数回答)をまとめた結果が以下の通りです。

もっとも多かったのが物価上昇に対する不安です。
生活費の負担が家計を圧迫しており、ゆとりある生活を送ることが難しい状況となっています。
また、医療費・介護費の負担増加に不安を感じているシニア世代も少なくありません。
「万が一のことを考えると年金だけでは足りない」と感じているようです。
2. 70歳代、年金はどれくらいもらっている?
年金に対する不安を抱えているシニア世代が多いことが分かりましたが、実際の70歳代の方はどれくらい年金を受け取っているのでしょうか。
ここでは、厚生労働省の「令和6年度 厚生年金保険・国民年金事業の概況」から、70歳代の厚生年金・国民年金の平均受給額をご紹介します。
2.1 【70歳代】厚生年金の平均受給額
厚生年金は、主に会社員・公務員などが加入する公的年金です。
国民年金に上乗せする形で支給され、公的年金制度の「2階部分」と言われています。
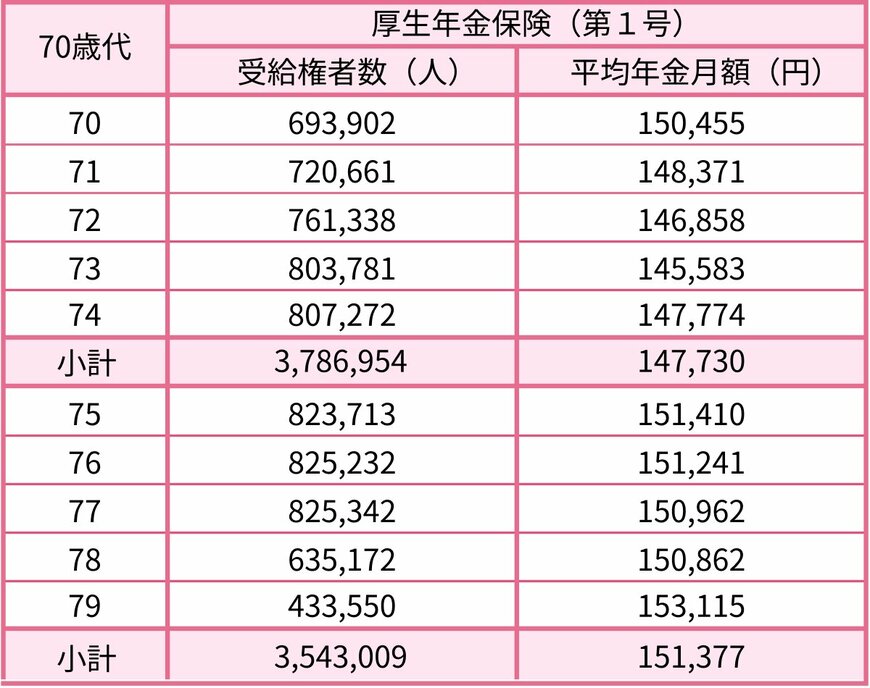
70歳代の厚生年金保険(第1号)の平均受給額は以下の通りです。
- 70歳〜74歳:14万7730円
- 75歳〜79歳:15万1377円
もし、夫婦ともに厚生年金に加入して上記の平均月額を受け取れる場合、合計で月およそ30万円の年金を受け取れる計算になります。
ただし、厚生年金保険への加入期間の長さや期間中の所得によって受給額が異なります。
上記の金額はあくまでも男女全体の平均であることに注意が必要です。
2.2 【70歳代】国民年金の平均受給額
国民年金は、日本に居住する20歳〜60歳までのすべての人が加入する公的年金です。
公的年金制度の「1階部分」と言われています。
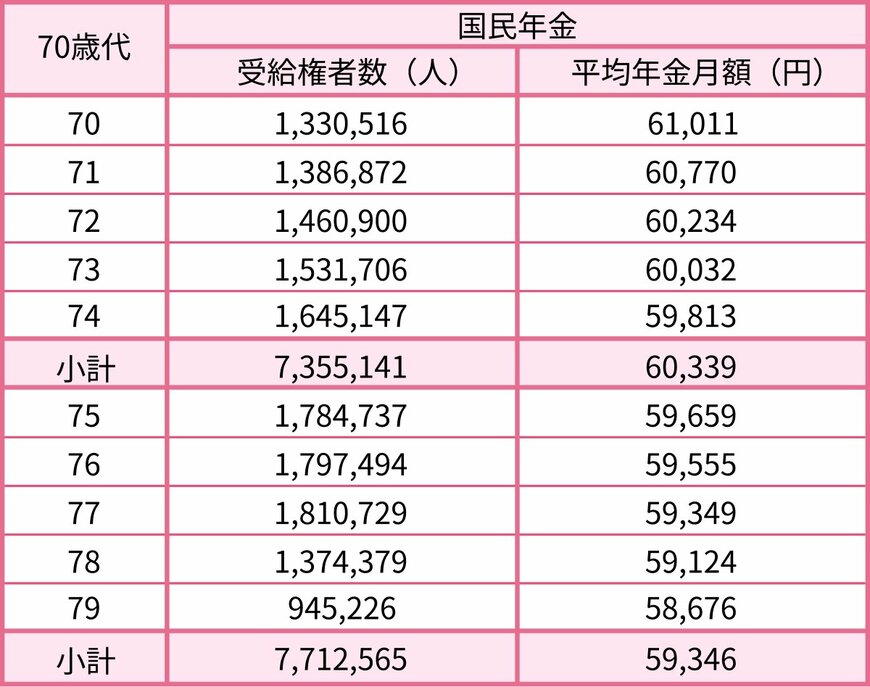
70歳代の国民年金の平均受給額は以下の通りです。
- 70歳〜74歳:6万339円
- 75歳〜79歳:5万9436円
国民年金のみに加入していた人の場合、平均受給額はおよそ月6万円です。
厚生年金保険に加入していない、または加入期間が短い場合は受給額が少なくなるため、貯蓄などをしっかりと準備しておくことが大切です。
3. 70歳代以上世帯の毎月の家計収支データも紹介
実際のシニア世代の方は、どのように生活費をやりくりしているのでしょうか。
次に、総務省統計局の「家計調査報告〔家計収支編〕2025年(令和7年)平均結果の概要」から、70歳代の夫婦世帯の生活費を見ていきます。
3.1 【70歳代夫婦世帯】収入と支出
二人以上世帯のうち、世帯主が70歳以上の無職世帯の家計収支は以下の通りです。
実収入:26万2317円
- うち公的年金給付:21万3754円
実支出:29万2247円
- 消費支出:25万8626円
・食料:8万1645円
・住居:1万7048円
・光熱・水道:2万4861円
・家具・家事用品:1万1156円
・被服及び履物:5402円
・保健医療:1万7137円
・交通・通信:2万9327円
・教育:169円
・教養娯楽:2万3420円
・その他の消費支出:4万8460円 - 非消費支出:3万3620円
・直接税1万2551円
・社会保険料:2万1061円
・他の非消費支出:8円
実収入と実支出を比較すると、毎月およそ3万円が赤字となる計算です。
シニア世代の方の「ゆとりがない」という実感と一致する結果となっています。
不足する分は貯蓄等でカバーするほかないため、老後に向けて十分な貯蓄を準備しておくことが大切です。
4. 70歳代夫婦世帯の貯蓄状況は?
では、毎月の赤字をカバーするための貯蓄はどの程度あるのでしょうか。
ここでは、金融経済教育推進機構による「家計の金融行動に関する世論調査」から、二人以上世帯の貯蓄の平均値・中央値をご紹介します。
4.1 【70歳代ふたり以上世帯】貯蓄の平均値・中央値
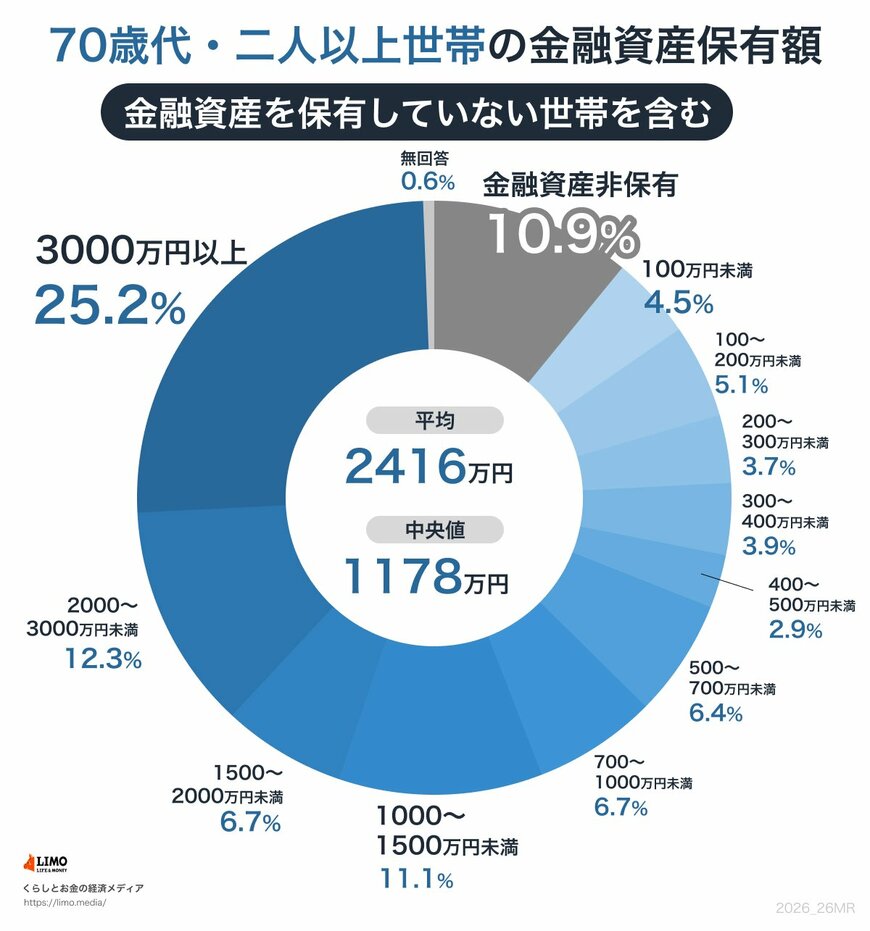
二人以上世帯のうち、70歳代の金融資産保有額は以下の通りです。
- 金融資産非保有:10.9%
- 100万円未満:4.5%
- 100万〜200万円未満:5.1%
- 200万〜300万円未満:3.7%
- 300万〜400万円未満:3.9%
- 400万〜500万円未満:2.9%
- 500万〜700万円未満:6.4%
- 700万〜1000万円未満:6.7%
- 1000万〜1500万円未満:11.1%
- 1500万〜2000万円未満:6.7%
- 2000万〜3000万円未満:12.3%
- 3000万円以上:25.2%
- 無回答:0.6 %
- 平均:2416万円
- 中央値:1178万円
平均値は2416万円、中央値は1178万円という結果でした。
平均で見ると70歳代は十分な資産を保有しているように感じられますが、金融資産を保有していない世帯が1割ほどいます。
多くの資産を保有する一部の層が平均値を引き上げている一方、十分な貯蓄がなく厳しい生活を送っている世帯も少なくないようです。
5. 長い老後を見据えて資金を準備しましょう
70歳代のシニア世代では、年金だけでは「ゆとりある生活を送るのは難しい」と感じている方が多いことが分かりました。
物価上昇や医療費・介護費の負担など、家計・年金に対して不安を抱えています。
実際、70歳代の生活費は平均的に赤字となっており、貯蓄を取り崩す必要性が高いです。
今後も物価上昇や社会保障の見直しなどで、シニア世代の家計が圧迫される可能性は十分にあります。
公的年金だけに頼らず、自分自身で貯蓄や収入源を準備しておくことが大切です。


参考資料
- 金融経済教育推進機構「家計の金融行動に関する世論調査(2025年)」
- 厚生労働省「厚生年金保険・国民年金事業の概況」
- 総務省統計局「家計調査報告〔家計収支編〕2025年(令和7年)平均結果の概要」
- 総務省統計局「家計調査 家計収支編(2025年)」詳細結果表(第3-12表)
丸山 大輝