
新緑が目に鮮やかになり、いよいよゴールデンウィークですね。 連休を利用して、ご家族でこれからの暮らしや将来のマネープランについて話し合う機会を持つ方も多いのではないでしょうか。
「老後2000万円問題」が話題になったこともあり、退職後までにお金を貯めておきたいと考えている方も多いと思います。
働き盛りの40歳代・50歳代の方は、どれくらい貯蓄しているのでしょうか。また、老後にはどれくらい生活費がかかるのでしょうか。
本記事では、40歳代・50歳代の平均的な貯蓄額や老後の生活費、シニア世代の生活意識を解説していきます。
ぜひ本記事を参考に、老後に向けた資金準備を計画的に始めましょう。
1. 40歳代・50歳代世帯の貯蓄額〈平均・中央値・世帯差〉はどれくらい?
まず、40歳代・50歳代の貯蓄状況について、金融経済教育推進機構の「家計の金融行動に関する世論調査(2025年)」をもとに紹介していきます。
1.1 40歳代の貯蓄状況
世帯主が40歳代の二人以上世帯における金融資産保有額の分布は、以下の表の通りです。

40歳代の貯蓄分布(二人以上世帯)
- 金融資産非保有:18.8%
- 100万円未満:10.3%
- 100~200万円:6.8%
- 200~300万円:5.4%
- 300~400万円:5.5%
- 400~500万円:4.3%
- 500~700万円:8.8%
- 700~1000万円:9.2%
- 1000~1500万円:10.1%
- 1500~2000万円:4.5%
- 2000~3000万円:7.0%
- 3000万円以上:13.1%
- 無回答:2.1%
平均値は1486万円、中央値は500万円という結果でした。
3000万円以上を保有する世帯が13.1%を占めている一方、金融資産を保有していない世帯が18.8%となっています。
まとまった貯蓄を準備できているケースもあれば、ローンや教育費等で十分に貯蓄できないケースもあるようです。
1.2 50歳代の貯蓄状況
世帯主が50歳代の二人以上世帯における金融資産保有額の分布は、以下の表の通りです。

50歳代の貯蓄分布(二人以上世帯)
- 金融資産非保有:18.2%
- 100万円未満:8.5%
- 100~200万円:5.1%
- 200~300万円:4.6%
- 300~400万円:4.3%
- 400~500万円:3.8%
- 500~700万円:8.2%
- 700~1000万円:8.6%
- 1000~1500万円:10.8%
- 1500~2000万円:7.0%
- 2000~3000万円:10.1%
- 3000万円以上:17.8%
- 無回答:2.2%
平均値は1908万円、中央値は700万円という結果でした。
リタイア後の生活を間近に控えた50歳代であっても、金融資産を保有していない世帯は18.2%を占めています。
安定した老後生活を送るためにも、早いうちから資産形成を考えておくことが大切です。
2. 65歳以降「標準的なリタイア夫婦世帯」ふたり暮らしの生活費はひと月いくら必要なのか
次に、総務省統計局の「家計調査報告〔家計収支編〕2025年(令和7年)平均結果の概要」から65歳以上の無職夫婦世帯の家計収支を見ていきます。
リタイア後の生活にどれくらい生活費がかかるのかをチェックし、ご自身の資金計画に活かしてみましょう。
2.1 65歳以上の無職夫婦世帯の家計収支
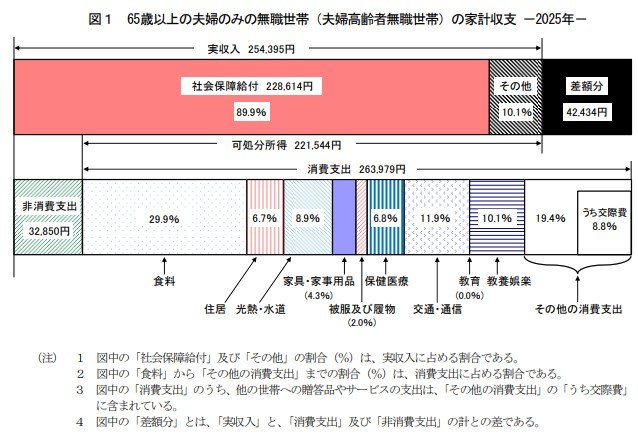
65歳以上の夫婦のみの無職世帯では、消費支出が26万3979円、非消費支出が3万2850円、合わせて29万6829円が平均的な支出となっています。
平均の実収入が25万4395円であるため、毎月4万2000円ほどの赤字となる計算です。
不足する生活費は貯蓄からカバーする必要があります。
現役世代のうちに十分に貯蓄し、安定した老後生活を送れるように準備しておくことが大切です。
3. シニア世帯の生活意識は?55.8%が「生活苦しい」と答えるリアル

厚生労働省の「2024(令和6)年国民生活基礎調査の概況」によると、高齢者世帯の55.8%が生活が「大変苦しい」または「やや苦しい」と回答しています。
先ほど紹介した通り、平均的な家計収支では毎月赤字となってしまうため、半数以上の高齢者世帯が生活に対して「苦しい」という意識を持っているようです。
一方で「普通」を回答した世帯が40.1%となっており、無理なく生活を送れているケースも少なくありません。
働き盛りの40歳代・50歳代のうちに堅実に貯蓄をしておき、ゆとりある老後生活を送れるように準備しておくと良いでしょう。
4. 現役のうちに計画的に貯蓄しましょう
40歳代・50歳代の貯蓄状況を見ると、まとまった貯蓄を保有している世帯もあれば、十分に貯蓄ができていない世帯もありました。
リタイア後の家計が赤字になる可能性があることを踏まえると、現役のうちにしっかりと貯蓄を準備しておくことが大切です。
住宅ローンや教育費、その他の生活状況によって貯蓄が難しい場合もあると思います。
無理のない範囲で少しずつ老後に向けた資金を貯めていくと良いでしょう。
参考資料
- 金融経済教育推進機構「家計の金融行動に関する世論調査(2025年)」
- 総務省統計局「家計調査報告〔家計収支編〕2025年(令和7年)平均結果の概要」
- 厚生労働省「2024(令和6)年国民生活基礎調査の概況」
丸山 大輝