

「新NISAを始めたいけれど、楽天証券で口座を開設するには具体的にどうすればいいの?」「キャンペーンやポイント還元を損することなく、一番お得にスタートする方法が知りたい」と悩んでいませんか。
人生100年時代と言われるなか、将来に向けた資産形成の重要性が叫ばれています。
そうした状況下で、ネット証券最大手の楽天証券は、使いやすいスマホアプリと楽天ポイントがどんどん貯まるお得な仕組みによって、圧倒的な人気を集めています。
しかし、事前の準備や設定手順を誤ってしまうと、本来受け取れるはずの数千ポイント規模のキャンペーン特典を逃してしまったり、ポイント還元率が低い決済方法を選んでしまったりするリスクが存在します。
特に、税制改正や社会保障制度の見直しが進む現在において、自分に合った最適な設定で素早く投資運用を開始できるかどうかは、将来の資産形成スピードや手取り額の最大化を大きく左右する重要な分岐点となります。
本記事では、2026年(令和8年)現在の最新制度やキャンペーン情報に基づき、楽天証券で新NISAを始めるための全手順、初心者におすすめの厳選銘柄、ポイント還元率を最大化する積立設定のコツまでを徹底解説します。
手順通りに進めるだけで、今日から迷わずお得な投資生活をスタートできるよう分かりやすく紐解いていきます。
1. 楽天証券で新NISAを始める基礎知識と制度の全体像
楽天証券は口座開設数が国内トップクラスを誇り、投資初心者から経験豊富な投資家まで幅広い層に選ばれているネット証券会社です。
新NISA(少額投資非課税制度)を利用するにあたって、楽天証券を選ぶ最大のメリットは「楽天エコシステム(経済圏)との強い連携」と「直感的で扱いやすい取引ツール」にあります。
新NISA制度では、年間最大360万円(つみたて投資枠120万円、成長投資枠240万円)までの投資による運用益が一生涯非課税となります。
生涯投資枠の上限は1800万円(うち成長投資枠は1200万円まで)と大きく拡大されており、将来に向けた資産形成の軸として不可欠な制度です。
通常、株式や投資信託の運用益(売却益や分配金)には約20.315%の税金がかかりますが、NISA口座を利用することでその税金がすべて非課税になるため、長期的な資産形成において圧倒的な有利さを誇ります。
資産形成を検討するにあたり、公的制度の前提を押さえておくことも非常に重要です。令和8年度(2026年度)の税制および社会保障制度においては、所得税の給与所得控除最低保障額が74万円(収入220万円以下対象)、個人住民税が65万円(収入190万円以下対象)に設定されており、所得税の基礎控除額は104万円(令和8年分再改正値)となっています。
インフレ傾向が続き、公的負担や生活コストが実質的に上昇する現代社会においては、手取り収入を効率よく残しながら、将来に備えた非課税運用を行う知識を持っておくことが不可欠です。
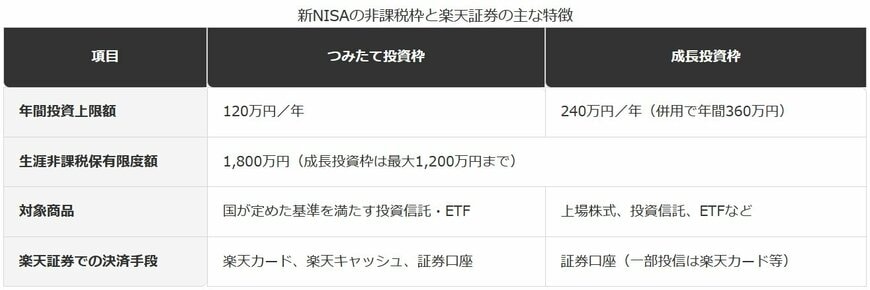
1.1 【新NISA制度の基本枠組みと楽天証券のサービス概要(2026年度基準)】
制度区分と上限額
- つみたて投資枠:年間120万円まで(長期・積立・分散投資に適した投資信託が対象)
- 成長投資枠:年間240万円まで(株式や投資信託など幅広い商品に対応)
- 生涯非課税保有限度額:合計1800万円(成長投資枠の単独利用は1200万円まで)
- ポイント還元対応:楽天カード決済および楽天キャッシュ決済の併用が可能
2. 【ステップ解説】楽天証券の口座開設から初期設定・買付までの5手順
楽天証券で新NISAを開始するための手続きは、すべてオンライン上で完結します。面倒な書類の郵送を回避し、最短で運用を開始するための具体的な5つのステップを確認していきましょう。
ステップ1:メールアドレスの登録と楽天会員IDの連携
楽天証券の公式サイトから「口座開設」ボタンを押し、ご自身のメールアドレスを入力します。すでに楽天市場や楽天カードの利用などで楽天会員IDをお持ちの場合は、ログインして連携させることで氏名や住所などの自動入力が可能になり、入力の手間を大幅に削減できます。楽天IDと連携しておくことで、将来的にポイント還元や口座管理が非常にスムーズになります。
ステップ2:スマホで本人確認(eKYC)とマイナンバー提出
本人確認は「スマホで本人確認(eKYC)」を選択するのが最もスムーズです。運転免許証またはマイナンバーカードとご自身の顔写真をお持ちのスマートフォンで撮影するだけで完了します。郵送方式を選択すると確認までに数日〜1週間程度かかってしまいますが、eKYCであれば最短翌営業日に審査が完了します。マイナンバーの登録もこの段階で同時に行うことができます。
ステップ3:お客様情報の入力とNISA口座の同時申し込み
氏名、住所、勤務先情報などを入力します。納税方法の選択では、確定申告が不要になる「特定口座(源泉徴収あり)」を選ぶのが一般的です。併せて「NISA口座を開設する(初めて開設する)」にチェックを入れることで、総合口座とNISA口座の同時申し込みが完了します。他社から切り替える場合は「他社から乗り換える」を選択します。
ステップ4:初期設定とログインパスワードの発行
審査が通過すると(スマホで本人確認の場合は最短翌営業日)、登録メールアドレスにログインIDが届きます。マイページにログインし、取引時に使用する「暗証番号」の設定や勤務先情報の登録などの初期設定を行います。ここで投資経験や資産状況のアンケートに回答しますが、これは法令に基づく確認事項ですので正直に回答して問題ありません。
ステップ5:楽天カード・楽天キャッシュの積立設定
ログイン後、マイページの「NISA」または「投資信託」メニューから購入したい銘柄を検索します。積立額を設定する際、決済方法として「楽天カードクレジット決済」や「楽天キャッシュ決済」を指定することで、自動で毎月積み立てが行われる仕組みが構築されます。
3. 【編集者の視点】
証券会社の口座開設実務や手続きサポートに長年携わってきた経験からお伝えすると、投資初心者が最も挫折しやすいポイントは「口座開設後の初期設定での放置」と「本人確認書類の不備によるタイムロス」です。
郵送方式での本人確認を選択してしまうと、書類の往復だけで1〜2週間のタイムラグが発生し、その間に投資への意欲が削がれてしまうケースが少なくありません。
最短翌営業日で完了するスマホ本人確認(eKYC)を確実に利用することが、資産形成をスムーズに軌道に乗せる第一歩となります。
また、NISA口座の開設には税務署による重複開設の確認審査が行われます。
この審査には通常1〜2週間ほどかかりますが、楽天証券では審査期間中であっても総合口座の初期設定や積立設定の下準備を進めることが可能です。
税務署の確認が完了した通知を待つ間に、決済用カードの登録や楽天銀行との口座連携(マネーブリッジ)をあらかじめ完了させておくことで、承認と同時にタイムロスなく最初の買付を実行できます。
こうした事前の段取りをしっかりと整えておくことが、長期投資の成功率を高める隠れたコツと言えます。初期設定の段階で焦らず正しく情報を入力することが、将来的な口座管理のストレスを減らすことにも繋がります。
4. 楽天カード&楽天キャッシュでポイント還元率を最大化する積立設定術
楽天証券で新NISAの積立投資を行う際、最大の強みとなるのが「楽天カードクレジット決済」と「楽天キャッシュ決済」によるポイント還元システムです。
現金(銀行引き落とし)で買い付ける場合と比べて、積立をしながら継続的に楽天ポイントを獲得できるため、長期的な運用パフォーマンスを確実に押し上げることができます。
楽天カード決済では、カードの種類に応じて還元率が設定されています。一般カード(年会費無料)では0.5%、楽天ゴールドカードでは0.75%、楽天プレミアムカードでは1.0%の還元率が適用されます。
月間の積立上限額は10万円までとなっており、例えばプレミアムカードで月10万円を積立購入した場合、毎月1000ポイント(年間1万2000ポイント)が自動的に獲得可能です。
一方、楽天キャッシュ決済は、電子マネーの楽天キャッシュを経由して積み立てる方法です。楽天カードから楽天キャッシュへチャージする際に0.5%のポイント還元が行われます。
楽天キャッシュ積立の月間上限額は5万円です。これにより、楽天カード決済(月10万円)と楽天キャッシュ決済(月5万円)を組み合わせることで、毎月最大15万円までのキャッシュレス積立を実現できます。
新NISAのつみたて投資枠(月10万円上限)をフル活用しながら、超過分や成長投資枠の積立まで還元を受けられる理想的な設計となっています。
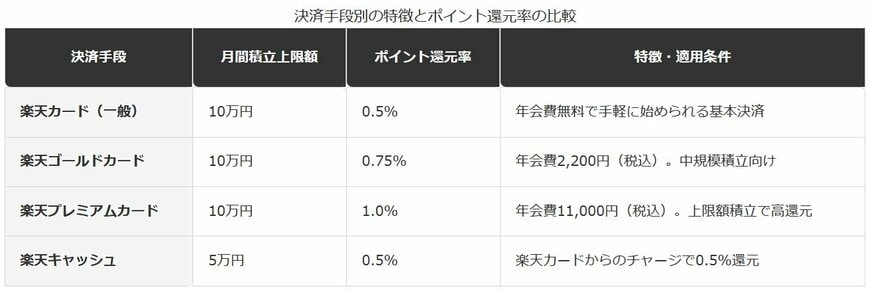
4.1 【楽天証券における積立決済方法の還元率と月間上限(2026年最新)】
決済ルート別のスペック一覧
- 楽天カードクレジット決済:月最大10万円まで積立可能(カード種別により0.5%〜1.0%還元)
- 楽天キャッシュ決済:月最大5万円まで積立可能(電子マネーチャージ経由で一律0.5%還元)
- 併用メリット:両方を併用することで、月間最大15万円までのキャッシュレス積立が実現
5. 【編集者の視点】
ポイント還元は魅力的ですが、カードのランク選びにおいては「年会費と年間獲得ポイントの損益分岐点」を客観的に見極めることが重要です。
例えば、プレミアムカード(年会費1万1000円)で最高1.0%の還元を得る場合、月10万円(年間120万円)を積立購入して獲得できるポイントは年間1万2000ポイントです。年会費を差し引くと実質的なプラスは1000ポイントにとどまります。
もし日常の買い物を楽天市場で多用しない方や、積立額が月数万円程度にとどまる方の場合は、無理に高額な年会費のかかるカードを作る必要はありません。
まずは年会費無料の一般カード(0.5%還元)と楽天キャッシュ(0.5%還元)を組み合わせるだけで十分なポイント還元メリットを享受できます。
制度や還元率は時代の変化に応じて見直される可能性があるため、固定費を無駄に増やさず、シンプルで長く続けられる決済体制を整えるのが金融実務の観点からも最も賢明です。
無理のない範囲からスタートし、資産額や生活スタイルに応じてステップアップを検討しましょう。
6. 2026年最新キャンペーンを活用してお得に始めるポイント獲得攻略法
楽天証券で口座を開設する際には、常時および期間限定で開催されている各種キャンペーンをモレなく適用させることが不可欠です。
適切な手順を踏むことで、数千ポイントから1万円相当以上の特典を獲得した状態でスタートを切ることができます。
特に注目の施策として、楽天市場と連携した「スタート1000」や、楽天銀行との同時口座開設キャンペーンが挙げられます。
楽天銀行の口座を同時に開設し、自動入出金機能である「マネーブリッジ」を設定するだけで、現金特典がプレゼントされるほか、楽天銀行の普通預金金利が優遇されるメリットも得られます。
マネーブリッジを設定しておくと、証券口座に預かり金がなくても、銀行口座から自動で積立資金が引き落とされるため、残高不足による買付エラーを回避できます。
キャンペーンを確実に適用させるための最大のポイントは、「口座開設の申し込みを行う前に、各種キャンペーンページでエントリーを完了させること」です。
口座開設後にエントリーを行った場合、対象外となってしまう施策が多いため、事前にエントリーボタンを押す順番を徹底してください。
7. 新NISAつみたて投資枠・成長投資枠のおすすめ厳選銘柄
楽天証券では2000銘柄を超える投資信託が取り扱われていますが、投資初心者が選ぶべき銘柄は「信託報酬(管理費用)が極めて低く、世界中の株式に分散投資できるファンド」に絞られます。
投資信託の運用コストである信託報酬は、保有期間中毎日差し引かれるため、長期間の運用になればなるほど将来の資産額に大きな影響を与えます。
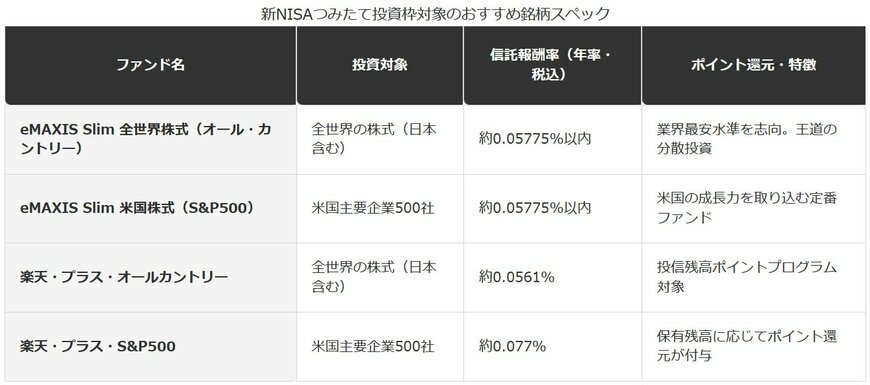
代表的な選択肢として挙げられるのが、「eMAXIS Slim 全世界株式(オール・カントリー)」および「eMAXIS Slim 米国株式(S&P500)」です。これらは業界最低水準の運用コストを維持し続ける実績があり、全世界または米国主要企業への分散投資を1本で実現できます。
さらに楽天証券ならではの強みを持つのが「楽天・プラス」シリーズです。
「楽天・プラス・オールカントリー株式インデックス・ファンド」や「楽天・プラス・S&P500インデックス・ファンド」は、業界最安級の信託報酬に加えて、保有残高に応じた楽天ポイント還元(投信残高ポイントプログラム)が付与されるため、実質コストをさらに抑えた運用が可能です。
7.1 【楽天証券で人気の主要インデックスファンド比較(2026年最新)】
主力銘柄のコストと還元スペック
- eMAXIS Slim 全世界株式:信託報酬約0.05775%以内。全世界への丸ごと分散投資に最適
- eMAXIS Slim 米国株式:信託報酬約0.05775%以内。高い実績を誇る米国S&P500指数に連動
- 楽天・プラス・オールカントリー:信託報酬約0.0561%。楽天証券独自ポイント還元が付与
- 楽天・プラス・S&P500:信託報酬約0.077%。残高に応じたポイント還元で実質コストを削減
8. 【編集者の視点】
証券分析の観点から銘柄選びのアドバイスをするならば、「類似したテーマのファンドを何本も買い分ける必要はない」という点に尽きます。
例えば、「全世界株式」と「S&P500」と「全米株式」の3本を同時に購入しても、組み込まれている銘柄の多くが重複(米国大型IT企業など)するため、期待するほどの分散効果は得られません。ポートフォリオが複雑化すると管理の手間も増えてしまいます。
初心者のポートフォリオとしては、「eMAXIS Slim 全世界株式」または「楽天・プラス・オールカントリー」のいずれか1本に絞り、毎月一定額をコツコツ積み立てていく方法が最もシンプルかつ合理的です。
投資対象をシンプルにしておくことで、相場変動時にも落ち着いて状況を把握でき、長期にわたる運用を途切れさせずに継続しやすくなります。
9. 公的保障と新NISAの相乗効果で描く将来設計
資産運用を継続する上で大切なのは、「NISAでいくら増やせるか」だけでなく、「公的社会保障と合わせた全体の生活基盤をどのように守るか」という視点です。
令和8年度(2026年度)の公的制度においては、老齢基礎年金の満額支給額が月額7万608円に設定されています。また、医療費負担に関しても、高額療養費制度の自己負担上限額改定(区分オで月3万6900円、区分エで月6万1500円など)が行われており、万が一の医療費増大に対する安全網は整備されています。
しかしながら、将来的な物価上昇や生活水準の維持を考慮すると、公的年金と健康保険だけで老後資金のすべてを賄うのは限界があります。
公的制度の保障額をベースとして把握した上で、不足する資金を新NISAの積立運用で自主的に補うアプローチこそが、最も現実的で再現性の高いファイナンシャルプランとなります。
10. まとめ
楽天証券での新NISA活用は、正しい手順と設定を押さえることで、誰でも簡単かつ非常にお得にスタートすることができます。本記事の重要ポイントを整理します。
- 口座開設は「スマホで本人確認(eKYC)」を選択し、最短翌営業日でスムーズに審査完了させる
- 申し込み前に各種キャンペーン(スタート1000等)へのエントリーを必ず済ませる
- 積立決済は楽天カードと楽天キャッシュを組み合わせ、ポイント還元率を効率的に高める
- 銘柄は信託報酬が最安水準の「全世界株式」や「S&P500」連動インデックスファンド1〜2本に絞る
将来的な不確実性に備え、令和8年度の税制や公的年金制度などの社会情勢を正しく理解した上で、自発的な資産形成を進めることがこれまで以上に求められています。
楽天証券が提供する手厚いサービスやポイント還元仕組みをフル活用することは、その大きな後押しとなるでしょう。
まずは公式サイトでの事前エントリーを済ませ、スマホからの口座開設申し込みから第一歩を踏み出してみてください。今日から始める小さな一歩が、数年後・数十年後の大きな資産形成と安心につながっていきます。
11. よくある質問(FAQ)
11.1 Q1. 楽天証券で新NISAを始める際、楽天銀行の口座も同時に開設すべきですか?
A1. 同時開設を強くおすすめします。楽天銀行と楽天証券を連携させる「マネーブリッジ」を設定すると、証券口座への自動入出金(スイープ)が可能になり、入金の手間が一切かからなくなります。さらに、楽天銀行の普通預金金利が優遇されるほか、同時開設キャンペーンの現金特典も獲得できるため、非常にメリットが大きいです。
11.2 Q2. 楽天カードと楽天キャッシュの併用で月10万円以上積立することはできますか?
A2. はい、可能です。新NISAのつみたて投資枠(年間120万円=月10万円)に対し、楽天カード決済で月10万円、楽天キャッシュ決済で月5万円の合計最大15万円までキャッシュレス積立が可能です。両方を組み合わせることで、月10万円の非課税枠をフル活用しつつ、それぞれの決済手段で楽天ポイントを獲得できます。
11.3 Q3. 他社でNISA口座を持っていますが、楽天証券へ金融機関変更することは可能ですか?
A3. 可能です。現在NISA口座を開設している証券会社や銀行から「勘定廃止通知書」または「NISA口座廃止通知書」を取得し、楽天証券から金融機関変更の申し込みを行います。ただし、その年に一度でも旧口座で買付を行っている場合は、翌年分からの変更となる点にご注意ください。
参考資料
- 楽天証券 公式サイト「新NISA(旧つみたてNISA・一般NISA)」
- 厚生労働省「令和8年度における公的年金受給額および高額療養費の見直しについて」
- 国税庁「令和8年分 所得税の給与所得控除および基礎控除の改定概要」
- 金融庁「NISA(少額投資非課税制度)の概要」
LIMO編集部ウェルスマネジメント班


