

「ヒートテック」などでおなじみのユニクロを展開するファーストリテイリング。日本を代表するアパレル企業として、私たちの生活に欠かせない存在ですね。
国内の店舗では「最近少し高くなった?」と感じる人もいる中で、同社の業績は売上・利益ともに驚異的な成長を続けています。
一体なぜ、身近なアパレルブランドがこれほどまでに世界で稼ぎ続けることができるのでしょうか。
この事業構造と財務体質を分析し、業績好調の本当の理由について、元機関投資家の泉田良輔氏がYouTubeチャンネル「イズミダイズム」にて最新決算を読み解きます。
この記事のポイント
- すでに売上の大半は海外。日本発のブランドから「世界のユニクロ」へ転換
- アパレル業界では異例の「高い原価率」が、圧倒的なコスパの源泉
- 東レとの戦略的提携による、素材からの一貫したバリューチェーンが強み
- 国内は客単価向上で成長、今後の大きな鍵を握るのは北米・欧州市場の開拓
1. 驚異の成長を遂げる「世界のユニクロ」
ファーストリテイリングが発表した2026年8月期の第2四半期(上期)決算は、非常に力強い結果となりました。
1.1 売上・利益ともに絶好調の上期決算
会社発表のデータによると、上期の売上収益は2兆552億円で対前年比14.8%増。そして本業の儲けを示す営業利益は4,006億円となり、対前年比で31.7%増という驚異的な伸びを記録しています。
売上の成長を利益の成長が大きく上回っており、非常に効率よく稼げていることがわかります。
インタビュワーが、この巨大な企業規模でこれほどの成長率を維持していることに驚きの声を上げると、泉田氏もその成長の凄まじさに同意し、次のように語ります。
「日本のユニクロから世界のユニクロに変わっているからね」
かつては日本の消費者に向けた手頃な衣料品ブランドという位置づけでしたが、現在のファーストリテイリングは、世界市場で戦い、そして勝つことができるグローバル企業へと変貌を遂げているのです。
1.2 稼ぎ頭はすでに「海外」へシフトしている
では、その成長を牽引しているのはどこなのでしょうか。多くの日本人は「全国どこにでもある国内のユニクロが一番儲かっているのだろう」と考えがちです。
しかし、実際の決算データを見ると、その認識はすでに過去のものとなっています。
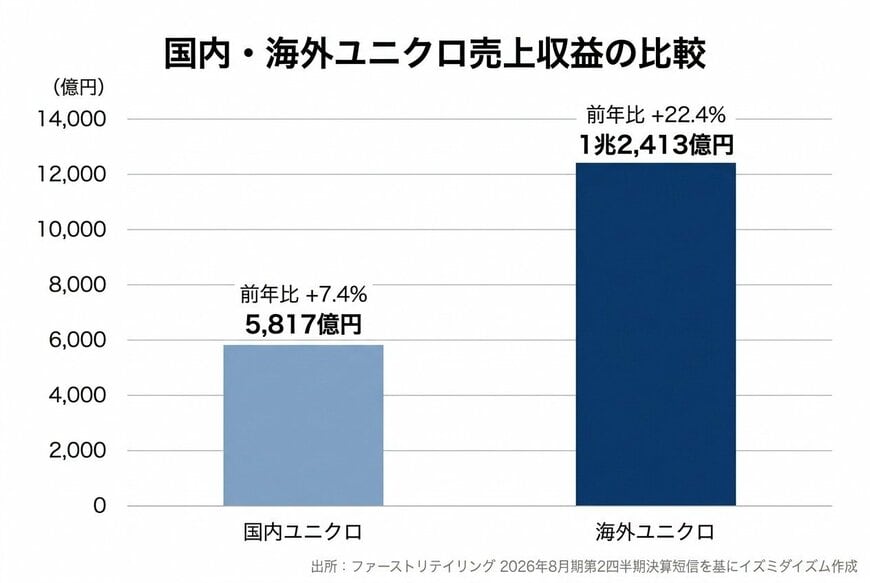
ユニクロ事業の国内外売上比較1/3
出所:ファーストリテイリング「2026年8月期 第2四半期決算短信」を基にイズミダイズム作成
上期のセグメント別の売上を見ると、国内ユニクロ事業が5,817億円(対前年比7.4%増)であるのに対し、海外ユニクロ事業は1兆2,413億円(対前年比22.4%増)に達しています。
売上規模で国内の倍以上あるだけでなく、成長率でも海外が国内を圧倒しているのです。この事実について、泉田氏は機関投資家ならではのフラットな視点で次のように指摘します。
「どっちかというとユニクロって日本人のためにあるというよりは、もうもはや海外の人のためにあるという規模感です」
ファーストリテイリングの事業セグメントには「ジーユー」や「グローバルブランド」もありますが、売上規模から見れば同社は「ほぼユニクロの会社」と言えます。
そして、そのユニクロを求めているのは、今や日本人よりも世界中の消費者なのです。
2. なぜユニクロは世界で選ばれるのか?強さの秘密
世界中でユニクロが支持される理由を紐解く上で、泉田氏が注目したのが「原価率」です。
2.1 意外と高い「原価率」がコスパの源泉
一般的に、アパレル業界は「安い労働力で作った服にブランド価値を乗せて高く売る」というイメージを持たれがちです。
しかし、ファーストリテイリングの決算説明会資料を見ると、上期の売上総利益率は54.1%となっています。売上から売上総利益を引いたものが原価となるため、ユニクロの原価率は約45.9%ということになります。
ユニクロの売上と原価の構造2/3

出所:ファーストリテイリング「2026年8月期 第2四半期決算短信」を基にイズミダイズム作成
泉田氏はこの数値の意味を、消費者目線も交えながら次のように解説します。
「ユニクロは製品作るのに原価が50%近くかかってるってことなんですね。(中略)これアパレル業界だとすごく良心的な価格設定というか、原価率で、本当にブランド品って原価率30%とかそんなのってゴロゴロしてるんで、すごく良心的だなって僕は思ってます」
たとえば5,000円の商品を買った場合、その製造原価には約2,500円がかけられている計算になります。最初から高級ブランドとしてスタートするのではなく、手頃な価格(ローエンド)からスタートし、品質を磨き上げてブランド力を高めてきたユニクロだからこそ、この高い原価率が維持されています。
消費者は「この品質の服が、この価格で買える」という圧倒的なコストパフォーマンス(コスパ)の良さを敏感に感じ取っており、それが世界的な人気の根底にあると言えます。
2.2 東レと組んだ「日本企業タッグ」のバリューチェーン
さらに泉田氏がユニクロの強みとして高く評価しているのが、素材メーカーとの強力なパートナーシップです。
ユニクロは単にデザインして服を作るだけでなく、日本の大手化学企業である「東レ」などとタッグを組み、素材の段階から共同開発を行っています。
近年注目されている、水に濡れても保温性が落ちにくいアウター「パフテック」なども、こうした取り組みから生まれた製品です。
泉田氏は、新しい技術を使ってどのようなアパレル製品が生み出されるのかという「技術的な好奇心」を持ってユニクロの新商品をチェックしていると語ります。
「素材だけだったらまたなかなか魅力伝えらんないけど、素材と最後のアプリケーション、これがコラボしてるから、これはイノベーションだと思うんだよね」
アパレル産業において、素材の開発から商品の企画・設計を行い、最終的な製品として消費者に届けるまでの一連の流れを「バリューチェーン」と呼びます。ユニクロの場合、実際の縫製作業はアジアなどの工場で行われているものの、中核となる素材開発や商品企画は日本企業同士の強力な連携によって成り立っています。
この独自のバリューチェーンこそが、他社には真似できない高品質な製品を安定して生み出し続ける源泉となっているのです。
【動画で解説】ユニクロ、世界で勝てるアパレル企業の世界戦略とは
3. 今後の成長ドライバーはどこにある?
業績好調なファーストリテイリングですが、今後の成長を考える上で気になるデータもあります。それは「店舗数」の推移です。
3.1 国内は「店舗の質」と「客単価」で勝負
上期末時点での店舗数は、国内ユニクロが直営784店とフランチャイズ(FC)10店を合わせた合計794店。対して海外ユニクロは1,728店となっており、そのうち中国大陸だけで881店と、すでに日本国内の店舗数を上回っています。
ユニクロの主要地域別店舗数3/3

出所:出所:ファーストリテイリング「2026年8月期 上期業績および通期業績予想 説明会資料」を基にイズミダイズム作成
注目すべきは、会社が発表している通期の出退店計画です。ユニクロ事業全体で「120店出店・120店退店」となっており、なんと純増減はゼロ(プラスマイナスゼロ)の計画なのです。
「店舗が増えないのに、これからも2桁の成長を続けられるのか?」と疑問が投げかけられると、泉田氏は「既存店」のデータに注目するよう促します。
国内ユニクロの上期の既存店(すでにある店舗)の売上は、対前年比で6.5%増加しています。その内訳を見ると、客数は1.0%の微増にとどまっていますが、客単価が5.4%も上昇しているのです。
つまり、店舗の数をむやみに増やすのではなく、採算の合わない店舗を閉じて条件の良い場所に移転・拡大(スクラップ&ビルド)したり、商品の単価を上げることで、一つ一つの店舗の「質」を高めて売上を伸ばしているのが現在の国内戦略だと言えます。
3.2 最大の挑戦となる「北米・欧州」市場
国内市場が成熟し、これまで海外の成長を牽引してきた中国市場も店舗数の見直しが進む中、今後のファーストリテイリングの成長ドライバーはどこになるのでしょうか。泉田氏は次のように分析します。
「やっぱり1人当たりの消費額が期待できるようなヨーロッパ、北米っていうところで、どれだけこのユニクロの店舗数を増やせるかっていうのがポイントになるかなと思います」
決算データを見ると、北米や欧州では少しずつですが着実に店舗数が増加しています。しかし、特にアメリカ市場は世界で最も消費者の目が厳しい市場の一つです。
日常着としてはウォルマートのような巨大スーパーで安価な衣料品を買う文化があり、一方で高機能・高付加価値なアウトドアウェアとしてはパタゴニアのような強力なブランドがすでに確固たる地位を築いています。
この激戦区の中で、ユニクロがどのように自社のブランドポジションを確立し、店舗網を広げていけるかが、今後の業績を大きく左右することになります。
【動画で解説】ユニクロ、世界で勝てるアパレル企業の世界戦略とは
4. 投資家が持つべき「3つの視点」
ここまでファーストリテイリングの事業構造や戦略を見てきましたが、泉田氏は最後に、投資家としてこの企業を分析する際の心構えについて語りました。
株式投資の分析には、大きく分けて以下の3つの視点があります。
- ミクロの視点:その企業単体の業績や戦略の分析
- セミマクロの視点:その企業が属する業界や産業全体のトレンド分析
- マクロの視点:為替、経済状況、地政学的なリスクなど、世界全体を俯瞰する分析
かつてのユニクロであれば、企業単体の努力(ミクロ)を分析するだけで十分だったかもしれません。しかし、現在のファーストリテイリングは世界中でビジネスを展開し、素材の調達から販売までグローバルなサプライチェーンを構築しています。
「もはやこの会社分析するのは、ボトムアップっていう会社だけの分析じゃなくて、マクロの分析もしないといけない会社になっちゃったっていうことですね」
世界情勢の変化や為替の変動が、直接的にユニクロの業績に影響を与える規模にまで成長したということです。
投資家にとっては分析すべき要素が増えて大変になりますが、それだけ同社が世界経済において重要なプレイヤーになった証拠でもあります。
【動画で解説】ユニクロ、世界で勝てるアパレル企業の世界戦略とは
5. まとめ
ファーストリテイリングの好決算の裏には、国内の倍以上を稼ぎ出す「海外事業の成長」と、高い原価率と東レなどとの協業に裏打ちされた「圧倒的な商品力」がありました。
店舗数を急激に増やすのではなく、既存店の質を高めながら、北米や欧州といった巨大市場へ慎重かつ着実に挑んでいく同社の姿勢からは、世界トップのアパレル企業を目指す強い意志が感じられます。
私たちにとって身近なユニクロの服が、どのような技術で作られ、世界でどう評価されているのか。そうした視点を持って店舗を覗いてみると、また違った面白さが発見できるかもしれません。
泉田氏によるさらに詳しい解説や、プロの投資家ならではの鋭い視点にご興味がある方は、ぜひ「イズミダイズム」の動画本編をご覧ください。
※本記事は、YouTubeチャンネル「イズミダイズム」の動画内容を基に作成したものであり、特定の株式の売買を推奨するものではありません。投資に関する最終的な決定は、ご自身の判断で行ってください。


参考資料
- ファーストリテイリング「2026年8月期 第2四半期決算短信」(2026年4月9日)
- ファーストリテイリング「2026年8月期 上期業績および通期業績予想 説明会資料」(2026年4月9日)
- Youtubeチャンネル「イズミダイズム」
※リンクは記事作成時点のものです。



