


2026年度の国民年金(基礎年金)の支給額は、満額で月額7万608円と、2025年度から1300円増える見込みです。このほかにも社会保険の適用拡大や在職老齢年金制度の見直しなど、2026年度はさまざまな年金制度改正が予定されています。
年金の制度改正のなかでもネガティブに捉えがちなのが「遺族厚生年金の改正」です。2028年4月からは、現行の無期給付から原則5年の有期給付となります。よって、今後は「5年しか受け取れない人」と「生涯受け取れる人」に分かれます。

どういった条件で「5年給付」「無期給付」となるのでしょうか。
この記事では、遺族厚生年金の制度改正や、5年給付・無期給付の条件について解説します。
1. 遺族厚生年金「5年で終わる」のは誰?
2028年4月の制度改正後に、遺族厚生年金が5年給付となるのは、以下に該当する人です。

- 子どもがおらず、60歳未満で死別した人
※配慮が必要な場合は5年目以降も継続して給付する。
子どもがおらず、60歳未満で配偶者と死別した人は、遺族厚生年金が原則5年給付となります。現行制度は「子どものいない30歳未満の妻」が5年給付の対象ですが、改正後は対象となる人が拡大されます。条件に該当する人は、60歳までは自分自身で生計を立て直さなければなりません。
配慮が必要な場合は5年目以降も継続して給付されるため、生活状況によっては6年目、7年目も遺族厚生年金を受け取れる可能性があります。しかし、これまでは万が一のときに受け取れた遺族厚生年金が、基本的に5年間しか受け取れないとなれば、ライフプランの見直しは必至です。
次章では、現行制度と変わらず遺族厚生年金を受給できる条件を解説します。
2. 遺族厚生年金「ずっともらえる」のは誰?
以下に当てはまる人は、引き続き遺族厚生年金を生涯にわたって受け取れます。

- 60歳以上で死別した人
- 18歳年度末(障がい状態は20歳未満)の子どもを養育する間にある人
- 改正前から遺族厚生年金を受け取っている人
- 2028年度に40歳以上になる人
60歳以上で配偶者と死別した人や、子どもがいる人、2028年度に40歳になる人は、2028年の制度改正の影響を受けません。60歳を過ぎると、就労による自立はハードルが高くなります。そのため、遺族厚生年金による生活保障が手厚くなっています。子どもがいる人も子育てなどの事情を考慮し、現行制度がそのまま引き継がれる予定です。
また、現時点で遺族厚生年金を受給している人も、5年給付へは移行せず、生涯にわたって受給可能です。すでに5年以上の間、遺族厚生年金を受給していても、2028年度から突然給付が打ち切られるわけではありません。現在遺族厚生年金を受給している人は、ひとまず改正による影響はないと安心してよいでしょう。
遺族厚生年金は、なぜここまで大幅な改正が実施されるのでしょうか。現行制度の問題点を、次章で解説します。
3. 遺族厚生年金の問題点とは
現行の遺族厚生年金の問題点は、男女間で受給金額やタイミングに差があることです。具体的には、以下のとおりです。

- 夫を亡くした妻は30歳未満であれば5年間の給付、30歳以上であれば終身の給付を受けられる。また、夫を亡くしたときに40歳〜65歳未満で子がいない場合は、中高齢寡婦加算が支給される。
- 妻を亡くした夫は就労して生計を立てられることから、子のない夫は55歳になるまで受給権を得られない。また、中高齢寡婦加算に該当する制度も存在しない。
妻は遺族厚生年金や中高齢寡婦加算などにより、老齢年金の受給が始まる65歳まで一定の収入が保障されます。しかし、夫は受給権を得たとしても、最短で55歳からしか受給できません。このように、保障の手厚さが性別で異なるため、公平性に欠ける制度となっています。この差を解消すべく、国は制度改正に着手したのです。
しかし、子どものいない人への受給期間の制限は、対象年齢が30歳未満から60歳未満に拡大されるため、改正を不安視する人もいるでしょう。現代では夫婦2人のみで暮らし続けることも当たり前になってきました。多様化する家庭のあり方が考慮されなかったことから、今回の改正が年金への信頼をさらに損なう可能性もあるでしょう。
次章では、遺族厚生年金が5年給付となった際のライフプランについて解説します。
4. 「もしも」のときにどう備える?
遺族厚生年金が5年給付になれば、配偶者を亡くしてから6年目以降は、自分で生計を立てていく必要があります。また、現代の物価高も考慮すると、遺族厚生年金だけで生活していくのは難しい可能性もあるでしょう。
まずは就労して日々の生活に必要な収入を確保しつつ、厚生年金保険に加入して将来の収入も用意するのが望ましいです。社会保険は適用対象者が拡大されているため、パートやアルバイトでも加入できる可能性があります。
収入を確保できて、ある程度余裕が生まれたら、年金とは別に資産を用意することも検討しましょう。給与の一部を積み立てて貯蓄したり、個人年金保険など私的な年金をつくったりするなど、資産づくりにはさまざまな手段があります。iDeCoやNISAなどで資産を運用し、効率よく増やしていくのも有効です。
早くに配偶者を亡くすことは、人生においても大きなショックです。収入や生活のことを考えられる余裕がまだ生まれない場合は、親族に生活を支援してもらうことも検討してみましょう。
5. まとめ
遺族厚生年金の改正は、現在受給中の人や子どものいる人にとっては影響が少ないですが、子どものいない夫婦にとっては今後のライフプランに大きな影響を及ぼす可能性があります。まずは自分が改正後の遺族厚生年金をどれくらいの期間受給できるのか確かめ、その状況に応じてあらためて老後までの資金計画を考えていくとよいでしょう。
5.1 参考:老後の年金「国民年金と厚生年金」平均額
国民年金
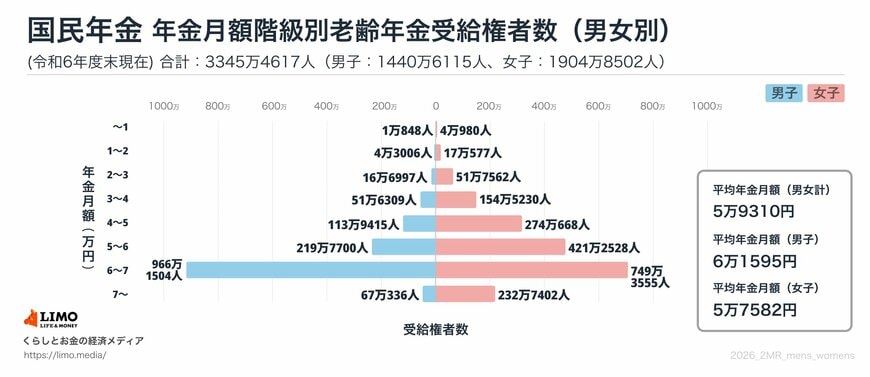
〈全体〉平均年金月額:5万9310円
- 〈男性〉平均年金月額:6万1595円
- 〈女性〉平均年金月額:5万7582円
厚生年金(国民年金部分を含む)

〈全体〉平均年金月額:15万289円
- 〈男性〉平均年金月額:16万9967円
- 〈女性〉平均年金月額:11万1413円
※国民年金(基礎年金)の金額を含む

参考資料
- 厚生労働省「令和8年度の年金額改定についてお知らせします」
- 厚生労働省「年金制度改正法が成立しました」
- 厚生労働省「遺族厚生年金の見直しについて」
- 厚生労働省「遺族年金制度等の見直しについて」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
石上 ユウキ


