


年金生活が本格化する70歳代前半は、「毎月の生活費はどのくらいかかるのか」「年金収入だけでやりくりできるのか」が気になりやすい時期です。
近年は物価の上昇に加え、医療や介護に関する制度改正も続いており、老後の家計を取り巻く環境は決して楽観できるものではありません。
こうしたなか、総務省や厚生労働省の最新データから、70歳代前半の生活費・年金額・貯蓄状況を整理し、さらに75歳以降に影響の大きい医療費負担の仕組みについても確認します。
数字を通じて、70歳代の家計の実像を見ていきましょう。
1. 70歳代前半「1カ月の平均的な生活費」はどのくらい?
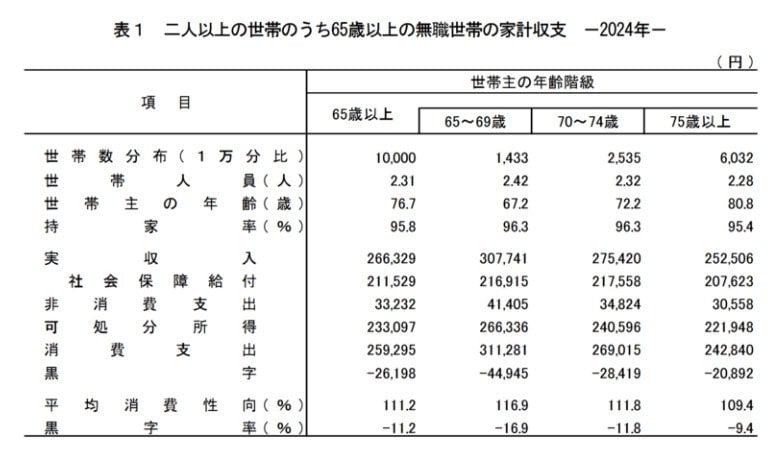
続いて、総務省統計局「家計調査報告 家計収支編 2024年(令和6年)平均結果の概要」から、二人以上の世帯のうち70歳代・無職世帯の家計収支を見てみましょう。
1.1 【70歳〜74歳】生活費の内訳
- 消費支出:26万9015円
- 非消費支出:3万4824円
- 実収入:27万5420円
- 収支:ー2万8419円
70歳〜74歳では月平均で約2万8000円の赤字が続いており、支出が収入を上回る状態となっています。
年齢を重ねるにつれて外出や消費活動が減少するため、赤字幅はやや縮小する傾向にありますが、それでも年金収入だけで家計を黒字化するのは難しいのが実情です。
今後、さらに長寿化が進むことを踏まえると、日常生活費に加えて医療費や介護費の負担が増す可能性もあります。
こうした支出を補うためには、一定の貯蓄を確保しておくことや、無理のない範囲で資産運用を取り入れる視点が、これまで以上に重要になっていくでしょう。
2. 70歳代前半「公的年金の平均月額」はどのくらい?
老後生活の安定性を大きく左右するのが公的年金の受給額です。では、70~74歳のシニアはどのくらいの年金を受け取っているのでしょうか
厚生労働省年金局「令和6年度厚生年金保険・国民年金事業の概況」から、70~74歳の平均年金月額を見てみましょう。
2.1 【厚生年金】70歳代前半(70〜74歳)の平均月額
- 70歳:15万455円
- 71歳:14万8371円
- 72歳:14万6858円
- 73歳:14万5583円
- 74歳:14万7774円
※国民年金を含む
2.2 【国民年金】70歳代前半(70〜74歳)の平均月額
- 70歳:6万1011円
- 71歳:6万770円
- 72歳:6万234円
- 73歳:6万32円
- 74歳:5万9813円
国民年金を含む厚生年金の平均月額は15万円弱、国民年金のみの場合は6万円前後となっています。
ただし、実際の受給額は加入期間や現役時代の収入に左右されるため、個人差が大きくなります。
また、年金からも税金や社会保険料が差し引かれるため、額面通りに受け取れるわけではありません。
ご自身の見込み額を知りたい場合は、「ねんきん定期便」や「ねんきんネット」を活用しましょう。
3. 【70歳代・二人以上世帯】貯蓄額の平均値と中央値
公的年金等の収入が少ない場合、家計の赤字は自らの金融資産で賄う必要があります。
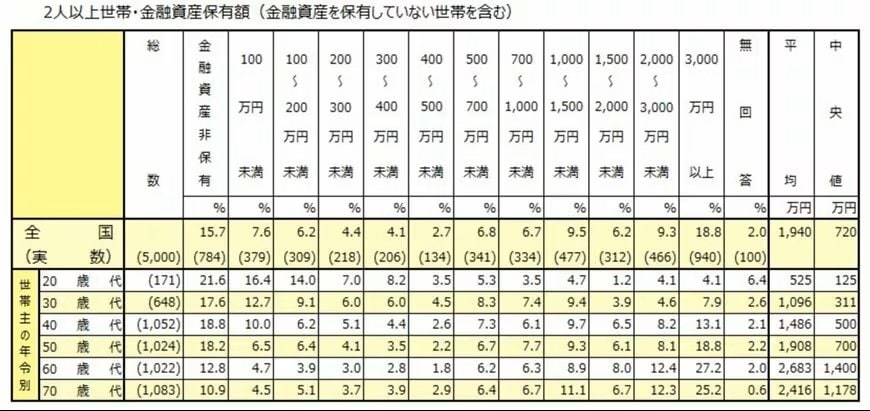
J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査 2025年」から、70歳代の金融資産保有額(金融資産を保有していない世帯を含む)を見てみましょう。
3.1 金融資産保有額の平均値・中央値
- 70歳代:平均値2416万円、中央値1178万円
金融資産保有額の平均値を見ると、70歳代では2416万円と、いわゆる「2000万円」を上回っており、老後も比較的安定した生活が送れそうに見えます。
しかし、中央値は1178万円にとどまっており、実際には「平均ほど資産を持っていない世帯が多数派」であることがわかります。
さらに、60歳代から70歳代にかけて中央値が減少している点からは、退職後に貯蓄を取り崩す生活へ移行している実態も読み取れます。
4. 【後期高齢者医療制度】窓口負担割合は所得に応じて「1割・2割・3割」
老後の生活を考えるうえで、医療費は避けて通れない出費のひとつです。
75歳になると、全員が後期高齢者医療制度の対象となり、医療機関の窓口で支払う自己負担割合は、本人や世帯の所得状況に応じて決まります。
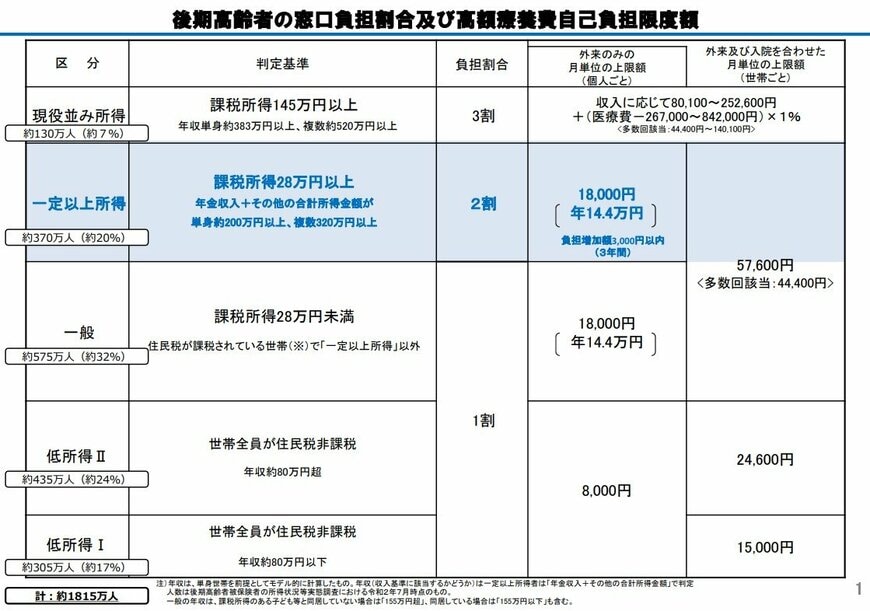
具体的には、原則1割負担を基本としつつ、一定以上の所得がある場合は2割、現役並み所得者と判定される場合は3割負担となります。
4.1 現役並み所得者:3割
同じ世帯の被保険者の中に課税所得が145万円以上の方がいる場合
上記に加えて、以下の収入等の要件を満す人。
- 世帯内に被保険者が1人の場合:被保険者の収入金額の合計が383万円以上
- 世帯内に被保険者が2人以上の場合:被保険者全員の収入金額の合計が520万円以上
4.2 一定以上所得のある人:2割
次の①と②の両方に該当する場合
①同じ世帯の被保険者の中に課税所得が28万円以上の方がいる。
②同じ世帯の被保険者の「年金収入」+「その他の合計所得金額」の合計額が以下に該当する。
- 1人の場合は200万円以上
- 2人以上の場合は合計320万円以上
4.3 一般所得者等:1割
上記の3割・2割に該当しない、以下のような世帯
- 課税所得28万円未満
- 世帯全員が住民税非課税
同じ75歳以上でも、年金収入やその他の所得、世帯構成によって負担割合が異なるため、「年齢だけで医療費負担が決まるわけではない」点には注意が必要です。
将来の医療費を見通すためにも、自分がどの区分に該当する可能性があるのかを、事前に把握しておくことが大切でしょう。
5. まとめ
70歳代前半の無職世帯では、月平均で2万円台後半の赤字が生じており、公的年金だけで家計を黒字化するのは難しい状況にあります。
また、金融資産の平均額は2000万円を超えているものの、中央値は1000万円台にとどまり、実際には貯蓄を取り崩しながら生活している世帯が多数派であることも読み取れます。
さらに75歳以降は後期高齢者医療制度に移行し、所得や世帯状況によって医療費の自己負担割合が大きく変わる点にも注意が必要です。
老後の生活設計では、「平均」だけを見るのではなく、自分自身の年金額、貯蓄、将来の医療費負担を具体的に把握しておくことが重要でしょう。


参考資料
- 総務省統計局「家計調査報告 家計収支編 2024年(令和6年)平均結果の概要」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査 2025年」
- 厚生労働省「医療費の一部負担(自己負担)割合について」
加藤 聖人


