


年金生活に入ると、住宅ローンや子どもの教育費の支払いから解放され、悠々自適な生活を楽しめると考えている人もいるでしょう。しかし、老後も負担すべきお金がいくつか存在します。
代表的なのが、国民健康保険料や介護保険料などの「社会保険料」です。社会保険料は老後も負担が続き、私たちの家計を圧迫します。とくに年金受給額は給与よりも少なくなるため、より一層負担を感じやすくなるでしょう。
国民健康保険料や介護保険料は、月あたりいくら納めるのでしょうか。この記事では、国民健康保険料や介護保険料の負担額について解説します。
1. 介護保険料、平均は月額いくら?
まずは、40歳から徴収が始まる介護保険料の平均額を見ていきましょう。介護保険料は、65歳になるとそれまでと算定基準が変わり、所得に応じて区分される「段階」に応じた保険料を納めることになります。これまでは会社と折半して納めていたのが、全額自分で納めなければならなくなるため、負担になりやすいのです。
65歳以上の介護保険料の全国平均は、月額6225円です。介護保険料は各自治体が保険料を設定しています。保険料は3年ごとに見直されており、その自治体の介護サービス利用者などから必要な金額を算出しています。
参考として、保険料の高い自治体と低い自治体を見てみましょう。
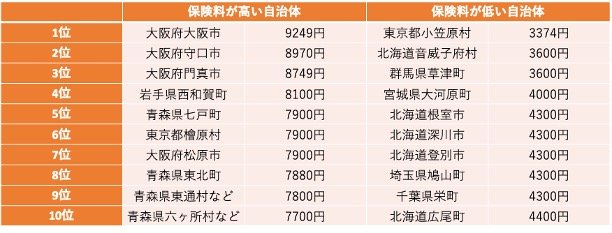
1.1 保険料が高い自治体
- 大阪府大阪市:9249円
- 大阪府守口市:8970円
- 大阪府門真市:8749円
- 岩手県西和賀町:8100円
- 青森県七戸町:7900円
- 東京都檜原村:7900円
- 大阪府松原市:7900円
- 青森県東北町:7880円
- 青森県東通村など:7800円
- 青森県六ヶ所村など:7700円
1.2 保険料が低い自治体
- 東京都小笠原村:3374円
- 北海道音威子府村:3600円
- 群馬県草津町:3600円
- 宮城県大河原町:4000円
- 北海道根室市:4300円
- 北海道深川市:4300円
- 北海道登別市:4300円
- 埼玉県鳩山町:4300円
- 千葉県栄町:4300円
- 北海道広尾町:4400円
高い自治体では7000〜9000円台に設定されている一方、低い自治体は3000〜4000円台前半となっています。
介護保険料は、65歳以上で年金受給額が年間18万円以上の人であれば、年金から天引きされます。額面の金額をそのまま受け取れるわけではないため、家計を圧迫し「手取りが少ない」と感じる要因になります。
次章では、国民健康保険料の負担額を見ていきましょう。
2. 国民健康保険料はより負担が大きい…
国民健康保険料は、社会保険料のなかでもとりわけ負担の大きいものです。国民健康保険の被保険者は、65歳以上の介護保険料と同様に、保険料を全額自己負担しなければなりません。加えて、保険料は所得割・均等割など複数の要素からなるため、年金世帯であっても一定の保険料負担が発生します。
例として、新宿区の保険料負担の目安を見てみましょう。
- 年金収入100万円:月額5342円
- 年金収入150万円:月額5342円
- 年金収入200万円:月額9415円
- 年金収入250万円:月額1万3748円
- 年金収入300万円:月額1万8082円
- 年金収入400万円:月額2万5232円
収入が少ない人は最低ランクの金額ですが、収入が増えるほど金額は増えていき、人によっては月額数万円単位の保険料を納める必要があります。また、世帯に国民健康保険の加入者が多ければ、負担額はさらに増えます。
会社の健康保険料とは保険料の算定方法が違う点や、収入が給与から年金にシフトする点なども考慮すると、介護保険料以上に負担は大きいといえるでしょう。
次章では、国民健康保険料や介護保険料以外に、老後も続く負担について解説します。
3. 老後も負担は増える一方…2026年度からは「子ども・子育て支援金」も徴収開始
国民健康保険料・介護保険料のほかにも、老後に負担しなければならない費用が存在します。
ひとつは、75歳以上になると全員納める「後期高齢者医療保険料」です。75歳になると、それまで加入していた国民健康保険を自動で脱退し、後期高齢者医療保険に加入します。そのため、保険料も国民健康保険料から後期高齢者医療保険料へと支払先が移ります。後期高齢者医療保険料は、国民健康保険料に比べると負担額は少ない傾向にありますが、手取りを圧迫する状況は変わりません。
また、2026年4月からは子ども・子育て支援金の徴収が始まります。これは、少子化対策拡充のための財源として利用される費用です。
支援金は、子育て世帯だけでなく、年金世帯・独身世帯からも徴収されます。年金世帯の場合、国民健康保険料または後期高齢者医療保険料に支援金が上乗せされて徴収されます。負担額は2026年度・2027年度と段階的に増えていき、2028年度からは標準金額での徴収が予定されています。
参考として、加入者1人あたりの支援金負担額を見てみましょう。

加入者1人当たりの金額
平均額
- 2026年:250円
- 2027年:350円
- 2028年:450円
国民健康保険
- 2026年:250円
- 2027年:300円
- 2028年:400円
後期高齢者医療保険
- 2026年:200円
- 2027年:250円
- 2028年:350円
金額は社会保険料ほどではありませんが、年間では数千円単位の支出となります。支援金の徴収については、社会保障改革により実質的な負担は増えない見込みです。しかし、新たに徴収が始まることから、嫌悪感を抱く人もいるのではないでしょうか。
次章では、国民健康保険料や介護保険料などを差し引いた、手取り収入を計算してみましょう。
※子ども・子育て支援金の負担額は、こども家庭庁の試算(令和6年時点)に基づく平均的な目安であり、今後の制度設計や所得状況によって変動する可能性があります。
4. 【シミュレーション】年金収入200万円、手取りはいくら?
以下の条件で、手取り収入額を確かめていきます。
- 東京都新宿区在住の65歳・単身世帯
- 年金収入200万円
- 年金以外の収入なし
この場合の手取り収入は、以下のとおりです。
年金年収200万円の手取り3/3

出所:新宿区「令和7年度 国民健康保険料 概算早見表(給与/年金のみの場合)」、新宿区「介護保険料の決まり方」、日本年金機構「令和7年度税制改正による所得税の基礎控除の見直し等について」をもとに筆者作成
- 国民健康保険料:9415円×12=11万2980円
- 介護保険料:4290円×12=5万1480円
- 所得税:0円
- 住民税
・所得割:47万円×10%=4万7000円
・均等割(森林環境税含む):5000円 - 合計:5万2000円
- 天引き額:21万6460円(月額1万8038円)
- 手取り額:178万3540円(月額14万8628円)
月額約2万円が天引きされます。手取り収入は月額約15万円です。介護保険料や国民健康保険料が高い自治体であれば、天引きされる額はさらに増えます。その場合は、たとえ年金収入が200万円あっても、手取り収入が月額14万円以下となる可能性もあるでしょう。
※手取り額のシミュレーションは、公的年金等控除および基礎控除のみを適用した概算です。実際の納税額は、社会保険料控除や生命保険料控除、医療費控除などの適用状況により前後します。
5. まとめ
国民健康保険料や介護保険料は、地域差があることや算定方法が会社員時代と変わることから、これまで以上に負担になりやすい費用です。いずれも年金から天引きされるのが一般的であり、家計は手元に残った年金収入でやりくりしなければなりません。
2026年4月からは、子ども・子育て支援金の徴収も始まります。徴収開始前に今一度自分の家計を見直して、日々の支出にゆとりを持てるようにしましょう。
参考資料
- 厚生労働省「第9期計画期間における介護保険の第1号保険料について」
- 新宿区「令和7年度 国民健康保険料 概算早見表(給与/年金のみの場合)」
- こども家庭庁「子ども・子育て支援金制度の概要について」
- 新宿区「介護保険料の決まり方」
- 日本年金機構「令和7年度税制改正による所得税の基礎控除の見直し等について」
石上 ユウキ


