
2026年がスタートし、将来のライフプランについて考えている方も多いのではないでしょうか。
物価高や長寿化が進む現代において、年金や貯蓄に関する不安は多くの人にとって共通の悩みといえるでしょう。
公的年金や貯蓄額がどれくらいあるかによって、老後の生活が変わってきます。
本記事では、公的なデータをもとに「70歳代前半・二人以上世帯」の経済状況を分析します。
具体的には、1カ月あたりの生活費や、年金・貯蓄の平均額について詳しく見ていきます。
あわせて、75歳から加入する「後期高齢者医療制度」の概要や、家計に直接影響する医療費の窓口負担割合についてもわかりやすく解説しますので、ぜひ参考にご覧ください。
1. 70歳~74歳の生活費は月平均いくら?無職・二人以上世帯の家計収支を解説
総務省「家計調査報告 家計収支編 2024年(令和6年)平均結果の概要」を参考に、70歳から74歳の二人以上世帯における平均的な家計状況を確認してみましょう。
この調査対象世帯の平均世帯主年齢は72.2歳で、持ち家率は96.3%となっています。
1.1 70~74歳・無職世帯の平均的な家計収支内訳

実収入:27万5420円
- うち社会保障給付(主に公的年金):21万7558円
実支出:30万3839円
- 消費支出:26万9015円
- 食料:8万1072円
- 住居:1万4151円
- 光熱・水道:2万3522円
- 家具・家事用品:1万1972円
- 被服及び履物:6339円
- 保健医療:1万7540円
- 交通・通信:3万5169円
- 教育:219円
- 教養娯楽:2万7133円
- 非消費支出:3万4824円
- 直接税:1万2987円
- 勤労所得税:461円
- 個人住民税:3492円
- 直接税:1万2987円
- 社会保険料:2万1815円
- 公的年金保険料:2551円
- 健康保険料:1万1244円
- 介護保険料:7893円
月々の収支バランス
- 実収入:27万5420円
- 実支出:30万3839円
- 家計収支:▲2万8419円(赤字)
- 黒字率:▲11.8%
- 平均消費性向(※1):111.8%
- エンゲル係数(※2):30.1%
総務省「家計調査報告 家計収支編 2024年(令和6年)平均結果の概要」によると、70歳から74歳の二人以上世帯では、毎月平均で約2万8000円の赤字が発生していることがわかります。
このデータから、公的年金などの収入だけでは日々の生活費をカバーしきれず、不足分を貯蓄から取り崩している家庭が多いと推測されます。
この「毎月の赤字をいかにして補うか」という点が、老後の経済的な不安を和らげるための重要なポイントとなりそうです。
※1:平均消費性向…可処分所得(手取り収入)に占める消費支出の割合です。
※2:エンゲル係数…消費支出に占める食料費の割合です。
1.2 家計支出の特徴①:持ち家率が高く住居費は低い傾向
この世代の持ち家率は96.3%と非常に高く、住宅ローンが残っている世帯はわずか3.3%です。このため、住居費は月平均1万4000円台と低水準に抑えられています。
住居費という大きな固定費が少ないことが、現役時代より収入が減少しても家計を維持しやすくしている一因と考えられます。
1.3 家計支出の特徴②:エンゲル係数の高さと「75歳の壁」という課題
家計支出の中で食費が占める割合(エンゲル係数)が約3割と高めであるため、物価上昇が家計に直接的な打撃を与えやすい構造になっています。
また、現在の生活費には、本格的な介護にかかる費用が含まれていない点にも留意が必要です。
さらに、75歳になると加入する後期高齢者医療制度では、所得に応じて医療費の窓口負担割合が変動する可能性があります。
将来的には現在よりも支出が増える可能性を考慮し、早めに備えておくことが大切です。
1.4 理想の老後生活費とのギャップは月10万円以上
生命保険文化センター「2025(令和7)年度 生活保障に関する調査(速報版)」によると、夫婦2人が老後を過ごすための「最低日常生活費」は月平均23万9000円、「ゆとりある老後生活費」は月平均39万1000円という結果でした。
今回の調査データにおける実収入(約27万5000円)は、最低限の生活を送る水準は満たしているものの、ゆとりのある生活を実現するには毎月10万円以上の不足が生じています。
この差額をどのように補填するか、あるいは支出をどの程度見直すかが、老後の生活の質を決定づける重要な要素となります。
次は、リタイア後の生活を支える「年金」と「貯蓄」の現状について詳しく見ていきましょう。
2. 70歳~74歳の年金受給額はいくら?国民年金・厚生年金の平均月額
公的年金は、多くのシニア世帯にとって生活の基盤となる収入源です。
ここでは、70歳から74歳までの年齢別に、国民年金(老齢基礎年金)のみを受給するケースと、厚生年金を受給するケースの平均年金月額をそれぞれ紹介します。
なお、以下の厚生年金の金額には、国民年金部分が含まれている点にご注意ください。
2.1 厚生年金(第1号)の平均年金月額:70~74歳

- 70歳:15万455円
- 71歳:14万8371円
- 72歳:14万6858円
- 73歳:14万5583円
- 74歳:14万7774円
2.2 国民年金(老齢基礎年金)の平均年金月額:70~74歳

- 70歳:6万1011円
- 71歳:6万770円
- 72歳:6万234円
- 73歳:6万32円
- 74歳:5万9813円
例えば、夫が厚生年金、妻が国民年金を受給する夫婦の場合、世帯の年金収入は月額20万円から21万円程度が一つの目安となります。
この金額は、先ほど確認した家計収支データにおける「社会保障給付(21万7558円)」と近い水準です。
2.3 年金も額面通りではない?天引きされる税金と社会保険料
ただし、年金の支給額がそのまま手取り額になるわけではない点には注意が必要です。
先の家計収支データで「非消費支出」として計上されていたように、年金からは所得税や住民税、さらに介護保険料や後期高齢者医療保険料などが原則として天引きされます。
リタイア後の年金生活においても、税金や社会保険料の負担は続くことを理解しておく必要があります。
3. 65歳以上の無職世帯、平均貯蓄額はいくら?
年金収入だけでは不足する生活費を補う上で、貯蓄は非常に重要な役割を果たします。ここでは、世帯主が65歳以上の「無職世帯」に焦点を当て、貯蓄額の推移や資産の内訳を見ていきましょう。
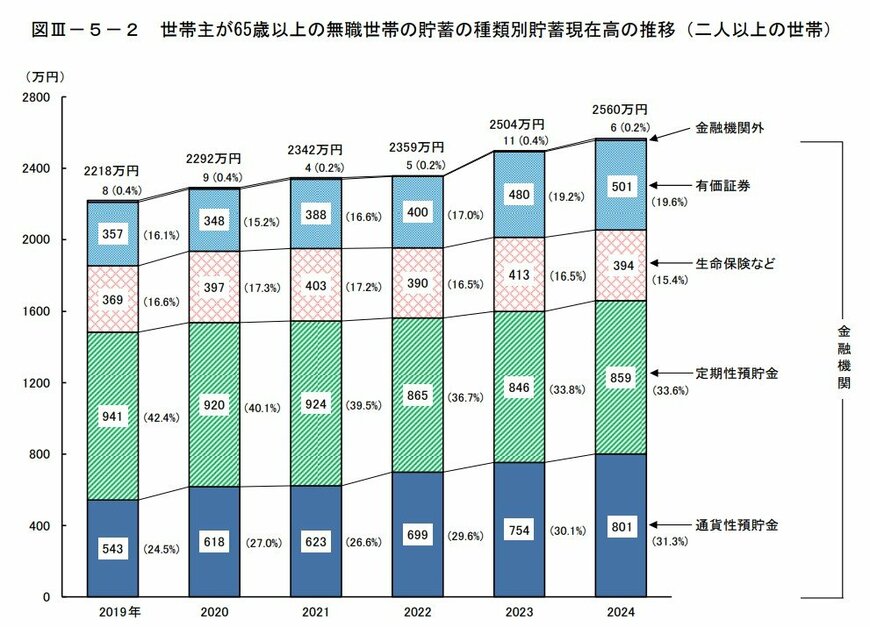
3.1 65歳以上・無職・二人以上世帯の平均貯蓄額とその推移
- 2019年:2218万円
- 2020年:2292万円
- 2021年:2342万円
- 2022年:2359万円
- 2023年:2504万円
- 2024年:2560万円
総務省統計局「家計調査報告(貯蓄・負債編)-2024年(令和6年)平均結果-(二人以上の世帯)」によると、世帯主が65歳以上の無職・二人以上世帯の貯蓄額は、2019年から2020年にかけて2200万円台で推移していました。
その後、2021年には2300万円台に乗り、2023年には2500万円を突破、2024年には2560万円にまで増加しています。
2024年時点の資産構成を見ると、最も割合が大きいのは定期性預貯金で859万円(33.6%)、次いで普通預金などの通貨性預貯金が801万円(31.3%)、そして株式や投資信託などの有価証券が501万円(19.6%)という順になっています。
4. 75歳から変わる医療費負担「後期高齢者医療制度」の窓口負担割合とは
75歳になると、すべての人がそれまで加入していた医療保険から「後期高齢者医療制度」へ移行します。
この制度では、前年の所得に応じて医療機関での窓口負担(自己負担)の割合が決定されます。
負担割合は原則1割ですが、増え続ける医療費に対応するため、2022年10月1日から一定以上の所得がある方の窓口負担が1割から2割へと引き上げられました。
4.1 窓口負担が1割・2割・3割に分かれる基準
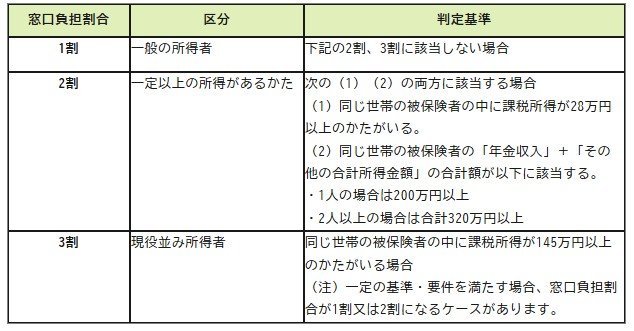
- 1割負担:現役並み所得者および2割負担の対象者に該当しない方
-
2割負担:一定以上の所得がある方で、以下の条件1と2の両方を満たす場合
- 同一世帯の被保険者の中に、課税所得が28万円以上の方がいる
- 同一世帯の被保険者の「年金収入」と「その他の合計所得金額」の合計が、1人の場合は200万円以上、2人以上の場合は合計320万円以上に該当する
-
3割負担:現役並み所得者
- 同一世帯の被保険者の中に、課税所得が145万円以上の方がいる場合(注:ただし、一定の基準や要件を満たすことで、負担割合が1割または2割になることがあります)
この負担増を緩和するための経過措置は2025年9月末で終了しており、今後、自己負担が増加するシニア世帯はさらに増えることが予想されます。
医療費の負担増は、貯蓄を取り崩すペースを速める要因となり得ます。家計管理や資金計画を立てるためにも、ご自身の負担割合を定期的に確認してみてはいかがでしょうか。
5. 「資産寿命を延ばすために」家計に合った資産形成を考えよう
ここまで、公的なデータをもとに「70歳代前半・二人以上世帯」の1カ月あたりの生活費や、年金・貯蓄の平均額について解説しました。
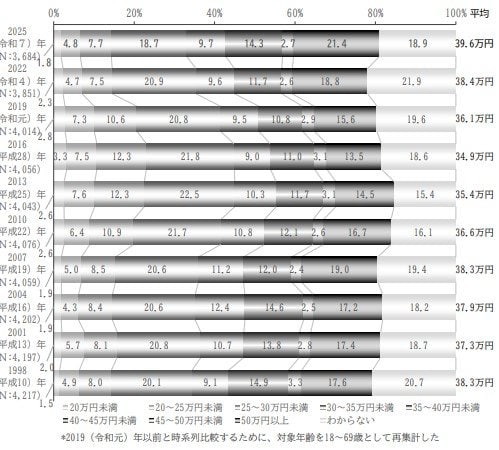
生命保険文化センター「2025(令和7)年度 生活保障に関する調査(速報版)」によれば、ゆとりある老後生活を送るために必要とされる費用は、2016年以降、増加し続ける傾向にあります。
長寿時代を生きる上で、健康寿命だけでなく「資産寿命」をいかに延ばすかという視点がますます重要になっており、近年の物価上昇を踏まえた「インフレへの備え」も欠かせない検討事項です。
人生100年時代を見据え、安心できる老後を過ごすためには、現役時代からの計画的な準備が不可欠です。
時間を味方につけて準備を進めていくためにも、できるだけ早い段階から資産形成をはじめ、公的年金だけでは足りない分を補うための経済的基盤を築いておくことが求められます。
同時に、年金の「繰下げ受給」といった、将来の受給額を増やすための公的制度について知識を深めておくことも、老後の不安を軽減する有効な手段となるでしょう。
ご自身の家計収支や年金情報について、よく把握したうえで老後に向けた資金計画を立ててみてはいかがでしょうか。
※当記事は再編集記事です。


参考資料
- 総務省統計局「家計調査報告 家計収支編 2024年(令和6年)平均結果の概要」
- 総務省統計局「家計調査報告(貯蓄・負債編)-2024年(令和6年)平均結果-(二人以上の世帯)」
- 政府広報オンライン「後期高齢者医療制度 医療費の窓口負担割合はどれくらい?」
- 生命保険文化センター「2025(令和7)年度 生活保障に関する調査(速報版)」
- 厚生労働省年金局「令和6年度厚生年金保険・国民年金事業の概況」
- LIMO「【70歳~74歳】ふたり以上の無職世帯(70歳代前半)毎月の生活費、平均いくら?《老齢年金・貯蓄額》みんなの平均データを見る!」
マネー編集部貯蓄班