
財務省は2026年1月7日、今月募集する個人向け国債の発行条件を発表しました。
「変動10年」の初回適用利率は1.39%と、前月募集分から0.16%上昇し、「固定5年」も1.59%と高い水準になっています。
2025年12月19日に行われた、日本銀行による追加の政策金利引き上げが影響しているようです。
市場では金利上昇への関心が高まっており、将来の金利変動に柔軟に対応できる金融商品が注目されています。
「変動10年」は、預入期間が10年と長いものの、半年ごとに適用利率が見直される点が大きな特徴です。
この記事では、2026年1月募集分の個人向け国債の最新条件や、「変動10年」の仕組み、過去の金利推移についてわかりやすく解説します。
1. 個人向け国債の基本概要
個人向け国債は、日本政府が個人投資家を対象に発行する債券です。
国が元本と利息の支払いを保証するため、国内で提供されている金融商品の中でも特に安全性が高い資産とされています。
個人向け国債には、満期が異なる「変動金利タイプ」と「固定金利タイプ」の2種類があります。
1.1 変動金利タイプ:10年満期
- 適用利率が半年ごとに見直される
- 適用金利に0.05%の下限が設定されている
- 市場金利が上がると受取利息も増えるというメリットがある
1.2 固定金利タイプ:5年満期
- 発行時に定められた金利が満期まで固定される
1.3 固定金利タイプ:3年満期
- 発行時に定められた金利が満期まで固定される
それでは、最新の1月募集【募集期間:2026年1月8日(木)~1月30日(金)】における個人向け国債の金利はどのくらいなのでしょうか。
2. 【2026年1月最新】個人向け国債の募集金利
2026年1月募集における「個人向け国債」の金利は以下の通りです。

2.1 1月募集「個人向け国債」の募集期間:2026年1月8日(木)~1月30日(金)
- 変動金利型10年:1.39%(2025年11月募集分は1.10%→2025年12月募集分は1.23%)
- 固定金利型5年:1.59%(2025年11月募集分は1.19%→2025年12月募集分は1.35%)
- 固定金利型3年:1.30%(2025年11月募集分は0.99%→2025年12月募集分は1.10%)
変動10年、固定5年、固定3年のいずれも、2025年11月の募集分から利率が上昇しています。
2.2 どの種類が人気?2025年12月の応募額をチェック
財務省が2026年1月8日に公表した、2025年12月における個人向け国債の「種類別応募額」は以下の通りです。

- 個人向け利付国庫債券(変動 10年)第189回債:2112億円
- 個人向け利付国庫債券(固定 5年) 第177回債:2136億円
- 個人向け利付国庫債券(固定 3年) 第187回債:785億円
このデータを見ると、特に固定5年の商品に多くの資金が集まっており、その人気の高さがわかります。
3. 金利上昇に強い「変動10年」の仕組みと利率の推移
これまでも説明した通り、変動金利タイプの国債は6カ月ごとに金利が見直されます。
2024年3月にマイナス金利政策が解除されて以来、金利は緩やかな上昇傾向にあります。
ここで、個人向け国債の変動金利が実際にどのように推移してきたかを確認してみましょう。

個人向け国債「変動10年(第158回)」適用利率の推移
- 令和5年6月16日から令和5年12月15日:0.28%
- 令和5年12月16日から令和6年6月15日:0.60%
- 令和6年6月16日から令和6年12月15日:0.57%
- 令和6年12月16日から令和7年6月15日:0.65%
- 令和7年6月16日から令和7年12月15日:0.84%
- 令和7年12月16日から令和8年6月15日:1.10%
当初0.28%で発行された変動10年の第158回債は、その後利率が上昇し、現在は1.10%に達しています。
ただし、変動金利であるため、適用利率が常に上昇し続けるとは限らない点には注意が必要です。
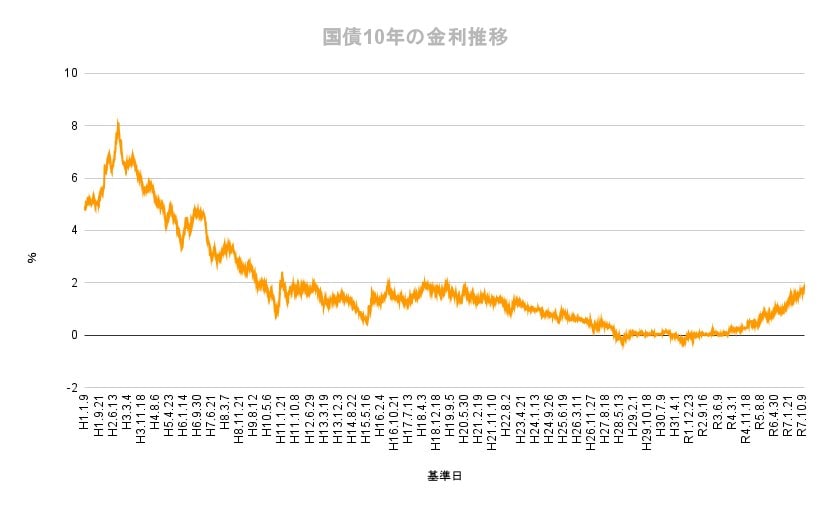
市場の状況によっては、適用利率が下がる可能性も考慮しておく必要があります。
4. 個人向け国債と定期預金の比較|どちらを選ぶべきか
「個人向け国債」と「定期預金」のどちらを選ぶべきか、迷う方も少なくないでしょう。
どちらも安全性の高い金融商品ですが、その性質にはいくつかの違いがあります。
ここでは、それぞれの特徴を基に、資金の使い道や目的、何を重視するかに応じた選択のポイントを解説します。
4.1 個人向け国債が向いている3つのケース
個人向け国債は、国が元本と利子の支払いを保証しているため、安全性が極めて高いことが最大の魅力です。
ケース1:資産の「守り」と「安心感」を最優先したい場合
判断基準は、「元本割れのリスクをどれだけ避けたいか」という点です。
国債は元本割れの可能性が非常に低く、資産を減らしたくない高齢の方や、退職金の運用先としても適しています。
また、投資経験が少ない方が、リスクを抑えながら資産運用を始める第一歩としても良い選択肢です。
ケース2:将来的な金利上昇を期待している場合
ここでのポイントは「金利の柔軟性」です。
変動10年型の個人向け国債は、半年ごとに利率が見直されるため、今後日本の金利が上昇すると考えている場合には有利に働く可能性があります。
一方で、定期預金は原則として満期まで金利が固定されるため、市場金利が上昇しても途中で受取利息が増えることはありません。
その点、個人向け国債なら金利動向に応じて受取利息が増える可能性があります。
なお、金融機関によっては変動金利型の定期預金も取り扱っていますので、適用利率の推移なども含めて比較検討すると良いでしょう。
ケース3:資産分散で「安全資産」を確保したい場合
この場合の視点は「ポートフォリオ全体の安定性を高めること」です。
株式や投資信託など価格変動のある資産を保有している場合、資産の一部に安全性の高い個人向け国債を組み入れることで、ポートフォリオ全体のリスクを安定させやすくなります。
リスク資産と安全資産をバランス良く組み合わせる手段として、個人向け国債の活用は有効な戦略といえます。
4.2 定期預金が向いている2つのケース
個人向け国債は安全性の高さが魅力ですが、注意点も存在します。
資金の目的によっては、定期預金や他の金融商品の方が適している場合もあるため、事前に確認しておきましょう。
ケース1:短期間で資金が必要になる可能性がある場合
判断のポイントは「資金の流動性」と「中途解約の条件」です。
個人向け国債は、購入後1年間は原則として中途換金ができません。
また、1年経過後に解約する場合でも、直近2回分の利子相当額がペナルティとして差し引かれます。
一方、定期預金は中途解約しても元本は保証されます。
解約時には所定の利率が適用されるなどの条件はありますが、国債のように利息分が差し引かれる形ではないことが一般的です。
近い将来に資金を使う予定があるなら、定期預金の方が柔軟に対応しやすいでしょう。
ケース2:市場金利が急激に上昇している場合
ここでのポイントは「金利が反映されるスピード」です。
変動10年型の個人向け国債は、適用利率の見直しが半年ごとです。
そのため、市場金利が急上昇しても、その動きがすぐに国債の利率に反映されるわけではありません。
このタイムラグにより、高金利の新しい定期預金へすぐに預け替えができる場合と比べると、金利上昇局面での収益機会を逃す可能性がある点に注意が必要です。
5. 国債や定期預金以外の選択肢を検討したいケース
個人向け国債や定期預金は、安全に金利収入を得られる点が魅力ですが、状況によっては他の金融商品も視野に入れると良いでしょう。
5.1 インフレリスクへの備え
判断の軸は「実質的な資産価値をどう維持するか」です。
インフレ環境下では、国債の利息収入だけでは物価上昇に追いつけず、資産の購買力が実質的に減少する可能性があります。
リスクは高まりますが、株式、投資信託、不動産など、より高いリターンやインフレへの耐性が期待できる金融商品の方が、実質的な資産価値を維持しやすい場合があります。
5.2 より高いリターンを目指す場合
ここでの判断軸は「機会損失のリスクをどれだけ許容できるか」です。
個人向け国債や定期預金は安全性が高い反面、利回りは低めに設定されがちです。
これらの商品に資金を固定することで、高金利の社債や高配当株など、より高い収益が期待できる他の投資機会を逃すリスク(機会損失)も考慮する必要があります。
6. まとめ
ここまで、2026年1月募集分の個人向け国債の最新条件や、「変動10年」の仕組み、過去の金利推移について解説しました。
個人向け国債は、利率が事前に決まっており、保有期間中の価格変動リスクを抑えた資産形成が目指せます(ただし、変動10年は半年ごとに適用利率が見直されます)。
一方で、個人向け国債だけでインフレ対策が万全かというと、運用利回りが物価上昇に追いつかない可能性も考えられます。
「分散投資」の一環として個人向け国債を組み入れるのは有効な選択肢ですが、保有資産全体のバランスやご自身の家計状況に合わせて慎重に検討することが大切です。
※当記事は再編集記事です。
参考資料
- 財務省「個人向け国債窓口」
- 財務省「個人向け国債の応募額(令和7年12月)」
- 財務省「変動10年(第158回)の発行条件」
- 財務省「国債金利情報」
- 財務省「個人向け国債 教えてコクサイ先生」
- 財務省「個人向け国債の応募額(令和7年10月)」
- LIMO「【最新】2026年1月募集の「個人向け国債の金利」は何%?《変動10年、固定5年、固定3年》前回の応募額が一番多かったのはどれ?」
川勝 隆登