厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」では、国民年金の平均受給額は月額およそ5万円、国民年金を含む厚生年金の平均は月額約15万円と示されています。
厚生年金に加入していた期間がある場合、国民年金に年金額が上乗せされますが、受け取れる金額は年収や加入期間によって大きく変わります。
老後の生活を考えるうえで、「年金だけで足りるのか」「日々の支出をどこまでカバーできるのか」と不安を感じる人も少なくないでしょう。
そこで本記事では、平均年収300万円で30年間働いたケースを例に、年金月額がどの程度になるのかを解説していきます。
1. 老後に受給する公的年金は「国民年金のみ」か「国民年金+厚生年金」のいずれか
まずはじめに、老後に受け取ることになる公的年金の基本的な仕組みを確認しておきましょう。
日本の公的年金制度は、国民年金と厚生年金の2つで構成されており、一般に2階建て構造と呼ばれています。
1階部分が国民年金(基礎年金)で、その上の2階部分に厚生年金が上乗せされる形です。
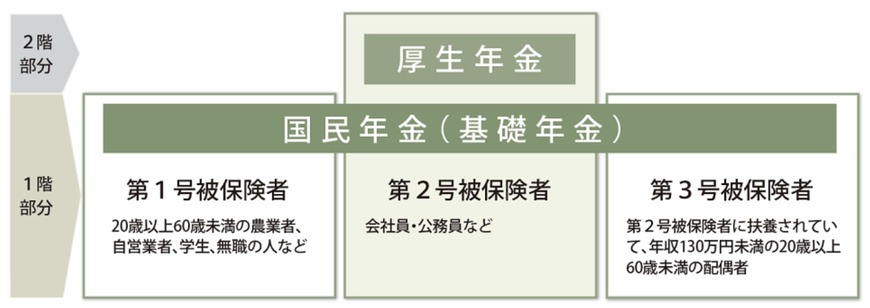
1階部分にあたる国民年金は、日本に居住する20歳以上60歳未満の人が原則として加入する公的年金で、保険料は一律です。
これに対し、2階部分の厚生年金は、会社員や公務員などが国民年金に上乗せして加入する年金制度です。
保険料は毎月の給与や賞与に応じて決まり(上限あり)、老後の年金額は現役時代の加入期間や納付額をもとに計算され、国民年金に加えて支給されます。
この仕組みから、老後に受け取る年金は「国民年金のみ」か「国民年金と厚生年金の両方」のいずれかに分かれます。
- 国民年金のみを受給する人:フリーランス、専業主婦、自営業者など
- 国民年金と厚生年金の両方を受給する人:会社員、公務員、一定の条件を満たしたパートやアルバイト従業員など
では、老後に受け取れる年金額はどのくらいなのでしょうか。
1.1 【最新データ】国民年金・厚生年金の「平均受給額」はいくら?
厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」によると、公的年金の平均受給額は以下のとおりです。
【厚生年金の対象とならない人(国民年金のみ)】
- 〈全体〉平均年金月額:5万9310円(5万7584円)
- 〈男性〉平均年金月額:6万1595円(5万9965円)
- 〈女性〉平均年金月額:5万7582円(5万5777円)
【厚生年金の対象となる人(国民年金+厚生年金)】
- 〈全体〉平均年金月額:15万289円(14万6429円)
- 〈男性〉平均年金月額:16万9967円(16万6606円)
- 〈女性〉平均年金月額:11万1413円(10万7200円)
※()内は前年度の数値
国民年金は保険料が全国一律であるため、受給額に大きな差が出にくい仕組みとなっており、国民年金のみを受給している人の平均月額はおよそ5〜6万円前後です。
これに対して、国民年金に厚生年金が上乗せされる場合、月あたりの平均受給額は約15万円程度となります。
もっとも、これらの金額はあくまで平均値であり、実際に受け取れる年金額は人それぞれ異なります。
とくに厚生年金では、現役時代の年収水準や加入していた期間が、受給額に大きく影響します。
では、厚生年金に加入し、平均年収300万円で30年間働いた場合、老後に受け取れる年金月額はどの程度になるのでしょうか。
2. 【厚生年金+国民年金】「平均年収300万円」で30年間働いた人の年金額はいくら?
本章では、生涯を通じた平均年収を300万円と仮定し、民間企業で30年間働いた場合に、老後にどの程度の年金を受け取れるのかを試算していきます。
上記の想定では「第2号被保険者」に該当するため、老後に受給できる年金は国民年金と厚生年金の両方となります。
そのため、「平均年収300万円」で「30年間」厚生年金に加入して勤務したケースでは、国民年金分と厚生年金分を合算することで、年金月額を算出できます。
まずは、国民年金に該当する部分から計算内容を確認していきましょう。
2.1 平均年収300万円で30年間働いた人の「国民年金額」を試算
国民年金の受給額は、次の計算式を用いて算出できます。

83万1700円 ×(保険料納付済み月数 ÷ 加入可能年数(12か月換算))※昭和31年4月2日以後生まれの方が対象
加入期間が40年(480か月)の場合は、満額となる約83万1700円(令和7年度基準)を受け取ることができます。
今回のケースでは、加入期間が30年(360か月)であるため、計算は次のとおりです。
83万1700円 × 360か月 ÷ 480か月 = 62万3775円(月額換算:約5万1981円)
上記から、30年間加入した場合の国民年金の受給額は、年額で約62万円、月額では約5万2000円となります。
2.2 平均年収300万円で30年間働いた人の「厚生年金額」を試算
厚生年金の年金額は、次の要素を合算して算出されます。
年金額 = 報酬比例部分 + 経過的加算 + 加給年金額
このうち、経過的加算は特別支給の老齢厚生年金を受給する人が対象となる仕組みであり、加給年金額は、生計を同一にする配偶者や子どもがいる場合に支給されます(一定の条件あり)。
今回の試算では「経過的加算」と「加給年金額」は考慮せず、報酬比例部分のみを用いて計算します。
報酬比例部分の年金額は、次の計算式によって求められます。
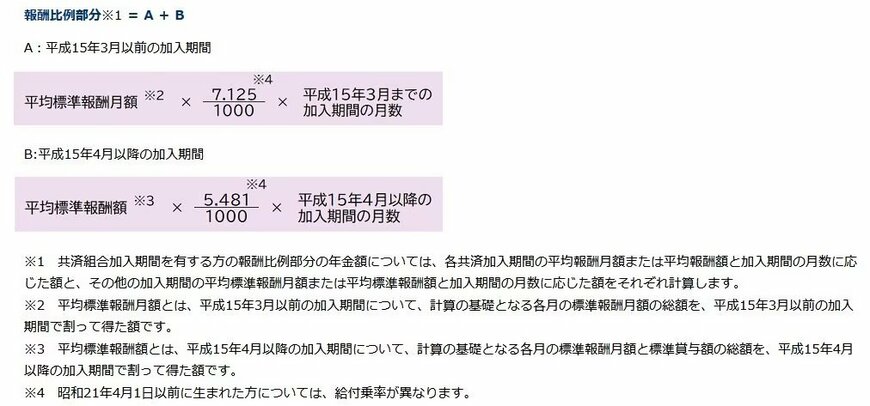
報酬比例部分=A+B
- A(2003年3月までの加入期間):平均標準報酬月額×7.125/1000×同期間の加入月数
- B(2003年4月以降の加入期間):平均標準報酬額×5.481/1000×同期間の加入月数
今回は、2003年4月以降に厚生年金へ加入したものとして、年金額を簡易的に試算します。
まず、簡易計算として、年収300万円を12か月で割った25万円を「平均標準報酬額の目安」として用います。
この数値を用いた計算は次のとおりです。
25万円 × 5.481/1000 × 360か月 = 49万3290円(年額)
※平均標準報酬月額は「年収÷12」で簡易的に算出しており、上限や等級調整、賞与の上限などは考慮していません。
上記の結果、年収300万円で30年間加入した場合の厚生年金は、年額49万3290円、月額にすると約4万1108円となります。
先に試算した国民年金分と合算すると、年金の合計額は111万7065円、月額では約9万3088円となります。
なお、実際の年金見込額は個々の条件によって異なるため、正確な金額については「ねんきんネット」などで確認するようにしましょう。
3. 【厚生年金+国民年金】年金月額が10万円未満の人はどのくらいいる?
前章で年収300万円、30年間働いた場合の年金月額を試算したところ、このケースの受給額は10万円を下回る結果となりました。
これは、厚生年金を含む平均的な受給額よりも5万円以上低い水準です。
では、実際に厚生年金と国民年金を併せて受け取っている高齢者のうち、年金受給額が10万円未満の人はどれほどいるのでしょうか。
厚生労働省年金局が公表している「令和6年度 厚生年金保険・国民年金事業の概況」によると、国民年金を含めた厚生年金の受給者数は、次のとおりです。

- 1万円未満: 4万3399人
- 1万円以上~2万円未満: 1万4137人
- 2万円以上~3万円未満: 3万5397人
- 3万円以上~4万円未満: 6万8210人
- 4万円以上~5万円未満: 7万6692人
- 5万円以上~6万円未満: 10万8447人
- 6万円以上~7万円未満: 31万5106人
- 7万円以上~8万円未満: 57万8950人
- 8万円以上~9万円未満: 80万2179人
- 9万円以上~10万円未満: 101万1457人
- 10万円以上~11万円未満: 111万2828人
- 11万円以上~12万円未満: 107万1485人
- 12万円以上~13万円未満: 97万9155人
- 13万円以上~14万円未満: 92万3506人
- 14万円以上~15万円未満: 92万9264人
- 15万円以上~16万円未満: 96万5035人
- 16万円以上~17万円未満: 100万1322人
- 17万円以上~18万円未満: 103万1951人
- 18万円以上~19万円未満: 102万6888人
- 19万円以上~20万円未満: 96万2615人
- 20万円以上~21万円未満: 85万3591人
- 21万円以上~22万円未満: 70万4633人
- 22万円以上~23万円未満: 52万3958人
- 23万円以上~24万円未満: 35万0004人
- 24万円以上~25万円未満: 23万0211人
- 25万円以上~26万円未満: 15万0796人
- 26万円以上~27万円未満: 9万4667人
- 27万円以上~28万円未満: 5万5083人
- 28万円以上~29万円未満: 3万0289人
- 29万円以上~30万円未満: 1万5158人
- 30万円以上~: 1万9283人
国民年金と厚生年金の両方を受給している人のうち、年金月額が10万円未満の人は全体の19.0%を占めています。
言い換えると、厚生年金に加入していた場合でも、およそ5人に1人は月10万円に満たない年金額で老後を迎えていることになります。
さらに、ここで示している年金額はあくまで額面であり、実際に手元に残る金額は、税金や社会保険料が差し引かれる点にも注意が必要です。
これらを踏まえると、厚生年金に加入しているからといって安心するのではなく、将来の生活費を見据えて、年金額を早めに把握しておくことが重要だといえるでしょう。
4. 厚生年金に加入していても「年金月額10万円未満」は珍しくない
本記事では、平均年収300万円で30年間働いたケースを例に、年金月額がどの程度になるのかを解説していきました。
厚生年金に加入していれば年金額が増える可能性はありますが、実際の受給額は現役時代の年収や加入期間によって大きく左右されます。
今回試算した「平均年収300万円で30年間勤務したケース」では、国民年金と厚生年金を合算しても年金月額は約9万円となり、10万円を下回る結果となりました。
また、統計データからも、厚生年金と国民年金の両方を受給している人のうち、約5人に1人が年金月額10万円未満であることが分かります。
こうした現状を踏まえると、厚生年金に加入しているからといって安心せず、早い段階から自身の年金見込額を把握し、将来の生活費を具体的に見据えておくことが大切になるでしょう。


参考資料
- 日本年金機構「公的年金制度の種類と加入する制度」
- 日本年金機構「老齢基礎年金の受給要件・支給開始時期・年金額」
- 日本年金機構「は行 報酬比例部分」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 厚生労働省「令和7年度の年金額改定についてお知らせします」
安達 さやか