
金利のある世界が本格化し、安全性の高い資産運用として「個人向け国債」に注目が集まっています。
2026年3月募集分の個人向け国債は、前月よりやや金利が低下したものの、依然として1%を超える高い水準を維持しています。
しかし、「国債と定期預金、結局どちらを選べばいいの?」と迷う方も多いのではないでしょうか。
本記事では、個人向け国債の最新金利や過去の推移を確認するとともに、定期預金との違いやそれぞれの有利な場面について詳しく解説します。金利の数字だけで判断せず、ご自身の目的に合った選び方のヒントを探っていきましょう。
1. 個人投資家向けの金融商品「個人向け国債」とは?
個人向け国債は、日本政府が発行する債券のうち、個人が購入しやすいように設計された金融商品です。
元本と利息の支払いは国が担保しているため、国内で流通する金融商品の中でも、安全性が非常に高い資産として位置づけられています。
この個人向け国債には、金利が見直される「変動金利型」と、利率が固定される「固定金利型」が用意されており、タイプごとに満期までの期間が異なります。
1.1 変動金利タイプ(10年満期)の概要
- 半年ごとに適用利率が見直される
- 適用金利には下限(0.05%)が設定されている
- 市場の金利が上昇すると受けとる利息も増えるメリットがある
1.2 固定金利タイプ(5年満期)の概要
- 発行時に決定された金利が、満期まで変わらず適用される
1.3 固定金利タイプ(3年満期)の概要
- 発行時に決定された金利が、満期まで変わらず適用される
2. 2026年3月募集分の「個人向け国債」金利速報
2026年3月5日から3月31日まで募集される個人向け国債の適用利率は、以下のようになっています。

- 変動10年:1.40%(2月募集分1.48%)
- 固定5年:1.58%(2月募集分1.66%)
- 固定3年:1.34%(2月募集分1.39%)
2月の募集分と比較すると、それぞれのタイプで0.05%~0.08%程度金利が下がりました。しかし、依然として1%を超える高い水準を保っています。
3. 3種類の「個人向け国債」の中で人気を集めているのはどれ?
2026年1月8日に財務省が公表した資料では、2025年12月分の個人向け国債について、種類ごとの応募額が示されています。

- 個人向け利付国庫債券(変動 10年)第189回債:2112億円
- 個人向け利付国庫債券(固定 5年) 第177回債:2136億円
- 個人向け利付国庫債券(固定 3年) 第187回債:785億円
なかでも固定5年タイプは応募額が特に多く、ほかの種類と比べても高い支持を集めている様子が見て取れます。
4. 【推移をチェック】個人向け国債の「変動10年」は、6カ月ごとに金利が再設定される
すでに触れたように、変動金利型の個人向け国債は、半年ごとに金利が見直される仕組みになっています。
また、2024年3月にマイナス金利政策が解除されて以降、金利は徐々に上昇する傾向を示しています。
では、個人向け国債の変動金利がどのように変遷してきたのかを見ていきましょう。

個人向け国債「変動10年(第158回)」適用利率の推移
- 令和5年6月16日から令和5年12月15日:0.28%
- 令和5年12月16日から令和6年6月15日:0.60%
- 令和6年6月16日から令和6年12月15日:0.57%
- 令和6年12月16日から令和7年6月15日:0.65%
- 令和7年6月16日から令和7年12月15日:0.84%
- 令和7年12月16日から令和8年6月15日:1.10%
変動10年の第158回発行債は、当初の適用利率が0.28%でしたが、その後は上昇基調となり、足元では1.10%まで引き上げられています。
ただし、変動金利型であるため、今後も利率が一貫して上昇するとは限らない点には留意が必要でしょう。
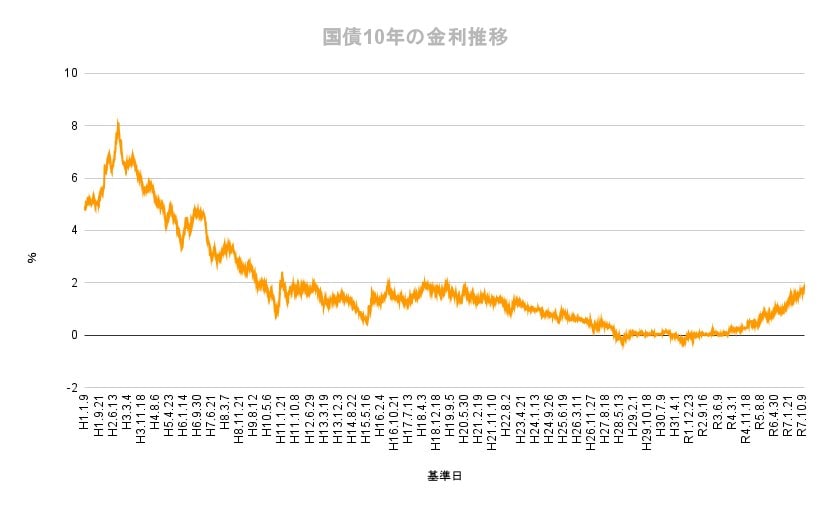
加えて、状況によっては適用される利率が低下する可能性もあることを、あらかじめ意識しておく必要があります。
5. 「個人向け国債」と「定期預金」、結局どちらを選ぶべきなの?
「個人向け国債」と「定期預金」のどちらを選ぶべきか、迷っている方も少なくないでしょう。
どちらも安全性の高い金融商品である点は共通していますが、仕組みや特性には違いがあります。
そこで本章では、それぞれの特徴を整理しながら、資金の使い道や目的、重視したいポイントに応じた考え方を確認していきます。
5.1 個人向け国債が「定期預金よりも有利」と考えられる3つの場面
個人向け国債は、元本と利息の支払いを国が保証していることから、非常に高い安全性を備えている点が大きな特長といえます。
1:資産の「守り」と「安心感」を最重視したい場合
判断の軸となるのは、「元本が減るリスクをどの程度回避したいか」という点です。
国債は元本割れの可能性がきわめて低く、資産を減らしたくない高齢者や、退職金受け取り後の運用先としても相性のよい商品といえます。
さらに、投資経験が少ない人が、リスクを抑えつつ資産運用を始める際の選択肢としても適しているでしょう。
2:将来的な金利上昇を見込んでいる場合
変動10年タイプの個人向け国債は、6カ月ごとに利率が見直される仕組みのため、今後日本の金利が上向くと想定する場合、メリットを享受できる可能性があります。
これに対し、定期預金は基本的に満期まで金利が固定されるため、途中で金利が上昇しても受け取る利息は変わりません。
その点、個人向け国債であれば、金利の動きに応じて利息が増える余地があります。
もっとも、金融機関によっては変動金利型の定期預金を提供しているケースもあります。
国債に限らず、適用利率の推移も確認しながら、総合的に比較することが大切でしょう。
3:運用資産の分散で「安全性を重視した資産」を確保したい場合
判断の観点となるのは、「資産全体の安定感をどのように高めるか」です。
株式や投資信託など値動きのある資産を保有している場合、資産配分の一部に安全性のきわめて高い個人向け国債を組み入れることで、ポートフォリオ全体のブレを抑えやすくなります。
リスクのある資産と安定した資産を組み合わせる手段として、個人向け国債を活用する考え方は有効といえるでしょう。
5.2 定期預金が「個人向け国債よりも有利」と考えられる2つの場面
個人向け国債は高い安全性が特長ですが、留意しておきたい点も存在します。
資金の使い道や目的によっては、個人向け国債よりも定期預金やほかの金融商品のほうが適している場合もあるため、事前に整理しておくことが大切です。
1:短期間で資金が必要になる可能性がある場合
個人向け国債は、購入後1年間は原則として換金できません。
さらに、1年経過後に中途換金する場合でも、直前2回分の各利子(税引前)相当額×0.79685が差し引かれる仕組みになっています。
これに対して定期預金は、中途解約を行っても元本が失われることはありません。
解約時には通常より低い金利が適用されるなどの扱いはあるものの、国債のように利息分を差し引かれる形とは異なるのが一般的です。
そのため、近いうちに資金を使う可能性がある場合には、定期預金のほうが取り回しのしやすい選択肢といえるでしょう。
2:市場金利の急激な上昇期である場合
変動10年タイプの個人向け国債は、利率の見直しが6カ月ごとに行われる仕組みです。
そのため、市場金利が大きく上昇した場合でも、その影響が直ちに国債の利率へ反映されるとは限りません。
このようなタイムラグがあるため、高金利の定期預金などへ迅速に資金を移せるケースと比べると、金利上昇局面における収益のチャンスを逃す可能性がある点には留意が必要でしょう。
6. 【失敗回避】個人向け国債で「注意したい」ポイント
個人向け国債は安全性の高さが魅力ですが、購入時に注意したいポイントがいくつかあります。
よくある失敗の一つが、生活費の備えとなる資金までまとめて投入してしまうケースです。
個人向け国債は購入から1年間は原則として換金できないため、急な支出が発生した際に身動きが取りづらくなります。
また、利率の数字だけに注目し、満期の違いを軽視する点にも注意が必要です。
3年・5年・10年という期間が、自身のライフプランに合っていなければ、使い勝手は悪くなりがちです。
さらに、特定のタイプに資金を偏らせると、満期や金利タイプを分けることで得られる分散効果を失ってしまいます。
個人向け国債を取り入れる際は、安全性だけで判断せず、資金の動かしやすさや期間、配分のバランスまで含めて考えることが重要です。
7. 個人向け国債は「金利」だけでなく使い方が重要
本記事では個人向け国債の「2026年3月募集分の最新条件」を整理するとともに、変動10年の仕組みや過去の金利推移について解説していきました。
2026年3月募集の個人向け国債は、変動10年・固定5年・固定3年の各タイプで前月より利率がやや低下したものの、依然として1%を超える高い水準を維持しており、前回募集(2025年12月)では固定5年がとくに高い応募を集めました。
もっとも、安全性の高さだけを理由に、金利の数字だけで選ぶのは十分とはいえません。
資金を使う時期の想定や、今後の金利環境の見通し、保有資産全体の配分といった点を踏まえることが大切です。
あわせて、生活費の備えを確保しつつ、満期やタイプを分けて持つ工夫も欠かせません。
個人向け国債は資産の「守り」として心強い選択肢ですが、自身の目的やライフプランに沿って選ぶことが、満足のいく運用につながるでしょう。


参考資料
- 財務省「個人向け国債 教えてコクサイ先生」
- 財務省「個人向け国債窓口」
- 財務省「個人向け国債の応募額(令和7年10月)」
- 財務省「国債金利情報」
- 財務省「変動10年(第158回)の発行条件」
- 財務省「個人向け国債の応募額(令和7年12月)」
川勝 隆登