6月15日は偶数月に一度の年金支給日でした。「将来自分はいくらもらえるのだろう?」と不安に思う現役世代の方も多いのではないでしょうか。
老後の柱である公的年金ですが、いざ受け取る段になって気づきがちな「当たり前だけど意外な盲点」が2つあります。
1つは給与と違い「2カ月に一度の支給」であること。もう1つは額面から「税金や社会保険料が天引きされる」ことです。
こうしたシビアな現実がある中、男女の年金額には大きな格差が存在します。今回は最新データから、全体平均「月額約15万円」を超える厚生年金を受け取る女性がどれくらいいるのか考察します。
1. この記事の3つのポイント
- 女性の厚生年金平均は月約11.1万円。男女平均を大きく下回る
- 月15万円以上の女性はわずか12.3%。男性(68.8%)と大きな格差
- 年金だけでは不安。現役時代からの見込額把握と資産形成が不可欠
2. 日本の公的年金制度のキホンを整理!

最初に、年金の仕組みについて簡単に確認をしておきます。 日本の公的年金制度は、「国民年金」と「厚生年金」の2種類からなる「2階建て構造」です。
2.1 国民年金(1階部分)
- 加入対象:原則、日本に住む20歳から60歳未満の方
- 保険料:1万7920円(※1):全員一律、年度ごとに見直しあり
- 年金額:7万608円(※2)✕調整率:未納期間がある場合は減額調整
※1:2026年度(令和8年度)の月額 ※2:2026年度(令和8年度)の月額。40年間年金保険料を納付した場合に受け取れる「満額」(昭和31年4月2日以後生まれの方の場合)
2.2 厚生年金(2階部分)
- 加入対象:主に会社員、公務員など ・保険料:報酬比例制(報酬により決定)
- 年金額:加入期間や納付保険料により決定(国民年金に上乗せ支給)
現役時代に「国民年金」と「厚生年金」のどちらに加入している期間が長いかによって、老後に受け取る年金額に大きな差がでることを押さえておきましょう。
国民年金の保険料が「全員一律」であるのに対し、厚生年金は「報酬比例制」です。毎月の給与や賞与などの報酬に応じて保険料を決定するため、人によって納める保険料も、将来受け取る年金額も異なる仕組みになっています。
3. 女性で厚生年金「ひと月15万円超」を受け取る人はどのくらい?
現役時代の働き方や収入によって個人差が大きい厚生年金ですが、女性は実際にどのくらい受け取っているのでしょうか。
厚生労働省の最新資料「令和6年度 厚生年金保険・国民年金事業の概況」によると、厚生年金の平均年金月額は、男女全体で「15万289円」でした。 これを男女別に見ると、受給額に大きな差があることがわかります。
※以下の厚生年金受給額には、国民年金(老齢基礎年金)部分を含みます。
3.1 《平均年金月額》

- 全体:15万289円
- 男性:16万9967円
- 女性:11万1413円
では、全体の平均額である「15万円」を超える厚生年金を受け取っている女性はどのくらいいるのでしょうか。受給権者数から割合を計算してみます。
3.2 《厚生年金を月額15万円以上受け取っている割合》
- 女性の受給権者数:540万5752人
- うち、月額15万円以上受け取っている女性:66万4486人
- 割合:約12.3%(66万4486人 ÷ 540万5752人)
女性のうち、厚生年金を月額15万円以上受け取っている人は「約12.3%(約8人に1人)」にとどまります。
ちなみに、男性で月額15万円以上受け取っている人は「約68.8%(735万998人 ÷ 1067万9944人)」にのぼり、男女で非常に大きな格差があることが浮き彫りになりました。
個人差をより詳しく見るために、女性の受給額分布を1万円刻みで確認していきます。
3.3 【女性の厚生年金・受給額分布】
- ~1万円未満:1万2953人
- 1万円以上~2万円未満:3880人
- 2万円以上~3万円未満:2万9993人
- 3万円以上~4万円未満:6万3025人
- 4万円以上~5万円未満:6万1945人
- 5万円以上~6万円未満:6万9313人
- 6万円以上~7万円未満:18万892人
- 7万円以上~8万円未満:34万8764人
- 8万円以上~9万円未満:54万1901人
- 9万円以上~10万円未満:75万1358人
- 10万円以上~11万円未満:81万3990人
- 11万円以上~12万円未満:69万5128人
- 12万円以上~13万円未満:52万2466人
- 13万円以上~14万円未満:37万4169人
- 14万円以上~15万円未満:27万1489人
- 15万円以上~16万円未満:20万322人
- 16万円以上~17万円未満:14万7604人
- 17万円以上~18万円未満:10万5489人
- 18万円以上~19万円未満:7万1561人
- 19万円以上~20万円未満:4万8617人
- 20万円以上~21万円未満:3万3387人
- 21万円以上~22万円未満:2万1931人
- 22万円以上~23万円未満:1万4116人
- 23万円以上~24万円未満:8813人
- 24万円以上~25万円未満:5491人
- 25万円以上~26万円未満:3233人
- 26万円以上~27万円未満:1811人
- 27万円以上~28万円未満:927人
- 28万円以上~29万円未満:479人
- 29万円以上~30万円未満:223人
- 30万円以上~:482人
女性のボリュームゾーンは「10万円以上~11万円未満」となっています。15万円以上の年金を受け取っている方はごく少数派であることがわかります。
女性の場合、結婚や出産、育児などのライフイベントによって働き方を変えざるを得ない期間が生じやすく、これが年金受給額の差に大きく影響していると考えられます。
公的年金だけでゆとりある生活レベルを維持するのは、決して簡単ではありません。
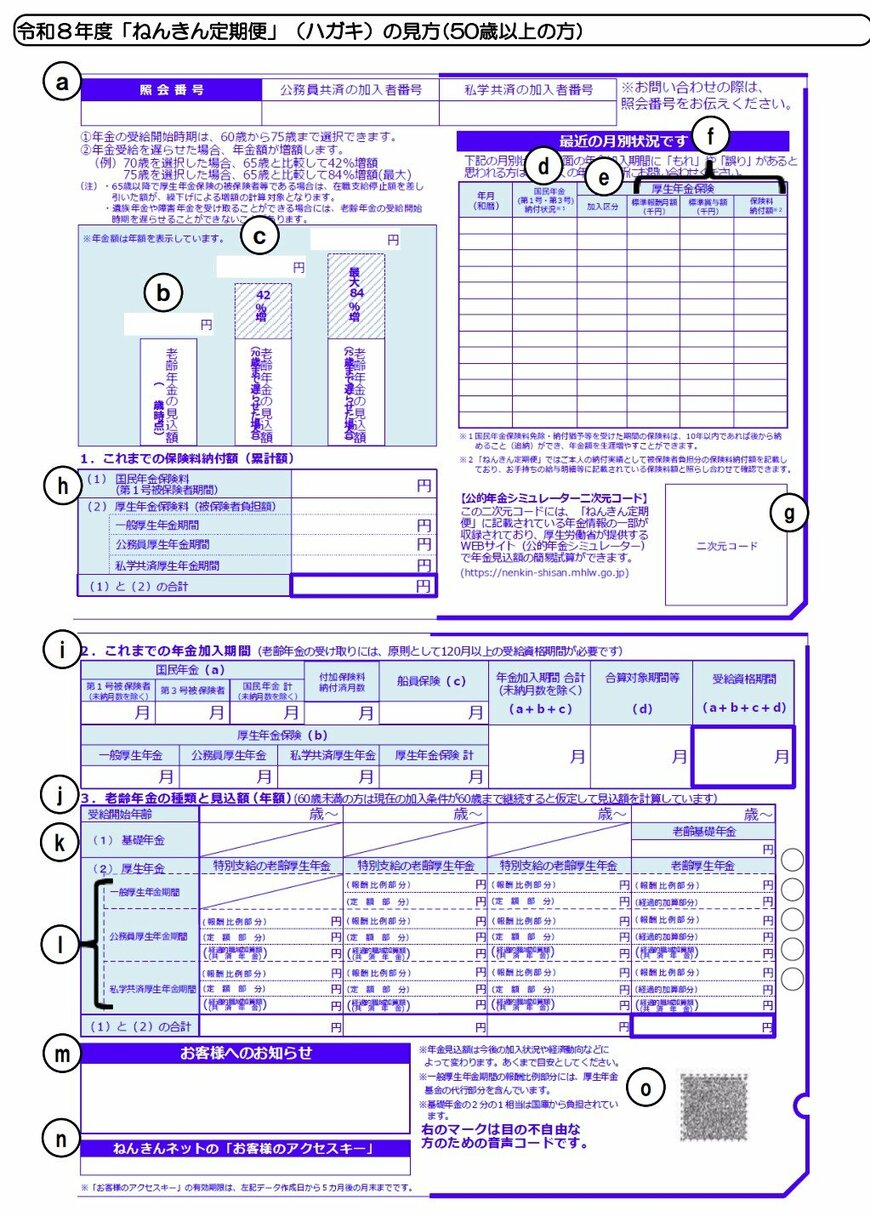
まずはご自身の年金見込額を「ねんきんネット」や「ねんきん定期便」で確認しておくことが重要です。
4. 今すぐ確認《50歳以上&50歳未満》ねんきん定期便の見方をチェック!
実際に口座に振り込まれる年金額は、年金受給開始時に「年金振込通知書」で確認することになります。
セカンドライフを迎える前には、「ねんきんネット」や「ねんきん定期便」で「見込額」を確認できます。
4.1 「厚生年金・国民年金」見込額の確認方法①「ねんきんネット」
日本年金機構の「ねんきんネット」では、最新の年金記録をいつでもウェブ上で確認することができます。 将来受け取る老齢年金の見込額を試算することも可能です。
基礎年金番号やメールアドレスを利用する方法と、マイナンバーカードを利用する方法の2つの方法があります。
4.2 「厚生年金・国民年金」見込額の確認方法②「ねんきん定期便」
「ねんきん定期便」は、毎年の誕生月に郵送されてきます。35歳・45歳・59歳の節目には封書タイプ、それ以外はハガキ形式となります。
また、年代によって記載内容が大きく異なります。
【50歳未満の場合】
50歳未満の人に届くねんきん定期便には、「これまでの加入実績に応じた年金額(今受給した場合の年金額)」が記載されています。
これから納める保険料は計算に含まれていないため、「これしかもらえないの?」と少なく感じるかもしれませんが、今後も保険料を納めることで将来受け取る金額は更新されていきます。

【50歳以上の場合】
一方、50歳以上の人に届くねんきん定期便には、現在の加入条件のまま60歳まで保険料を納め続けたと仮定した場合の「65歳から受け取れる年金見込額」が記載されています。
実際に老後にもらえる金額に近い、よりリアルな数字を確認することができます。
いまのシニア世代の年金額や、ご自身の見込額を見て、思ったより少ないと感じた方もいるでしょう。
現役世代のうちに気づくことができれば、老後に向けて対策をとっていくことができますが、年金を受給する段階になってから気づいても対応は困難です。
老後に向けて資金計画を考える上でも、老後の収入目安を把握しておく必要があります。「ねんきん定期便」や「ねんきんネット」などで早いうちに確認しておきましょう。
5. まとめにかえて
今回は、最新の統計データから女性の厚生年金受給額の実態について確認しました。
男女全体の平均受給額は約15万円ですが、この額を超える女性は全体の約12.3%にとどまり、男性の約68.8%と比べて大きな格差があることが浮き彫りになりました。
女性はライフイベントにより働き方を変えざるを得ない期間が生じやすいことが、将来の年金額に直結していると考えられます。
公的年金だけでゆとりある生活を送るのは難しい現実があります。だからこそ、現役世代のうちから「ねんきん定期便」などで将来の受給見込額を把握しておくことがたいせつです。
単身の方であればご自身の年金を軸に、ご夫婦であれば配偶者の年金と合わせた「世帯単位で把握しておく視点」も欠かせません。
ご自身のライフスタイルに合わせて受給見込額を早めに知ることで、新NISAやiDeCo(個人型確定拠出年金)を活用した資産形成など、自分に合った老後への備えを計画的に始めていきましょう。

参考資料
- 日本年金機構「国民年金・厚生年金保険 被保険者のしおり」
- 日本年金機構「令和8年分からの年金額等について」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 「ねんきん定期便」の様式(サンプル)と見方ガイド(令和8年度送付分)
マネー編集部年金班