
2026年2月募集分の個人向け国債は、すべてのタイプで前月を上回る利率となりました。
なかでも「固定5年」は1.66%まで上昇し、メガバンクの定期預金との差が大きく広がっています。
本記事では、最新の金利水準を比較するとともに、金利上昇局面において「変動10年」の利率が半年ごとにどのように変化していくのかを、具体的な例を交えて解説します。
1. 日本政府が個人向けに発行している債券「個人向け国債」とは
「個人向け国債」は、日本政府が個人向けに発行している債券で、日本国内の金融商品の中でも、安全性が非常に高い資産の一つと位置づけられています。
個人向け国債には、「変動金利型(10年)」「固定金利型(5年)」「固定金利型(3年)」の3種類があります。
変動金利10年
- 適用される利率が半年に一度見直される
- 金利には年率0.05%の最低保証が設定されている
- 市場金利が上昇した場合、それに連動して受け取れる利息が増加する点がメリット
固定金利5年
- 購入時に定められた利率が、満期を迎えるまで変動しない
固定金利3年
- 購入時に定められた利率が、満期を迎えるまで変動しない
2. 【最新情報】個人向け国債の「2月募集分」の利率は何パーセント?
2026年2月募集分(2月5日〜27日)の発行条件が公表され、すべてのタイプで前月を上回る利率となるなど、上昇傾向が続いています。
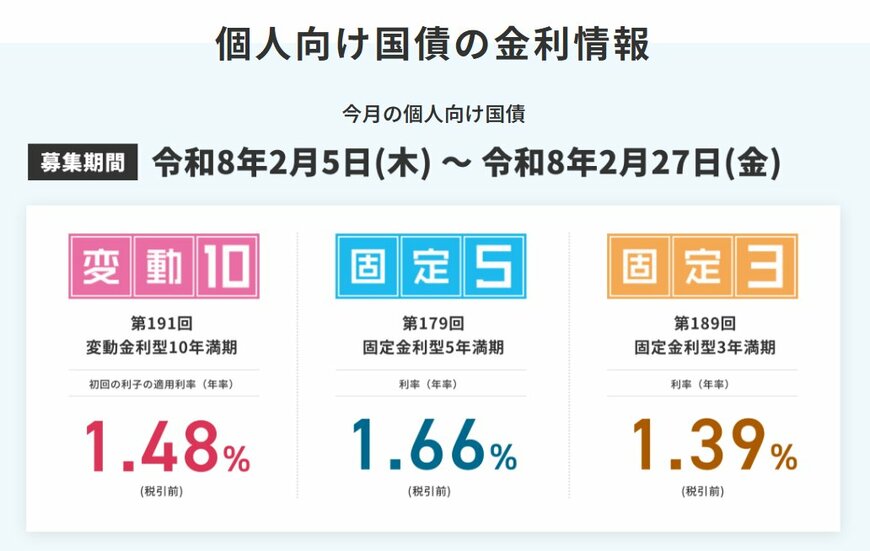
- 変動10年:1.48%(1月募集分は1.39%、12月募集分は1.23%、11月募集分は1.10%)
- 固定5年:1.66%(1月募集分は1.59%、12月募集分は1.35%、11月募集分は1.19%)
- 固定3年:1.39%(1月募集分は1.30%、12月募集分は1.10%、11月募集分は0.99%)
なかでも「固定5年」の1.66%は、後述するメガバンクの定期預金と比べても際立って高い水準といえるでしょう。
変動10年を選ぶべきか、それとも固定5年か、判断材料として、変動10年の適用利率がこれまでどのように推移してきたのか、具体的な事例を確認してみましょう。
3. 【過去の推移】個人向け国債「変動10年」の適用利率は半年ごとにどう変わる?
2024年3月にマイナス金利政策が解除されて以降、日本の金利は緩やかな上昇基調にあります。
実際に個人向け国債の金利がどのように変化しているのか、具体的に見ていきましょう。
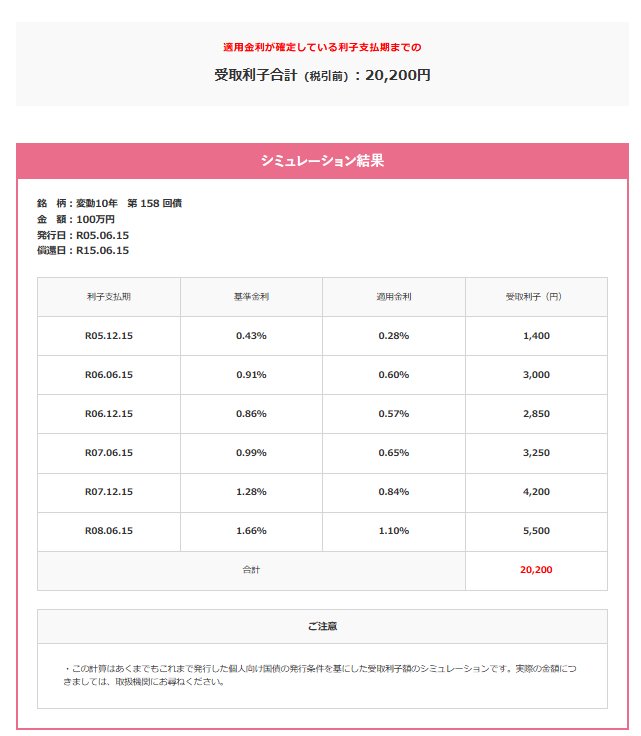
個人向け国債「変動10年(第158回債)」適用利率(税引前)の推移
- 2023年6月16日~2023年12月15日:0.28%
- 2023年12月16日~2024年6月15日:0.60%
- 2024年6月16日~2024年12月15日:0.57%
- 2024年12月16日~2025年6月15日:0.65%
- 2025年6月16日~2025年12月15日:0.84%
- 2025年12月16日~2026年6月15日:1.10%
当初0.28%だった変動10年(第158回債)の適用利率は、現在では1.10%まで上昇しています。
この国債を100万円分購入した場合、受け取れる利子がどの程度になるのかシミュレーションしてみましょう。
シミュレーション:変動10年(第158回債)を100万円購入した場合の受取利子
- 2023年6月16日~2023年12月15日:1400円(税引後:1116円)
- 2023年12月16日~2024年6月15日:3000円(税引後:2390円)
- 2024年6月16日~2024年12月15日:2850円(税引後:2271円)
- 2024年12月16日~2025年6月15日:3250円(税引後:2589円)
- 2025年6月16日~2025年12月15日:4200円(税引後:3346円)
- 2025年12月16日~2026年6月15日:5500円(税引後:4382円)
※利子は受取時に20.315%の税金が差し引かれます
最初の半年間に受け取れる利子は、税引後で1116円です。
その後、適用利率は半年ごとに段階的に上昇し、2年半後には4382円と約4倍に増えています。
このように利子が増えていく点は大きな魅力ですが、途中で現金化が必要になった場合はどうなるのでしょうか。
個人向け国債は発行から1年が経過すれば中途換金が可能ですが、直近2回分の各利子(税引前)相当額×0.79685が差し引かれます。
売却のタイミングによっては、直近1年分の利子がほとんど手元に残らない計算となるため、余裕資金での運用が基本です。
また、適用利率が常に上昇し続けるとは限らない点にも注意が必要です。
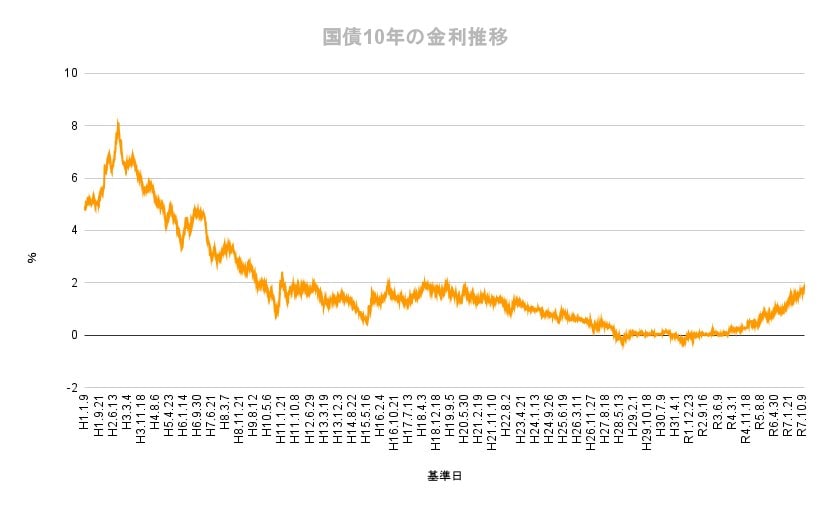
市場金利の動きによっては、適用利率が将来的に低下する可能性もあるため、その点を十分に理解したうえで購入を検討することが大切です。
4. 個人向け国債に関するよくある疑問
続いて、個人向け国債について寄せられることの多い疑問と、その回答を確認していきます。
4.1 Q1:個人向け国債など国債を初めて購入する場合、どのような手続きが必要なの?
個人向け国債をはじめて購入する場合は、証券会社や銀行などの金融機関で国債用の口座を開設する必要があります。
実際に購入する際には、購入代金に加えて預金通帳や印鑑などが必要となるため、具体的な手続きについては取引予定の金融機関に確認しておくと安心です。
4.2 Q2:個人向け国債の口座を開設している金融機関が破綻した場合はどうなる?
元本と利子の支払いは国が保証しているため、口座を開設している金融機関が破綻した場合でも権利は保護されます。
元本や利子を受け取れなくなるといった心配はありません。
4.3 Q3:個人向け国債の利子は、いつ支払われるの?
利子は原則として、発行月とその半年後の15日に支払われます。
なお、支払日が銀行の休業日に当たる場合は、翌営業日に支払われます。
4.4 Q4:発行から1年未満の中途換金はできないの?
原則として認められていませんが、口座名義人が亡くなった場合や、災害救助法が適用される大規模な自然災害で被害を受けた場合には、中途換金が可能となります。
5. 「変動10年」と「固定5年」どちらを選ぶべきか?
「金利のある時代」が戻ってきました。
金利面の魅力が高まっている個人向け国債や定期預金については、「いつ購入・預入するか」「どの期間の商品を選ぶか」と悩む方も多いでしょう。
判断に迷う場合は、金利上昇を見込みつつ、変動10年に半分、固定5年に半分といったように資金を分けて運用する方法を検討するのも一つの考え方です。
6. 個人向け国債を活用した資産運用の考え方
本記事では、最新の金利水準を比較するとともに、金利上昇局面において「変動10年」の利率が半年ごとにどのように変化していくのかについて解説しました。
2026年2月募集分では全タイプで利率が上昇し、なかでも固定5年は定期預金を大きく上回る水準となりました。
個人向け国債を取り入れる際は、資金の目的や運用期間、必要となる流動性を踏まえて選択することが重要です。
預金に偏るのではなく、複数の金融商品を組み合わせて考えることで、金利環境の変化にも柔軟に対応しやすくなるでしょう。