2026年4月分から「子ども・子育て支援金」の負担が始まる!「シニア層」の支援金額は月額いくらになりそう?
想定される2026年度の負担額《一覧表》
polkadot_photo/shutterstock.com


年末年始、お孫さんとの再会を楽しみ、賑やかな時間を過ごされた方も多いことでしょう。
子育てへの支援や少子化対策の各種制度は、拡充を続けています。この拡充財源として、政府は2026年4月から子ども・子育て支援金の徴収を始めます。この支援金はシニア層も徴収対象ですが、月額いくら負担することになるのでしょうか。
この記事では、シニア層が負担する子ども・子育て支援金の金額について解説します。
1. 「子ども・子育て支援金」とは?
子ども・子育て支援金とは、政府が掲げる「こども未来戦略」にもとづき、少子化対策の財源を確保するために導入されるものです。主に、以下のような政策を実施するために使われます。
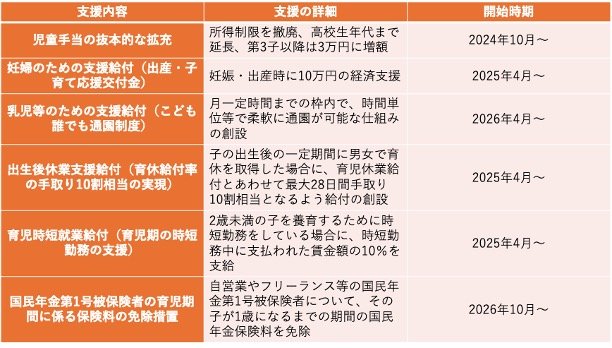
- 児童手当の抜本的な拡充:所得制限を撤廃、高校生年代まで延長、第3子以降は3万円に増額
(2024年10月〜) - 妊婦のための支援給付(出産・子育て応援交付金):妊娠・出産時に10万円の経済支援
(2025年4月〜) - 乳児等のための支援給付(こども誰でも通園制度):月一定時間までの枠内で、時間単位等で柔軟に通園が可能な仕組みの創設
(2026年4月〜) - 出生後休業支援給付(育休給付率の手取り10割相当の実現):子の出生後の一定期間に男女で育休を取得した場合に、育児休業給付とあわせて最大28日間手取り10割相当となるよう給付の創設
(2025年4月〜) - 育児時短就業給付(育児期の時短勤務の支援):2歳未満の子を養育するために時短勤務をしている場合に、時短勤務中に支払われた賃金額の10%を支給
(2025年4月〜) - 国民年金第1号被保険者の育児期間に係る保険料の免除措置:自営業やフリーランス等の国民年金第1号被保険者について、その子が1歳になるまでの期間の国民年金保険料を免除
(2026年10月〜)
特徴は、税金でも社会保険料でもない点です。税金のように幅広い行政サービスに使うわけでもなく、社会保険料のように社会保障を受けるために支払うお金でもありません。あくまでも、子育て支援・少子化対策のためだけに使うものとして、徴収されます。
ただし、支援金は私たちが毎月納める公的医療保険料に上乗せする形で徴収されます。会社員は健康保険、個人事業主や60〜74歳の人は国民健康保険料、75歳以上の人は後期高齢者医療保険料に上乗せされます。そのため、実質的には「公的医療保険料の引き上げ」と感じる人も多いでしょう。
こども・子育て支援金は、なぜシニア層にも負担が求められるのでしょうか。次章で理由を解説します。
2. シニアも「子ども・子育て支援金」を負担する理由は?
シニア層は、子どもが独り立ちし、すでに子育てが終わっていることが多いでしょう。なぜ年金生活となるシニア層まで、支援金を負担するのでしょうか。
幅広い世代が子ども・子育て支援金を負担する理由は、少子化による社会保障の破綻を防ぐためです。年金や医療、介護といった社会保障は、現役世代の納める社会保険料があってこそ成り立つものです。
少子化がこのまま進むと、将来の現役世代は今よりも減少すると見込まれます。今後現役世代の人数が減れば、高齢者を支える年金・医療制度自体が維持できなくなる可能性があるのです。
「子どもや子育て世帯を支えることは、結果的に自分自身の社会保障基盤を支えることになる」という考え方のもと、全世代で少しずつ支援金を負担することになりました。
次章では、実際にシニア層が納める負担金額を解説します。
3. 子ども・子育て支援金、シニア層の支援金額はいくら?
では、シニア層が負担する金額はいくらなのでしょうか。加入している公的医療保険別に、加入者1人当たりの平均負担額を見てみましょう。
3.1 子ども・子育て支援金の負担額【平均額】
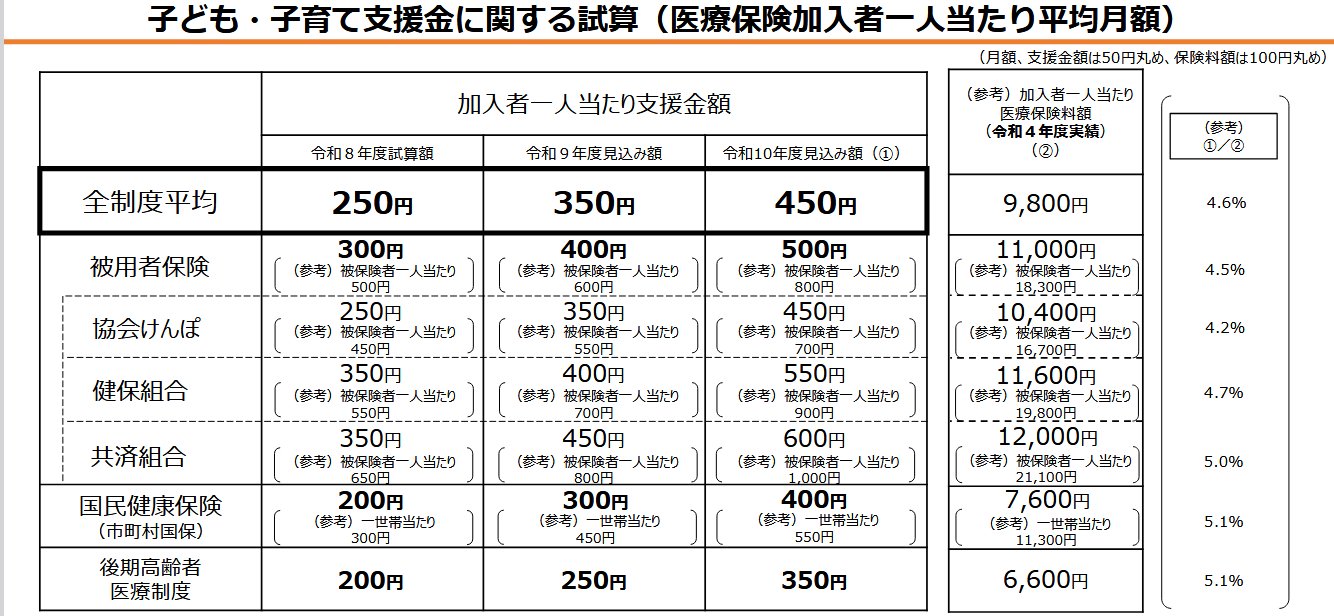
加入者1人当たりの金額 平均額
- 2026年:250円
- 2027年:350円
- 2028年:450円
協会けんぽ
- 2026年:250円
- 2027年:350円
- 2028年:450円
健保組合
- 2026年:350円
- 2027年:400円
- 2028年:550円
共済組合
- 2026年:350円
- 2027年:450円
- 2028年:600円
国民健康保険
- 2026年:200円
- 2027年:300円
- 2028年:400円
後期高齢者医療保険
- 2026年:200円
- 2027年:250円
- 2028年:350円
加入している保険によって異なりますが、平均で200〜350円ほどを負担します。この3年で負担額が次第に増えていく見込みで、2028年には500円超の金額を負担する人もいます。
ただし、上記はあくまで平均額です。実際は収入額に応じて負担額が決定します。被保険者ごとの年収のボリュームゾーン別に、想定される2026年度の負担額を見てみましょう。
3.2 子ども・子育て支援金の負担額【年収別】
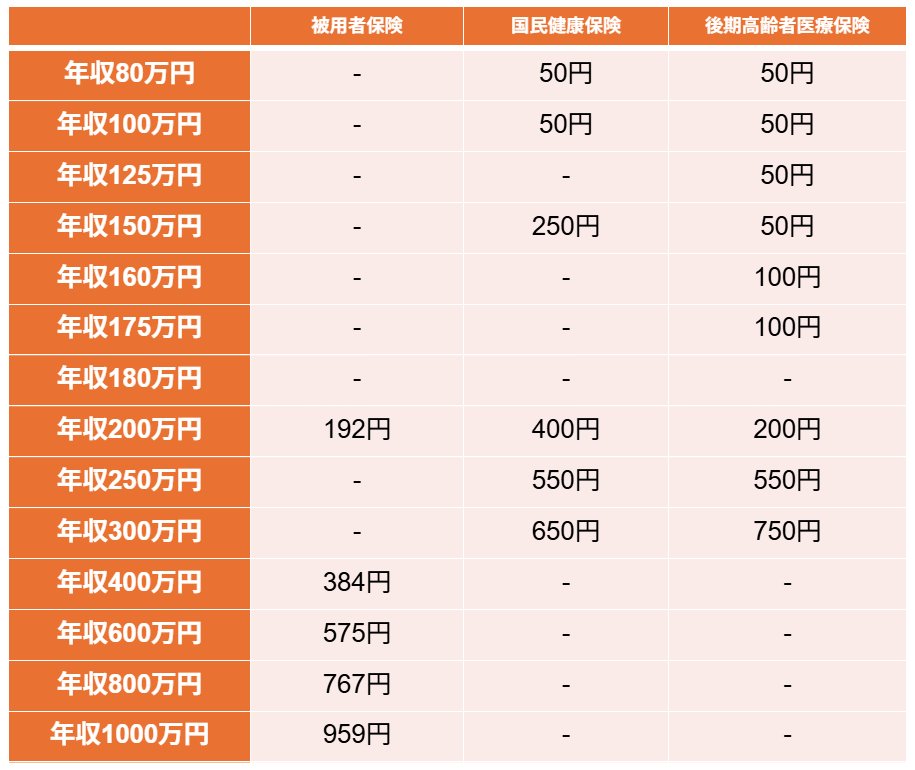
被用者保険
- 年収200万円:192円
- 年収400万円:384円
- 年収600万円:575円
- 年収800万円:767円
- 年収1000万円:959円
国民健康保険
- 年収80万円:50円
- 年収100万円:50円
- 年収150万円:250円
- 年収200万円:400円
- 年収250万円:550円
- 年収300万円:650円
後期高齢者医療保険
- 年収80万円:50円
- 年収100万円:50円
- 年収125万円:50円
- 年収150万円:50円
- 年収160万円:100円
- 年収175万円:100円
- 年収200万円:200円
- 年収250万円:550円
- 年収300万円:750円
収入によっては、1000円近い負担が必要な場合もあります。現在の自分の収入と照らし合わせて、いくら負担する見込みか確かめておきましょう。
次章では、子ども・子育て支援金の注意点を解説します。
4. 子ども・子育て支援金の注意点
子ども・子育て支援金の注意点としては、手取りが減ることが挙げられます。前述のとおり、平均して月200〜350円程度でも、年換算すると数千円の負担額になります。実際は収入に応じて負担額が決定するため、人によってはより多くの負担となる可能性もあるでしょう。
一方で、政府は社会保障改革と賃上げにより、実質的な社会保障負担なしで支援金の徴収が可能だとしています。そのため、社会保障改革がスムーズに進めば、手取りの減少を感じにくく、生活にもあまり影響が出ないと考えられます。
とはいえ、ある程度手取り減少に備えておくことは重要です。65歳までなら加入可能な私的年金づくりができる制度「iDeCo」を活用したり、個人年金保険を契約したりして、公的年金以外の収入源や資産の用意を進めておきましょう。
5. まとめ
子ども・子育て支援金は、全世代で子どもや子育て世帯を支える仕組みです。そのため、子育てが終わっているシニア層でも負担が求められます。
平均金額は月額200〜350円程度であり、社会保障改革が進めば実質負担なしとなる見込みです。ただし、改革がスムーズに行かない場合に備えて、資産形成をしておくのが望ましいでしょう。
関連記事
【インフル予防接種は保険適用外】かかったあとの治療は70歳未満3割、冬の医療費は「保険が使えるもの」と「使えないもの」に分けて考える
厚生労働省によると、インフルエンザの予防接種は病気の治療ではないため健康保険が使えず、原則として全額が自己負担です。一方で、かかったあとの診察や薬は健康保険が使え、協会けんぽによると70歳未満の人は窓口で3割を払います。例年12月から3月の流行シーズンを前に、予防接種と治療の費用の違いを、厚生労働省と協会けんぽの資料をもとに、FPの視点で分かりやすく整理します。
【高額療養費は“月ごと”に計算】入院が月またぎで自己負担はどう変わる?総医療費100万円の場合「同じ月」と「月またぎ」自己負担を比較
高額療養費は、同じ月にかかった医療費の自己負担が上限を超えたときに、超えた分が払い戻されるしくみです。上限は月ごとに決まるため、同じ入院でも月をまたぐと自己負担の合計が増えることがあります。区分ウの人が総医療費100万円の入院をした場合、同じ月なら9万2940円、2か月に分かれると17万5880円の試算です。2026年8月からの見直しも含めて、FPの視点で分かりやすく整理します。
高額療養費はマイナ保険証で済むと思いきや、「2万9000円」戻る試算も!入院した月に別の病院へも通った人は確認を
高額療養費の払い戻しは、申請できる期間が決まっています。協会けんぽでは、時効は診療月の翌月1日から2年です。マイナ保険証で入院して窓口の支払いが上限までに抑えられても、同じ月に別の病院の外来にかかると、合算してあとから払い戻しを受けられることがあります。70歳未満で区分ウの会社員が、入院と外来で医療費110万円かかった月の試算では、申請すると2万9000円が戻ります。
参考資料
石上 ユウキ