


私たちが納めた年金保険料の一部は、将来に備えて「年金積立金」として運用されていることをご存知でしょうか。
運用を担うGPIF(年金積立金管理運用独立行政法人)が2025年11月に発表した最新報告によると、2001年度からの累積収益率は年率+4.51%と、着実な成果を上げています。特に直近(2025年度第2四半期)の期間収益は+5.52%を記録しており、世界最大級の投資家としての実力を示しました。
公的年金という「絶対に失敗できない資産」を、プロはどのように守り、増やしているのか。その堅実なポートフォリオ(資産配分)には、個人の資産形成においてもマネしたいヒントが隠されています。
本記事では、GPIFの最新の運用状況を紐解くとともに、この「プロの手法」を参考にNISAで「毎月3万円」を積立投資した場合のシミュレーションを解説。年率4〜5%で運用できた場合、10年後・20年後・30年後の資産がどう変わるのか、その結果を見ていきましょう。
1. 【年金積立金の運用状況】2025年7-9月期は収益率+5.52%に
公的年金の積立金を管理・運用しているGPIF(年金積立金管理運用独立行政法人)は、2001年度の市場運用開始以来、年率換算で+4.51%という安定した収益率を達成しています。
直近の2025年度第2四半期(7月~9月)における期間収益率は+5.52%と、好調な結果を示しました。
下記のグラフが示すように、短期的には市況によって収益が変動する局面もありますが、長期的な視点で見ると着実に資産が積み上がっていることがわかります。

国民の大切な資産を預かる公的年金の運用には、何よりも「慎重さ」と「持続性」が求められます。そのため、GPIFは5年ごとに日本の経済情勢や将来予測に基づき、運用方針をゼロベースで見直しています。
2025年4月からスタートした最新の「第5期中期計画」においても、徹底した議論の末に維持されたのが、以下の「基本ポートフォリオ」です。

「国内債券・国内株式・外国債券・外国株式」の4資産に25%ずつ均等に配分するこの形は、まさにリスクを最小限に抑えつつ、安定したリターンを目指す「運用の黄金比」と言えます。
これからNISAなどで資産運用を始める方にとって、この「プロが数十年かけて導き出した配分」と「実績」は、単なるデータ以上の価値があります。
リスクを賢く管理しながら、着実に資産を増やすための最も現実的で、信頼できるお手本となるはずです。
2. 【NISA】積立投資「毎月3万円」×「10年・20年・30年後」でシミュレーション
前章で確認した通り、公的年金はプロの戦略によって「年率4%強」という安定した実績を積み上げてきました。
では、私たちが新NISAを活用し、この「プロの手法」を参考に運用を継続できたら、将来の資産はどう変わるのでしょうか。
ここでは、毎月3万円を積み立てた場合を想定し、GPIFの実績に近い「年利4%」と、少し上振れした際の目安となる「年利5%」の2つのケースでシミュレーションを行います。
(※本試算は仮定の数値に基づくものであり、将来の運用成果を保証するものではありません。市場環境によっては元本を下回る可能性がある点にご留意ください)
2.1 ケース1:NISAで毎月3万円を年利5%で運用した場合
【NISA】月3万円を30年間積み立て運用するといくらになる?3/5

出所:LIMO編集部作成
年利5%で運用できた場合のシミュレーション結果は以下の通りです。
シミュレーション結果(元本・運用収益・総額)
- 0年目:0円
- 2年目:72万円・3万5578円:75万5578円
- 4年目:144万円・15万447円:159万447円
- 6年目:216万円・35万2928円:251万2928円
- 8年目:288万円・65万2215円:353万2215円
- 10年目:360万円・105万8468円:465万8468円
- 12年目:432万円・158万2912円:590万2912円
- 14年目:504万円・223万7949円:727万7949円
- 16年目:576万円・303万7284円:879万7284円
- 18年目:648万円・399万6061円:1047万6061円
- 20年目:720万円・513万1010円:1233万1010円
- 22年目:792万円・646万620円:1438万620円
- 24年目:864万円・800万5319円:1664万5319円
- 26年目:936万円・978万7679円:1914万7679円
- 28年目:1008万円・1183万2640円:2183万2640円
- 30年目:1080万円・1416万7759円:2496万7759円
毎月3万円の積立投資を10年間継続すると、元本の合計は360万円になります。この期間、年利5%で運用できたと仮定すると、約105万円の運用益が発生し、資産総額は約466万円まで成長する計算です。
さらにこの積立を30年間続けた場合、元本1080万円に対して資産総額は約2497万円に達する可能性があります。
これはあくまで試算ですが、現金を預貯金として保有するだけでなく、運用に回すことで資産が大きく成長する可能性を秘めていることがわかります。
2.2 ケース2:NISAで毎月3万円を年利4%で運用した場合
【NISA】月3万円を30年間積み立て運用するといくらになる?4/5
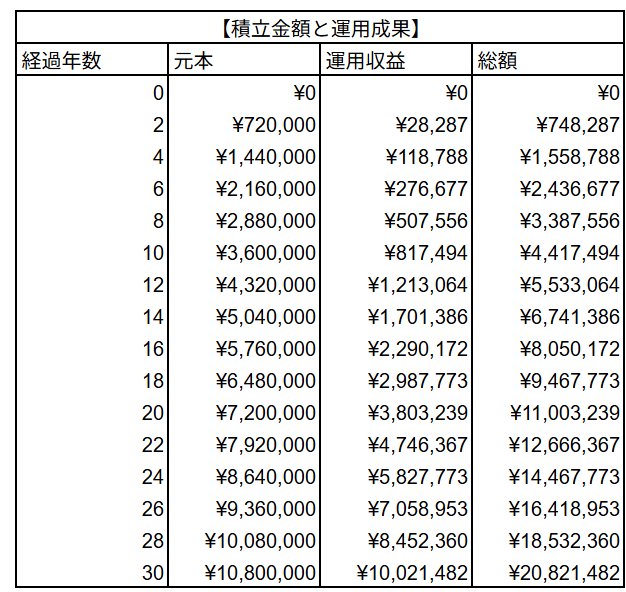
出所:LIMO編集部作成
次に、年利4%で運用できた場合のシミュレーション結果を見てみましょう。
シミュレーション結果(元本・運用収益・総額)
- 開始:0円
- 2年目:72万円・2万8287円:74万8287円
- 4年目:144万円・11万8788円:155万8788円
- 6年目:216万円・27万6677円:243万6677円
- 8年目:288万円・50万7556円:338万7556円
- 10年目:360万円・81万7494円:441万7494円
- 12年目:432万円・121万3064円:553万3064円
- 14年目:504万円・170万1386円:674万1386円
- 16年目:576万円・229万172円:805万172円
- 18年目:648万円・298万7773円:946万7773円
- 20年目:720万円・380万3239円:1100万3239円
- 22年目:792万円・474万6367円:1266万6367円
- 24年目:864万円・582万7773円:1446万7773円
- 26年目:936万円・705万8953円:1641万8953円
- 28年目:1008万円・845万2360円:1853万2360円
- 30年目:1080万円・1002万1482円:2082万1482円
年利4%で運用した場合、10年後の元本360万円に対して約82万円の運用益が加わり、総額は約442万円となります。
さらに30年間継続すると、元本1080万円が約2082万円まで増えるという結果になりました。
繰り返しになりますが、投資である以上、将来の利回りは保証されていません。
しかし、もし平均して年4%や5%といったリターンで長期運用を続けられた場合、「お金に働いてもらう」ことで資産が雪だるま式に増えていくイメージが掴めたのではないでしょうか。
3. 「長期・積立・分散」
ここまで、GPIFの運用実態と将来のシミュレーションをあわせて確認してきました。
もちろん、運用成果は「売却したタイミング」で確定するものです。投資信託の価格は日々変動しており、資産を現金化しようとした時期がたまたま暴落局面と重なれば、元本を割り込むリスクもゼロではありません。
しかし、GPIFの運用実績をみて「一時的なマイナスに一喜一憂せず、長く続けること」の重要性を感じた方は少なくないのでは。
短期的には厳しい局面があっても、腰を据えて運用を続けた結果が、現在の「年率+4.51%」という大きな果実となって現れています。
まさに、資産形成においておさえておきたい「長期・積立・分散」の有効性が証明されていると言えるでしょう。
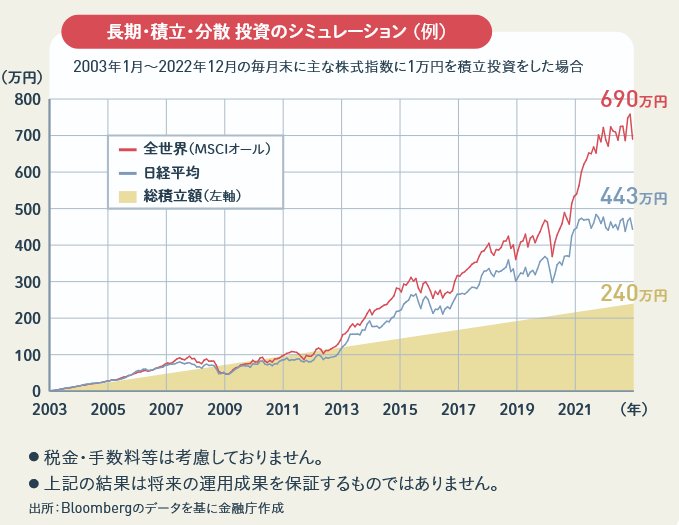
金融庁のデータも、この投資手法の優位性を裏付けています。上のグラフは、国内外の株式に20年間、毎月1万円ずつ積み立てた場合のシミュレーションです。
投資総額240万円に対し、20年後の結果は全世界株式・日経平均ともに元本を大きく上回るリターンを記録しています。
過去のデータが将来の利益を約束するものではありませんが、預金金利が極めて低い現代において、「時間を味方につけ、投資先を分散し、淡々と積み立てる」という戦略は、私たちの資産を守り育てるための最も有力な手段の一つであるといえるでしょう。


参考資料
- 金融庁「NISA特設ウェブサイト」
- 金融庁「資産運用シミュレーション」
- GPIF(年金積立金管理運用独立行政法人)「2025年度第2四半期運用状況(速報)」
- GPIF(年金積立金管理運用独立行政法人)「基本ポートフォリオの考え方」
- 金融庁「NISA早わかりガイドブック」
和田 直子


