新年度がスタートする春先は、職場内の体制や役割に変化が生じやすい時期です。環境の変化をきっかけに、これからの働き方やキャリアについて、あらためて考え始める方も多いのではないでしょうか。
雇用環境が厳しい1990年代〜2000年代初めに就職活動を行った世代を就職氷河期世代と呼びます。当時は大卒でも正規雇用に就くことが難しい時代でした。
現在、ハローワークにおける専門窓口の設置をはじめとして就職氷河期世代への支援が行われていますが、まだ正規雇用に就きたくても就けないという就職氷河期世代の方もいます。
今回は就職氷河期世代への支援状況や40~50歳代・単身世帯の貯蓄額などについてみていきます。
1. 就職氷河期世代はいつからいつまで?正社員就職数は
内閣官房・就職氷河期世代支援推進室の資料「就職氷河期世代等の支援について」では、就職氷河期世代を「バブル崩壊後、雇用環境が特に厳しかった1993年から2004年頃に就職活動期を迎えた人」と定義しています。
現在も、不本意ながら不安定な就業状態にある人や、長期間にわたり無業の状態が続いている人が、主な支援対象とされています。
こうした状況を踏まえ、国はこれまでも段階的に支援策を実施してきました。代表的な取り組みが、ハローワークにおける就職氷河期世代向け専門窓口の設置です。
あわせて、非正規雇用から正社員へ転換した企業への助成、就労支援やリ・スキリングを行う自治体への支援、さらには国・自治体による積極的な採用も行われています。
実績を見ると、ハローワークの専門窓口を通じた正社員就職は、2020年4月から2025年2月までに約56万人に上ります。
また、国や自治体での採用では、2020年4月~2024年3月の間に国家公務員が4586人、地方公務員が1万4299人採用されています。


一方で、課題が解消されたとは言い切れません。
同資料によると、1974~1983年生まれの層における不本意非正規雇用労働者は、2019年の約46万人から減少しているものの、2024年時点でも約35万人が該当しています。
正社員就職の実績が積み上がる一方で、なお一定数の人が不安定な就業状態に置かれているのが実情です。
2. 【就職氷河期世代】40歳代~50歳代単身世帯「貯蓄額」平均・中央値はいくら?
就職氷河期世代の方は40~50歳代となり、現代の生活だけでなく、老後資金についても備えたい年代です。
金融経済教育推進機構「家計の金融行動に関する世論調査 2025年」によると、就職氷河期世代である40歳代、50歳代の単身世帯の貯蓄額は以下のとおりです(※貯蓄額には日常的な出し入れ・引落しに備えている普通預金残高は含まれていません)。

2.1 【40~50歳代】貯蓄額の平均値
- 40歳代:859万円
- 50歳代:999万円
2.2 【40~50歳代】貯蓄額の中央値
- 40歳代:100万円
- 50歳代:120万円
貯蓄額の平均をみると800万~1000万円弱ほど。
まとまった貯蓄額がある印象ですが、データを小さい順に並べたときの真ん中にあたる「中央値」は、40歳代で100万円、50歳代でも120万円にとどまっています。
年代ごとの貯蓄額分布も見てみましょう。
2.3 40歳代の貯蓄額分布
- 金融資産非保有(貯蓄ゼロ):32.1%
- 100万円未満:15.1%
- 100~200万円未満:7.1%
- 200~300万円未満:5.9%
- 300~400万円未満:4.3%
- 400~500万円未満:2.2%
- 500~700万円未満:6.2%
- 700~1000万円未満:4.6%
- 1000~1500万円未満:6.2%
- 1500~2000万円未満:1.2%
- 2000~3000万円未満:2.8%
- 3000万円以上:9.9%
- 無回答:2.5%
2.4 50歳代の貯蓄額分布
- 金融資産非保有(貯蓄ゼロ):35.2%
- 100万円未満:10.1%
- 100~200万円未満:7.4%
- 200~300万円未満:4.6%
- 300~400万円未満:2.7%
- 400~500万円未満:3.3%
- 500~700万円未満:4.9%
- 700~1000万円未満:4.6%
- 1000~1500万円未満:6.0%
- 1500~2000万円未満:3.3%
- 2000~3000万円未満:5.5%
- 3000万円以上:10.4%
- 無回答:1.9%
分布をみると、およそ3割強が貯蓄ゼロ(金融資産非保有)となっており、まとまった貯蓄を保有することが難しい方も少なくないとわかります。
3. 就職氷河期世代の「貯蓄格差」はなぜ生まれたのか
40歳代・50歳代単身世帯の貯蓄額をみると、平均値は800万~1000万円弱である一方、中央値は100万円台と大きな開きがあることがわかりました。
この差は、一部の高額貯蓄世帯が平均値を押し上げていることを示しており、「同じ就職氷河期世代」の中でも、資産状況に大きなばらつきがある実態を表しています。
その背景の一つが、非正規雇用期間の長期化です。 就職氷河期世代は、キャリアの初期に正規雇用の機会を得られなかった人が多く、昇給や賞与、退職金といった制度の恩恵を受けにくい働き方を長期間続けざるを得なかったケースが少なくありません。結果として、同じ年齢になっても生涯賃金や貯蓄の積み上がり方に差が生じました。
また、雇用形態の違いは社会保険にも影響します。 厚生年金に加入できた期間が短い、あるいは国民年金中心だった人ほど、現役時代に可処分所得が伸びにくく、老後を見据えた資産形成に回せる余力が限られてきました。こうした違いは一時的なものではなく、年を重ねるごとに「積み上げられた差」として拡大していきます。
貯蓄額の平均と中央値の乖離は、単なる数字の問題ではありません。就職氷河期世代の中に、安定した資産形成ができた層と、十分な貯蓄を持てないまま中高年期を迎えた層が併存していることを示す、重要なサインといえるでしょう。
4. 「手取り」から預貯金に振り分ける割合は?
同じ調査をもとに、手取り収入の中からどの程度を預貯金に充てているかを見ていきましょう。
この割合は、家計にどれだけの余力があるのかを知る一つの目安になります。
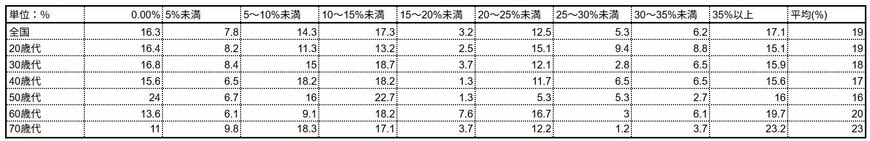
4.1 40歳代~50歳代単身世帯「手取り」から預貯金への振り分け割合の平均
- 40歳代:17%
- 50歳代:16%
平均値で見ると、40歳代・50歳代ともに、手取り収入の1割半ば〜後半を預貯金に回している計算になります。
一方で、同じ年代でも預貯金にまったく回せていない(0%)世帯が一定数存在している点には注意が必要です。割合は、40歳代で15.6%、50歳代では24.0%に上ります。
平均では「16〜17%程度」と見えても、実際には貯蓄ができている層と、余裕がなく全く回せない層に分かれていることがうかがえます。
特に50歳代では、約4人に1人が貯蓄に回せる余裕がない状況です。 40~50歳代は、住居費や教育費、老後資金準備が重なる時期でもあり、家計状況による差が表れやすい年代といえるでしょう。
5. 就業や住宅…高齢期を見据えた支援も
内閣府のはじめの資料によれば、新たに取り組む課題として高齢期を見据えた支援が挙げられています。

課題として挙げられているのが就職氷河期世代の賃金上昇幅が相対的に小さいことや、金融資産が少ないこと、また単身世帯の持ち家率が低いことなどです。
単身世帯の持ち家率は、2023年で40歳代は20%、50歳代は35%となっており、多くの人が持ち家ではありません。賃貸の場合は老後を迎えても家賃を払い続ける必要があるため生活費が苦しくなったり、また年齢によっては家を借りにくくなったりする場合もあるでしょう。
高齢期を見据えた支援として就業機会の確保、家計改善・資産形成の支援、住宅確保の支援の支援が挙げられていますが、いずれも重要な支援となります。
キャリアやマネープランについて自身で考えるほか、新たな情報やニュースが出た場合には情報をきちんと調べるようにしましょう。

参考資料
マネー編集部貯蓄班