

年の瀬が近づき、来年以降の暮らしやお金のことを考える方も多いのではないでしょうか。2019年に話題となった「老後2000万円問題」は、「公的年金だけでは生活費が不足し、夫婦で約2000万円の貯蓄が必要になる」という試算がきっかけでした。 しかし、あの試算の根拠となったのは2017年の家計データです。
物価や年金額が変わった今、「本当に2000万円も必要?」と疑問に思うかもしれません。 本記事では、総務省の最新の家計調査をもとに、当時のデータと比較しながら、「いまの時代に本当に必要な老後資金の最低目標額」について解説します。
1. 「老後2000万円問題」は誰が言っていた?試算の根拠を探る!
そもそも、この「老後2000万円問題」の金額はどこからきたのでしょうか。これは金融庁ワーキンググループが公表した「高齢社会における資産形成・管理」報告書(2019年6月)に「老後の家計収支で不足が毎月発生した場合に30年で約2000万円の取り崩しが必要」と記載されていることを発端となったと考えられます。
報告書の金額は、2017年の家計調査のデータ(高齢夫婦無職世帯)にもとづいて計算されていました。当時の平均的な収支は以下の通りです。
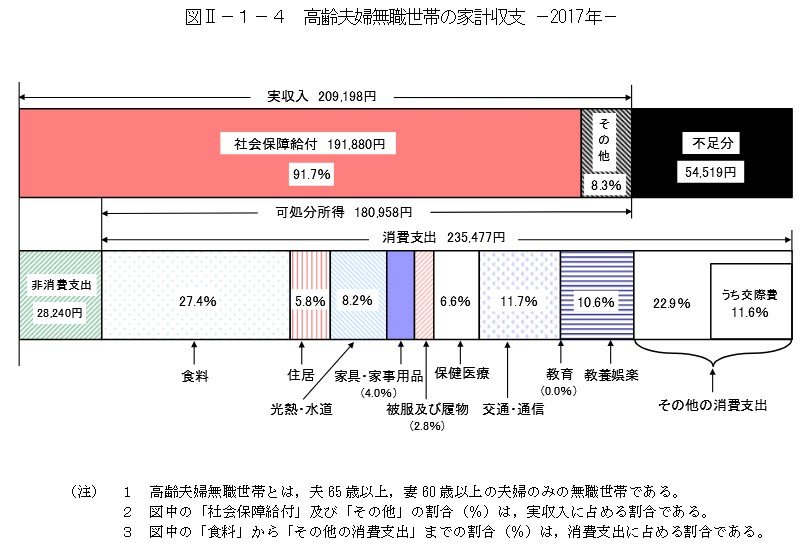
- 実収入:20万9198円
- 支出合計:26万3717円
- 毎月の不足分(赤字):5万4519円
この毎月約5.5万円の赤字が、老後の30年間続くと仮定して導き出されたのが、約2000万円(5.5万円×12ヶ月×30年)という金額でした。あくまで「平均的なモデルケース」の試算です。
2. 「今の家計収支でみる」毎月の不足額はいくら?
では、現在、年金と物価の状況はどう変化しているのでしょうか。総務省の2024年(令和6年)の家計調査(65歳以上の夫婦のみの無職世帯)を見てみましょう。

- 実収入:25万2818円
- 支出合計:28万6877円
- 毎月の不足分(赤字):3万4058円
2.1 赤字額が約2万円減ったのはなぜ?
2017年の赤字約5.5万円に比べ、2024年の赤字は約3.4万円と小さくなっていますが、必ずしも暮らしが楽になったとは言い切れません。
主な理由は、年金額が物価の動きなどを反映して見直され、収入が増えたためです。一方、家計調査は一部の世帯を対象にした調査のため、調査対象の違いによって平均値が前後することがあります。加えて、支出項目の区分が年ごとに調整されることもあり、単純な比較は難しい面があります。
このため、赤字額は減っていても、年金収入だけで生活費をまかなうのが難しいという本質的な状況は依然として続いています。
3. 「今ならいくら用意すべき?」毎月赤字が30年間続くと仮定すると…
この最新の赤字額(3万4058円)をもとに、改めて生活費の不足分を計算します。65歳からの平均余命は約22年ですが、老後の長期化リスクを考慮し、最初の「2000万円問題」が想定したのと同様の 30年間(95歳まで)老後生活を送ると仮定して試算します。
- 生活費の不足分=3万4058円×12ヶ月×30年=約1226万円
最新の平均的な家計収支に基づき30年間を想定すると、生活費の不足分は約1226万円となります。
3.1 単身世帯の場合は?
同様に、おひとりさま世帯(高齢単身無職世帯)の家計収支を見てみましょう。

- 実収入:13万4116円
- 支出合計:16万1933円
- 毎月の不足分(赤字):2万7817円
この毎月の赤字が30年間続くと仮定した場合、30年間で生活費の不足分を計算します。
- 生活費の不足分=2万7817円×12ヶ月×30年=約1001万円
が不足することになります。
4. 結局「じぶん」の老後資金はいくら必要?
今回算出した「夫婦で約1226万円」「単身で約1001万円」という金額も、「2000万円問題」も、いずれも平均的なモデル世帯を想定した目安にすぎません。実際に必要となる老後資金は、住まい、家族構成、働き方、生活スタイルなどによって大きく異なります。また、「夫婦で約1226万円」「単身で約1001万円」は、毎月の家計調査に含まれる範囲の医療費(通院費、薬代など)は含みますが、高額な入院・手術費、そして介護費用といった老後の生活を大きく圧迫しうる特別な支出は考慮していません。
4.1 介護費用という大きな負担
公的年金や健康保険があっても、老後の生活を大きく脅かすのが介護費用です。公益財団法人 生命保険文化センターの「生命保険に関する全国実態調査」(2024年度)によると、「介護を経験した世帯が実際に負担した費用」の平均は以下の通りです。
- 一時費用(住宅改修など):平均47万円
- 月額介護費用:平均9.0万円
- 平均介護期間:55.0ヶ月(4年7ヶ月)
1人あたりの介護費用総額は約540万円(47万円 + 9.0万円 × 55ヶ月)となります。
4.2 緊急予備資金などを入れると、2000万円は最低限の目標?
家計の生活費不足分(約1226万円)に、夫婦どちらか一人の介護費用の実績(約540万円)を合算すると、約1766万円となります。ここで、緊急予備資金や特別な支出(例:自宅の修繕、家電の買い替え、孫へのお祝い金など、家計調査の月次データに反映されにくい大きな出費)として、年間10万円ずつ、老後30年間で300万円を確保したいと考えたとします。
- 合計必要資金:
1766万円(生活費・介護費)+300万円(緊急予備資金など)=2066万円
この試算から、「2000万円」という目標額は、決して「贅沢な生活」を送るための金額ではなく、介護リスクや予期せぬ緊急時のお金を含む、現実的な目安であると言えるでしょう。
5. まとめにかえて
「老後2000万円問題」は、特定の年の家計データをもとにした平均的な試算から生まれたものでした。最新の家計調査では赤字額が縮小していますが、これは年金額の見直しや統計上の条件の違いによる影響も大きく、生活が大きく楽になったと断定できるものではありません。
さらに、インフレが進めばお金の価値は目減りし、同じ「2000万円」でも将来の実質的な意味は変わってきます。医療・介護費用や生活スタイルの違いも踏まえ、「いくら必要か」を自分の条件で考え、早めに備えていくことが大切です。
参考資料
- 総務省統計局「家計調査報告(家計収支編)ー平成29年(2017年)平均速報結果の概要―」
- 総務省統計局「家計調査報告(家計収支編)ー2024年(令和6年)平均結果の概要ー」
- 金融庁「金融審議会「市場ワーキング・グループ」報告書の公表について」」
- 衆議院「第198回国会/質問の一覧・令和元年六月六日提出/質問第二一〇号」
- 衆議院「第198回国会/質問の一覧・令和元年六月十八日受領/答弁第二一〇号」
- 生命保険文化センター「2024(令和6)年度 生命保険に関する全国実態調査」
村岸 理美


