

2026年となり、新たに資産形成の計画を立てている方もいるのではないでしょうか。
2024年から始まった新しいNISA制度は、非課税投資枠の拡充や恒久化によって、より多くの人が「長期・積立・分散投資」を実践しやすくなりました。
とはいえ、「毎月いくら積み立てればどのくらい増えるのか」という具体的なイメージを持てない方も多いでしょう。
そこで本記事では、35歳から「毎月2万円を30年間」積み立てた場合に、将来どれほどの資産になるのかを利回り別にシミュレーションします。
複利効果や非課税メリットを踏まえながら、長期運用の魅力をわかりやすく解説します。
1. 35歳からの「毎月2万円×30年」積立で、どこまで増える?
今回は、金融庁のつみたてシミュレーターをもとに、以下の条件でシミュレーションを行います。
- 積立開始年齢:35歳
- 積立期間:30年間(65歳まで)
- 毎月の積立金額:2万円
- 想定利回り:年1%・3%・5%
この条件で積み立てた場合、元本(積立総額)は720万円(2万円×12カ月×30年)です。
ここに利回りによる運用益が加わることで、最終的な資産額に大きな差が生まれます。
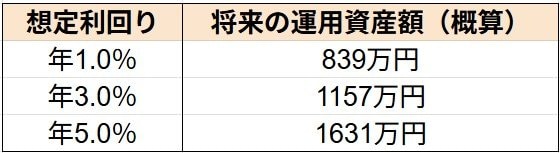
- 年1.0%:839万円
- 年3.0%:1157万円
- 年5.0%:1631万円
※あくまでもシミュレーションであり、実際の運用結果を保証するものではありません。相場状況によっては元本割れのリスクが伴います。
利回りが1%から5%に上がるだけで、最終資産は800万円近くも差が出ることがわかります。
これほどの差が生まれるのは、利息にも利息がつく「複利効果」が長期的に効いてくるためです。
特に30年以上の運用では、時間の経過とともに運用益の割合が増え、雪だるま式に資産が膨らむのが特徴です。
1.1 そもそも「年率3.0%以上の運用」は現実的なのか?
「年率3%で30年間運用」と聞くと難しく感じるかもしれませんが、実際にはそれほど非現実的な数字ではありません。
例えば、世界最大規模の機関投資家であるGPIF(年金積立金管理運用独立行政法人)の運用実績を見ると、2001年度の市場運用開始から2025年度第2四半期までの期間における収益率(年率)は+4.51%となっています。

GPIFの基本ポートフォリオは、国内株式・海外株式・国内債券・海外債券におよそ25%ずつ投資するというもの。
個人投資家でも、インデックス型投資信託を活用すれば、GPIFと同様の分散を再現できます。
短期的には市場の変動によりマイナスとなる年度もありますが、長期で見れば安定してプラスを積み重ねており、「3%前後の利回り」は十分に現実的な成果といえます。
※あくまでも過去の運用実績であり、今後も同様の運用結果になるとは限りません。
2. 新NISAの非課税メリットを最大限活かすには
通常、投資で得た利益には20.315%の税金がかかりますが、新NISAを活用すれば非課税となります。
課税の有無によって将来の資産額が大きく変わる可能性があるため、これから投資を始める方は新NISAの活用を検討しましょう。
ここでは、2024年から始まった「新しいNISA」の特徴や、非課税メリットを最大限活かすためのポイントを解説します。
2.1 新しいNISAの特徴
2024年から始まった新しいNISAは、従来制度に比べて「使いやすく・続けやすい」仕組みに生まれ変わりました。
その中でも、長期的な資産形成に適しているのが「つみたて投資枠」です。

投資信託などを年間120万円まで定期的に積み立てることができ、運用益や分配金が非課税になります。
さらに、対象となる商品は金融庁が定めた基準を満たした「長期積立に適した投資信託」に限定されています。
短期売買を目的としたリスクの高い商品が除外されているため、初心者でも比較的安心して始めやすい仕組みになっているのが特徴です。
なお、「成長投資枠」では年間240万円まで、株式や投資信託などの幅広い金融資産に投資可能です。
積立投資だけではなく一括投資も選択できるので、ご自身の金融資産や投資方針に応じて使い分けましょう。
2.2 非課税メリットを最大限活かすためのポイント①「長く続ける」
積立投資で最も重要なのは、長く続けることです。
特に株式市場が下落したときに積立をやめてしまうと、長期運用のメリットが失われてしまいます。
積立投資は、毎月一定額を購入することで「価格が下がったときには多く買い、上がったときには少なく買う」仕組みです。

この仕組みを「ドルコスト平均法」といい、長期的に購入単価を平準化する効果があるとされています。
短期的に見ると評価額が減少することもありますが、時間の経過とともに平均購入単価が下がり、将来的に価格が回復した際の利益が大きくなることが期待できます。
相場が荒れても積立を止めず、「下がったときこそ買えるチャンス」という意識を持つことが大切です。
2.3 非課税メリットを最大限活かすためのポイント②「利回りを上げる」
長期の積立投資では、利回りのわずかな差が最終的な資産形成額に大きな影響を与えることが、シミュレーション結果からも明らかです。
複利の効果が長期的に働くため、1%の利回り差でも10年、20年先には数十万円〜数百万円の差になるケースも珍しくありません。
もちろん、期待利回りが高い商品ほど価格変動リスクなども大きくなるため、リスクとリターンのバランスを意識した商品選びが重要です。
具体的には、信託報酬(運用コスト)が低いインデックス型の投資信託を選ぶことで、長期的なリターンの最大化が期待できます。
特に、以下のような指数に連動する投資信託は、コスト効率が高く、長期運用との相性が良い代表的な選択肢です。
- 全世界株式型(世界の株式市場全体に分散)
- S&P500連動型(米国の代表的な500社に投資)
- TOPIX連動型(日本市場全体に連動)
また、投資対象となる資産クラス(株式・債券など)や地域によってリスク特性は異なります。
ご自身のリスク許容度や運用期間を踏まえ、リスクを適切に取ることがリターンを高めることにつながるでしょう。
なお、長期間の積立投資では価格変動リスクを大幅に抑えられるため、短期的な値動きを気にしすぎる必要はありません。
過度な分散を避け、シンプルかつ低コストな運用方針を継続することが、最も確実に利回りを高める戦略といえるでしょう。
3. まとめ
金融庁のつみたてシミュレーターによると、35歳から毎月2万円を30年間積み立てると、利回り3%の場合でおよそ1157万円に達します。
元本720万円に対して約440万円の運用益がつく計算であり、複利の力がいかに大きいかがおわかりになるでしょう。
しかも、新NISA口座を活用すれば運用益が非課税となり、長期投資の効果をより最大化できます。
実際にGPIF(年金積立金管理運用独立行政法人)も平均3%超の利回りを実現しており、堅実な分散運用であれば個人投資でも資産形成が期待できます。
大切なのは、相場の波に惑わされず、積立を「続ける」こと。少額でも今からはじめれば、将来の資産形成に大きな差が生まれるでしょう。
資産運用は価格変動リスクなどが伴うことをよく理解したうえで、ライフスタイルや家計に合った方法で資産形成について考えてみてはいかがでしょうか。
※金額等は執筆時点での情報にもとづいています。


参考資料
加藤 聖人


