
新たな年を迎え、将来のマネープランをじっくりと見直すのに絶好の時期がやってきました。
昨年(2025年)12月、厚生労働省から発表された最新データによると、いまのシニア世代が受け取る厚生年金(国民年金を含む)の平均額は、初めて15万円台に到達しました。
しかしその一方で、総務省の家計調査では、年金中心の生活を送る無職のシニア世帯において、毎月数万円の赤字が継続的に発生しているという厳しい実態も浮き彫りになっています。
本記事では、最新の統計に基づき、シニア世代の年金受給額の平均を年代別に詳しく解説するとともに、家計収支のリアルな現状についても掘り下げていきます。
ぜひこの機会に「ねんきんネット」などでご自身の受給見込額を把握し、不足分を貯蓄や私的年金でどう補っていくか、長期的な視点の老後対策を検討するヒントになればと思います。
1. 令和7年度の公的年金は、前年比+1.9%の増額でした(2025年4月分~2026年3月分)
公的年金は、毎年物価や賃金の変動を反映して見直されています。2025年度の年金額は、前年度より1.9%引き上げられています。

公表された年金額例を見ると、国民年金(老齢基礎年金)の満額は月額6万9308円となっています。
また、厚生年金は、モデルケース「厚生年金を受け取る会社員の夫+国民年金を受け取る妻」の世帯の場合、月額23万2784円です。
上記の改定率は、令和7年度(2025年4月~2026年3月)分の年金に適用されるものです。
※昭和31年4月1日以前生まれの方の老齢基礎年金の満額は月額6万9108円(対前年度比+1300円)
※厚生年金は「男性の平均的な収入(平均標準報酬(賞与含む月額換算)45万5000円)」で40年間就業した場合に受け取り始める年金(老齢厚生年金と2人分の老齢基礎年金(満額))の給付水準
2. 公的年金は「国民年金+厚生年金」の2階建て構造です
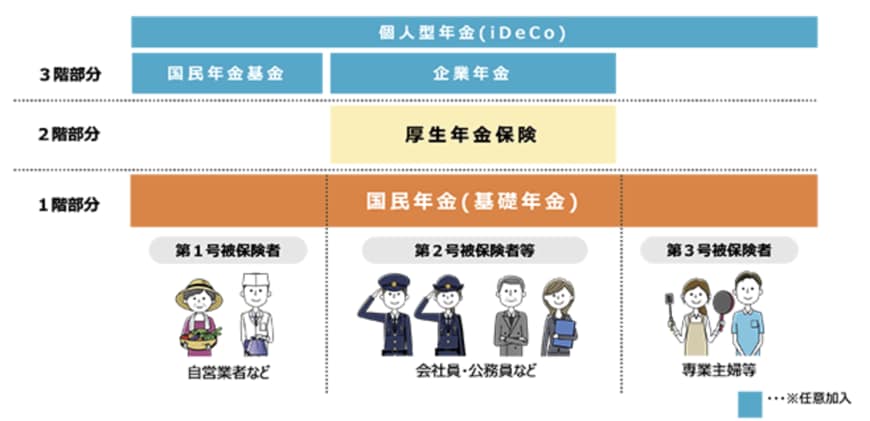
日本の公的年金制度は、「国民年金」と「厚生年金」の二つの柱で成り立っており、「2階建て構造」といわれています。
2.1 国民年金(1階部分)
国民年金は、原則として日本に居住する20歳以上から60歳未満の全員が加入します。職業や国籍は問いません。
- 年金保険料は?:全員一律(※1)
- 老後の受給額は?:40年間欠かさず納めれば満額(※2)
- 被保険者は?:第1号~第3号に区分される(※3)
※1 国民年金保険料の月額:2025年度 1万7510円
※2 国民年金(老齢基礎年金)の月額:2025年度 6万9308円
※3 第1号被保険者は農業者・自営業者・学生・無職の人など、第2号被保険者は厚生年金の加入者、第3号被保険者は、第2号被保険者に扶養されている配偶者
2.2 厚生年金(2階部分)
厚生年金は、会社員や公務員、パート・アルバイトで特定適用事業所(※4)に働き一定要件を満たした方が、国民年金に上乗せで加入します。
- 年金保険料は?:収入に応じて決まり(※5)、給与からの天引きで納付
- 老後の受給額は?:加入期間や納めた保険料により個人差がある
- 被保険者は?:第1号~第4号に区分される(※6)
※4 1年のうち6カ月間以上、適用事業所の厚生年金保険の被保険者(短時間労働者は含まない、共済組合員を含む)の総数が51人以上となることが見込まれる企業など
※5 保険料額は標準報酬月額(上限65万円)、標準賞与額(上限150万円)に保険料率をかけて計算される
※6 第1号は、第2号~第4号以外の、民間の事業所に使用される人、第2号は国家公務員共済組合の組合員、第3号は地方公務員共済組合の組合員、第4号は私立学校教職員共済制度の加入者
なお、最近では公的年金だけでは老後の生活が不安であるために私的年金を準備する人も増えています。この私的年金は「個人年金保険」や「iDeCo(個人型確定拠出年金)」といったもので、公的年金に上乗せする「3階部分」となります。
3. 【年金一覧表】60歳~90歳以上「厚生年金、ふつうの人はいくらもらっている?」
ここからは、いまのシニア世代が実際のどの程度年金を受け取ったか、60歳から90歳以上の平均年金月額を見ていきます。
厚生労働省年金局が発表した「令和6年度 厚生年金保険・国民年金事業の概況」のデータをもとに、年齢ごとの平均年金月額を一覧形式で見てみましょう。
はじめに厚生年金(国民年金部分を含む)の平均年金月額を確認します。
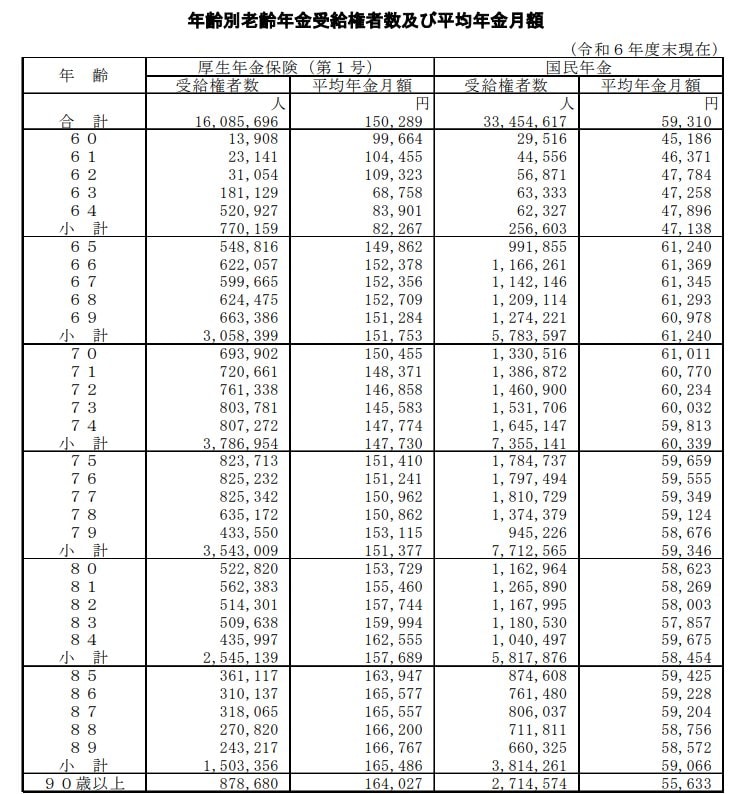
3.1 【60歳代(60〜69歳)】厚生年金の年金月額一覧表
- 60歳:9万9664円
- 61歳:10万4455円
- 62歳:10万9323円
- 63歳:6万8758円
- 64歳:8万3901円
- 65歳:14万9862円
- 66歳:15万2378円
- 67歳:15万2356円
- 68歳:15万2709円
- 69歳:15万1284円
※65歳未満の厚生年金受給者は、特別支給の老齢厚生年金の定額部分の支給開始年齢が引き上げられたため、報酬比例部分のみ受給している方も含む。
3.2 【70歳代(70〜79歳)】厚生年金の年金月額一覧表
- 70歳:15万455円
- 71歳:14万8371円
- 72歳:14万6858円
- 73歳:14万5583円
- 74歳:14万7774円
- 75歳:15万1410円
- 76歳:15万1241円
- 77歳:15万962円
- 78歳:15万862円
- 79歳:15万3115円
3.3 【80歳代(80〜89歳)】厚生年金の年金月額一覧表
- 80歳:15万3729円
- 81歳:15万5460円
- 82歳:15万7744円
- 83歳:15万9994円
- 84歳:16万2555円
- 85歳:16万3947円
- 86歳:16万5577円
- 87歳:16万5557円
- 88歳:16万6200円
- 89歳:16万6767円
3.4 【90歳以上】厚生年金の年金月額一覧表
- 90歳以上:16万4027円
一般的な年金受給スタート年齢である65歳以上では、各年齢の平均年金月額は「14万円~16万円台」となりました。
60歳から64歳までは、繰上げ受給を選択した人や、特別支給の老齢厚生年金の報酬比例部分のみを受け取っている人の平均額です。
4. 【年金一覧表】60歳~90歳以上「国民年金、ふつうの人はいくらもらっている?」
国民年金(老齢基礎年金)についても見ていきましょう。
4.1 【60歳代(60〜69歳)】国民年金の年金月額一覧表
- 60歳:4万5186円
- 61歳:4万6371円
- 62歳:4万7784円
- 63歳:4万7258円
- 64歳:4万7896円
- 65歳:6万1240円
- 66歳:6万1369円
- 67歳:6万1345円
- 68歳:6万1293円
- 69歳:6万978円
※65歳未満の国民年金(老齢基礎年金)受給者は繰上げ受給を選択した方。
4.2 【70歳代(70〜79歳)】国民年金の年金月額一覧表
- 70歳:6万1011円
- 71歳:6万770円
- 72歳:6万234円
- 73歳:6万32円
- 74歳:5万9813円
- 75歳:5万9659円
- 76歳:5万9555円
- 77歳:5万9349円
- 78歳:5万9124円
- 79歳:5万8676円
4.3 【80歳代(80〜89歳)】国民年金の年金月額一覧表
- 80歳:5万8623円
- 81歳:5万8269円
- 82歳:5万8003円
- 83歳:5万7857円
- 84歳:5万9675円
- 85歳:5万9425円
- 86歳:5万9228円
- 87歳:5万9204円
- 88歳:5万8756円
- 89歳:5万8572円
4.4 【90歳以上】国民年金の年金月額一覧表
- 90歳以上:5万5633円
65歳以降の人が受給できる国民年金(老齢基礎年金)の平均年金月額は、5万円~6万円台となっています。
5. 標準的な「65歳以上の無職夫婦世帯」ひと月の生活費は年金で足りる?
2025年3月11日に総務省より公表された「家計調査報告〔家計収支編〕2024年(令和6年)平均結果の概要」から、65歳以上無職の夫婦世帯と単身世帯のひと月の家計収支を見てみましょう。
5.1 【夫婦】65歳以上無職夫婦世帯の家計収支

毎月の実収入:25万2818円
■うち社会保障給付(主に年金)22万5182円
毎月の支出:28万6877円
■うち消費支出(いわゆる生活費):25万6521円
- 食料:7万6352円
- 住居:1万6432円
- 光熱・水道:2万1919円
- 家具・家事用品:1万2265円
- 被服及び履物:5590円
- 保健医療:1万8383円
- 交通・通信:2万7768円
- 教育:0円
- 教養娯楽:2万5377円
- その他の消費支出:5万2433円
- うち諸雑費:2万2125円
- うち交際費:2万3888円
- うち仕送り金:1040円
■うち非消費支出:3万356円
- 直接税:1万1162円
- 社会保険料:1万9171円
毎月の家計収支
- 3万4058円の赤字
この夫婦世帯の場合、ひと月の実収入25万2818円に対し、支出は合計28万6877円で、月の家計収支は3万4058円の赤字となっています。
5.2 【単身】65歳以上無職単身世帯の家計収支

毎月の実収入:13万4116円
■うち社会保障給付(主に年金):12万1629円
毎月の支出:16万1933円
■うち消費支出:14万9286円
- 食料:4万2085円
- 住居:1万2693円
- 光熱・水道:1万4490円
- 家具・家事用品:6596円
- 被服及び履物:3385円
- 保健医療:8640円
- 交通・通信:1万4935円
- 教育:15円
- 教養娯楽:1万5492円
- その他の消費支出:3万956円
- うち諸雑費:1万3409円
- うち交際費:1万6460円
- うち仕送り金:1059円
■うち非消費支出:1万2647円
- 直接税:6585円
- 社会保険料:6001円
毎月の家計収支
- 2万7817円の赤字
単身世帯の場合は、ひと月の実収入13万4116円に対し、支出は合計16万1933円で、月の家計収支は毎月2万7817円の赤字となっています。
6. シニア世帯の43.4%が「収入は公的年金のみ」
厚生労働省が公表した「2024(令和6)年 国民生活基礎調査の概況」から、高齢者世帯(※)の収入の実態を見ていきましょう。
まず、高齢者世帯全体の平均的な所得構成を見ると、収入の63.5%を「公的年金・恩給」が占めており、次いで仕事による収入である「稼働所得」が25.3%、「財産所得」が4.6%となっています。
しかし、これはあくまで全体の平均値です。
「公的年金・恩給を受給している世帯」に絞ると、収入のすべてが「公的年金・恩給」である世帯が43.4%にものぼることがわかっています。
※高齢者世帯:65歳以上の者のみで構成するか、又はこれに18歳未満の者が加わった世帯
6.1 【総所得に占める公的年金・恩給の割合別 世帯構成】
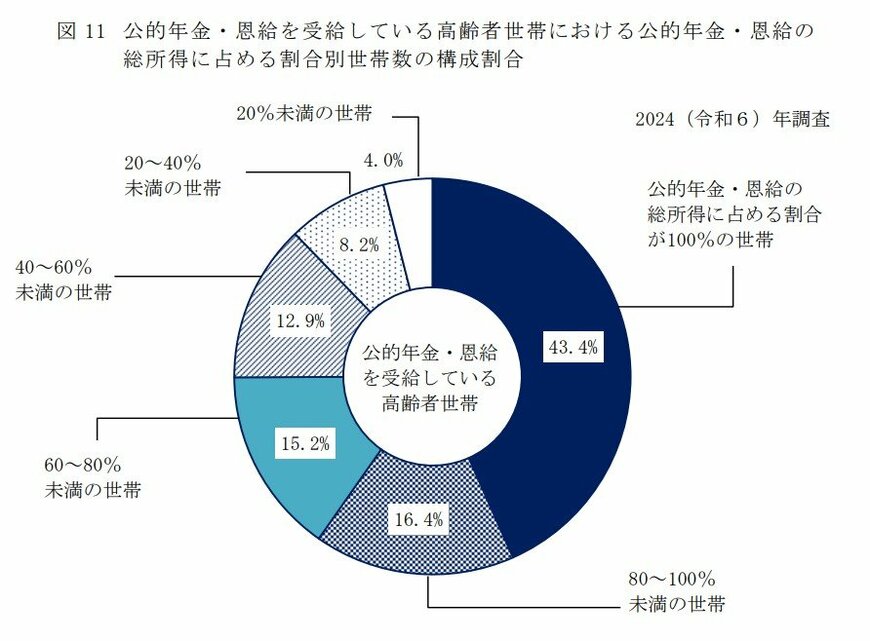
- 公的年金・恩給の総所得に占める割合が100%の世帯:43.4%
- 公的年金・恩給の総所得に占める割合が80~100%未満の世帯:16.4%
- 公的年金・恩給の総所得に占める割合が60~80%未満の世帯:15.2%
- 公的年金・恩給の総所得に占める割合が40~60%未満の世帯:12.9%
- 公的年金・恩給の総所得に占める割合が20~40%未満の世帯:8.2%
- 公的年金・恩給の総所得に占める割合が20%未満の世帯:4.0%
このようにシニア全体で見れば稼働所得なども一定の割合を占めていますが、年金受給世帯に絞ると、その半数近くが公的年金収入のみに頼って生活しているという実態が浮き彫りとなっています。
7. まとめにかえて
公的年金は「国民年金+厚生年金」の2階建て構造ですが、平均的な受給額では、標準的なシニア世帯の支出を下回り、多くの世帯で月3万円前後の赤字が生じているのが実態です。
シニア世帯の約4割が年金収入のみに頼る一方で、公的年金だけで生活費をカバーすることは難しいのが現状です。
働き盛りの現役世代のころから、「ねんきんネット」などで将来の受給額を把握し、不足分を貯蓄や私的年金などの「3階部分」で補う計画的な備えが大切になってくるでしょう。
「長生き時代」を見据え、早いタイミングから長期的な視点で資金計画を立てることが、リタイア後の安心に繋がります。
参考資料
- 厚生労働省「令和7年度の年金額改定についてお知らせします」
- 厚生労働省「いっしょに検証!公的年金 公的年金の仕組み」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 総務省統計局「家計調査報告 家計収支編 2024年(令和6年)平均結果の概要」
- 日本年金機構「年金はいつ支払われますか。」
- 厚生労働省「令和6年簡易生命表の概況」1 主な年齢の平均余命
- 厚生労働省「2024(令和6)年 国民生活基礎調査の概況」II 各種世帯の所得等の状況
- 厚生労働省「2024(令和6)年 国民生活基礎調査の概況」用語の説明
マネー編集部年金班