
2月は確定申告の準備や、来年度に向けた税制改正の話題に触れる機会が増える時期です。
そうした中で注目される制度の一つが「給付付き税額控除」です。これは、税金の負担を軽減する「税額控除」と、一定額を受け取れる「現金給付」を組み合わせた仕組みとされています。
所得や家族構成によっては、税負担が軽くなるだけでなく、給付を受けられる点が特徴です。本記事では、給付付き税額控除の基本的な考え方や仕組み、家計への影響について、制度の概要を中心にやさしく整理します。
1. 「減税+現金給付」で幅広く支援!給付付き税額控除とは?
「給付付き税額控除」は、税額控除による減税と現金給付を組み合わせた制度で、最大の特徴は、控除しきれなかった分を現金で補填する仕組みにあります。
この仕組みにより、納税額が少ない人や、税金をほとんど支払っていない非課税世帯にも、支援が行き届くようになります。
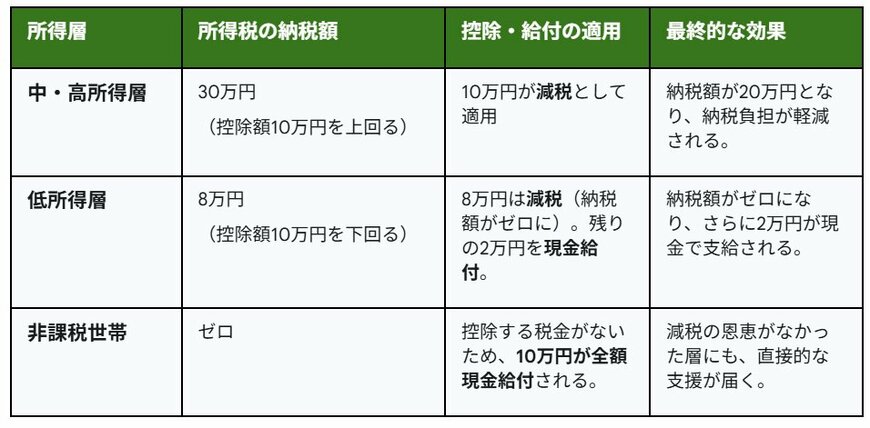
1.1 【給付付き税額控除】控除額を10万円とした場合のケース例
例:【給付付き税額控除】控除額を10万円とした場合1/5
LIMO編集部作成
【中・高所得層】
- 所得税の納税額:30万円(控除額10万円を上回る)
- 控除・給付の適用:10万円が減税として適用
- 最終的な効果:納税額が20万円となり、納税負担が軽減される。
【低所得層】
- 所得税の納税額:8万円(控除額10万円を下回る)
- 控除・給付の適用:8万円は減税(納税額がゼロに)。残りの2万円を現金給付。
- 最終的な効果:納税額がゼロになり、さらに2万円が現金で支給される。
【非課税世帯】
- 所得税の納税額:ゼロ
- 控除・給付の適用:控除する税金がないため、10万円が全額現金給付される。
- 最終的な効果:減税の恩恵がなかった層にも、直接的な支援が届く。
2. なぜ今、「現金一律給付」ではなく「給付付き税額控除」が検討されている?
では、なぜ「現金の一律給付」ではなく、この制度が注目されているのでしょうか。
主な理由は大きく2つあります。
2.1 1つ目:低所得者への支援を確実に届けられる点
所得税の減税は、原則として税金を納めている人が対象となるため、所得が低く税負担がほとんどない人や、非課税世帯には、減税の効果が及びません。
本来、支援が最も必要とされる層が対象外になってしまう点が、従来の制度が抱えていた大きな課題でした。
「給付付き税額控除」では、控除しきれなかった分を現金で給付する仕組みが採用されます。
そのため、納税額がゼロの世帯であっても、減税相当分の支援を受け取ることが可能です。
結果として、これまでの減税制度では実現できなかった、よりきめ細かな低所得者支援が可能になるとされています。
2.2 2つ目:消費税の逆進性を緩和できる点
消費税は、所得の多寡にかかわらず一律で課されるため、収入に占める税負担の割合は低所得者ほど高くなります。
これが「逆進性」と呼ばれる不公平です。
たとえば、年収300万円の人が生活必需品に100万円を使えば、消費税は10万円になります。
同じ10万円でも、年収1000万円の人と比べると、家計への影響ははるかに大きいと感じられるでしょう。
「給付付き税額控除」は、この不公平を現金給付によって補う仕組みで、低所得者に現金を支給することで、消費税として支払った分を国が実質的に戻す形となります。
その結果、手元に残るお金、いわゆる「可処分所得」が増えることにつながります。
この制度は、税金の再分配機能を強める役割も持っています。
特に恩恵が大きいのは、所得税がかからない非課税世帯であり、現在多くの給付制度で基準となっている「住民税非課税世帯」も、ほぼ同じ層に該当します。
自分の世帯が対象になるかどうかを判断するためにも、住民税非課税となる要件をあらかじめ理解しておくことが重要です。
3. 住民税の基本をおさらい!「住民税非課税世帯」とは?
まずは住民税の仕組みを整理し、住民税非課税世帯となる要件を確認していきましょう。
住民税は、居住している都道府県や市区町村に納める地方税で、自治体の重要な財源となっています。
集められた税金は、公共サービスの提供やインフラ整備などに活用されます。
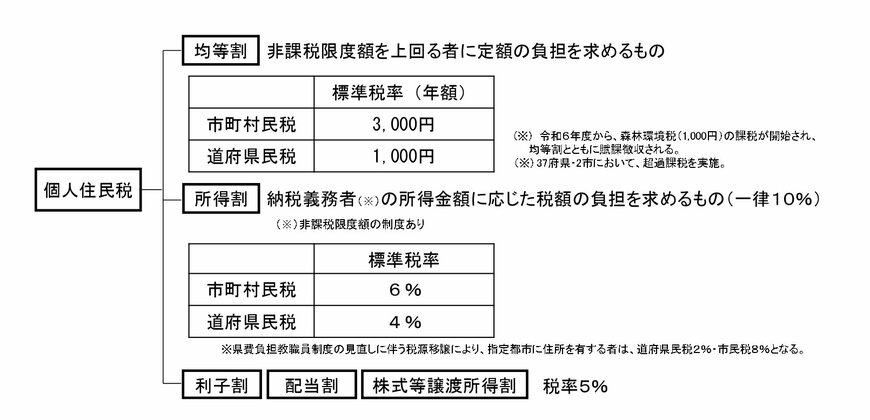
個人住民税は、「均等割」と「所得割」の2つで構成されています。
- 均等割:所得に関係なく一律に課税される部分
- 所得割:所得に応じて税額が決まる部分
均等割と所得割の両方が免除される状態を「住民税非課税」といいます。
また、「住民税非課税世帯」とは、世帯に属する全員が住民税非課税となっている世帯を指します。
なお、住民税のうち「所得割のみが非課税」となる区分も存在します。
4. 【要件】住民税が非課税となるための条件は?
では、住民税が非課税となる条件について、もう少し詳しく確認していきましょう。
住民税は、次のいずれかの要件に当てはまる場合に非課税となります。
- 生活保護を受けている
- 障害者、未成年者、寡婦(夫)、ひとり親で、前年の所得が135万円以下である
- 前年の所得が各市区町村の基準を下回る
このうち、1と2の要件はすべての市区町村で共通していますが、3つ目の所得に関する基準は、市区町村ごとに異なる点に注意が必要です。
5. シニアは「住民税非課税世帯」に該当しやすい?
厚生労働省の「令和6年 国民生活基礎調査」をもとに、年齢階級別に住民税が「課税されている世帯」の割合を見ていきましょう。
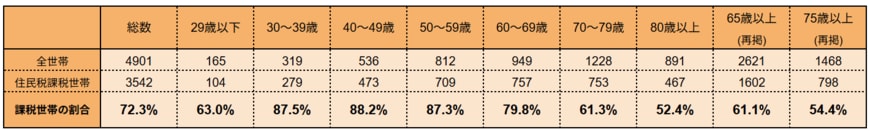
- 29歳以下:63.0%
- 30〜39歳:87.5%
- 40~49歳:88.2%
- 50~59歳:87.3%
- 60~69歳:79.8%
- 70~79歳:61.3%
- 80歳以上:52.4%
- 65歳以上(再掲):61.1%
- 75歳以上(再掲):54.4%
住民税が課税されている世帯の割合は、30~50歳代では9割弱となっていますが、60歳代では79.8%に低下します。
さらに、65歳以上では61.1%、75歳以上では54.4%となり、年齢が上がるにつれて課税世帯の割合が下がっていることが分かります。
このように、年齢が高くなるほど、住民税が課税されない世帯が増える傾向にあります。
一般的に、年金生活に入ると現役時代に比べて収入が減少します。
また、65歳以上の人には公的年金に対する所得控除が手厚く設けられており、遺族年金は課税対象外です。
こうした制度面の影響もあり、年金を受給しているシニア世帯は、「住民税非課税世帯」に該当しやすい傾向にあるといえるでしょう。
※ 全世帯数には、非課税世帯及び課税の有無不詳の世帯を含む
※ 総数には、年齢不詳の世帯を含む
※ 住民税課税世帯には、住民税額不詳の世帯を含む
6. 【子育て世帯に2万円が給付】政府が新たな経済対策を決定!
2025年11月21日、政府は新たな総合経済対策を閣議決定しました。
物価高の影響を受けやすい子育て世帯への対策として、「物価高対応子育て応援手当(仮称)」が設けられ、子ども1人あたり2万円を支給する方針が正式に示されました。
給付総額はおよそ4000億円規模にのぼります。

- 対象は 0歳から高校3年生まで(平成19年4月2日~令和8年3月31日生まれ)
- 所得制限なし
- 子ども1人につき「2万円」支給
支給にあたっては、自治体が保有する子育て支援関連のシステムを活用し、申請手続きを不要とする「プッシュ型」での給付が予定されています。
政府は「できるだけ早期の支給開始」を掲げており、具体的なスケジュールや詳細については、お住まいの自治体ウェブサイトなどを確認しましょう。
7. 強い経済を実現するための3つの「総合経済対策」とは
高市内閣が示した「経済対策」は、3つの柱で構成されています。

政府は、日本経済が長年続いてきた「デフレ・コスト削減型」の構造から脱し、次の段階である「成長型経済」へ移行する重要な局面にあると捉えています。
現在は、再びデフレに戻ってしまうのか、それとも持続的な成長路線へ進めるのか、その分岐点に立っている状況です。
こうした認識のもと、政府は従来の政策を大きく見直し、経済成長によって生まれた成果を国民に幅広く還元することを目標に掲げています。
その実現に向けた取り組みが、次に示す「3つの柱」です。
7.1 1:生活の安全保障・物価高への対応
政府は「物価高から暮らしと職場を守る」をテーマに、重点支援地方交付金の拡充をはじめ、冬場の電気・ガス代の負担軽減策や、賃上げを進めやすい環境づくりなどを掲げています。
7.2 2:危機管理投資・成長投資による強い経済の実現
「先行的かつ集中的な危機管理投資・成長投資の強化」として、政府は経済安全保障の強化をはじめ、食料安全保障の確立、エネルギー・資源安全保障の推進、防災・減災や国土強靭化への取り組み、さらには将来を見据えた投資の拡大などを打ち出しています。
7.3 3:防衛力と外交力の強化
政府は、国民の安全と繁栄を支える「強い日本」の実現を目標に掲げ、外交・安全保障を取り巻く環境への対応に加え、米国の関税措置への対策を進める方針を示しています。
これらの取り組みを通じて、経済成長によって生まれた成果を国民一人ひとりに行き渡らせ、「豊かさを実感できる社会」を実現することが狙いです。
将来への不安を和らげ、誰もが安心して暮らせる社会を目指すことが、今回の経済対策に共通する大きな方向性といえるでしょう。
8. まとめ
本記事では、「給付付き税額控除」について解説してきました。
今まで支援の対象になりにくかった所得層についてもカバーできる仕組みとして今後の見通しが注目されています。
このような制度は家計にとって大きな助けとなってくれる仕組みですが、ご自分でも物価高に備えられる仕組みはしっかりと考えておきましょう。